Առաջին քայլերը հարկային պարտավորությունների շուրջ
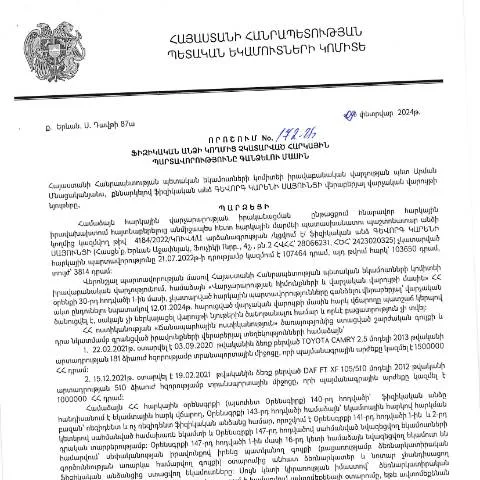
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններն ազդում են ինչպես անձի ֆինանսական վիճակի, այնպես էլ պետության եկամուտների վրա: Դրանք կարող են առաջանալ տարբեր հանգամանքներից, ինչպիսին են ժառանգությունը, կանխիկ վաճառքը կամ այլ հարկային պարտավորություններ: Առաջարկվող ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ․ որոշումը նախատեսում է հատուկ մեխանիզմներ, որոնք թույլ են տալիս պետությանը գանձել այդ պարտավորությունները:
Ովքեր են ներկայացնում հայտումը
Այս որոշման շրջանակում հայտումը կարող են ներկայացնել ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ՝ պետության առջև, որոնք չեն կատարվել: Գործընթացը կարող է տարբեր լինել կախված անձի ֆինանսական վիճակից, նրա բնակության վայրից և այլ հանգամանքներից:
- Առանձնահատուկ իրավիճակներ: Եթե անձը համարվում է անչափահաս կամ ֆիզիկական անձը գտնվում է հոգեկան հիվանդության վիճակում, հայտումը կարող են ներկայացնել նրանց իրավահաջորդները կամ հոգեկան առողջության պաշտպանության մարմինները:
- Արտասահմանում ապրող անձինք: Այդ դեպքում անհրաժեշտ է նաև ներկայացնել փաստաթղթեր, որոնք հաստատում են նրանց բնակությունը արտերկրում:
Դիմումի կառուցվածքը և լրացման առանձնահատկությունները
Դիմումի ձևը բաղկացած է մի շարք բաժիններից, որոնք անհրաժեշտ են ճիշտ ու ամբողջական տեղեկատվության տրամադրման համար: Յուրաքանչյուր բաժին ունի իր պահանջները և մանրամասները:
| Բաժին | Նկարագրություն | Իմաստալից տեղեկություններ |
|---|---|---|
| Անուն և ազգանուն | Անձի ամբողջական անունը | Պետք է վստահ լինել, որ տվյալները համապատասխանում են անձնագրում նշվածներին: |
| Ծննդյան ամսաթիվ | Անձի ծննդյան ամսաթիվը | Ցանկալի է նշել նաև ծննդյան վայրը: |
| Հարկային պարտավորությունները | Նշել չկատարված հարկային պարտավորությունները | Անհրաժեշտ է որակել պարտավորությունները ըստ նշանակության: |
Հայտման տարբեր եղանակները
Հայտումը կարող է ներկայացվել էլեկտրոնային կամ թղթային ձևաչափերով:
- Էլեկտրոնային եղանակ: Անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն և օգտագործել համապատասխան e-service կայքերը:
- Թղթային ձևաչափ: Դիմումը կարող է ներկայացվել նաև անմիջապես ՀՀ ՊԵԿ շենքում:
Հնարավոր է նաև զանգահարել տեղեկությունների կենտրոն՝ հարցերի համար, սակայն ավելի արդյունավետ է օգտագործել առցանց տեղեկատվությունը:
Փաստաթղթերի հավաքագրման խորհուրդներ
Հայտումը լրացնելու համար անհրաժեշտ են հետևյալ փաստաթղթերը, որոնք պետք է նախապես պատրաստված լինեն:Փաստաթղթերի ամբողջականությունը կարևոր է, քանի որ բացթողումների դեպքում հայտումը կարող է մերժվել:
- Նշել անձնագրի կամ նույնականացման քարտի լրիվ տվյալները:
- Հարկային պարտավորությունների ապացույցները, ինչպիսիք են կազմակերպությունների կողմից տրամադրված տեղեկանքները:
- Իրավաբանական անձի դեպքում՝ համապատասխան հիմնադիր փաստաթղթեր:
Դիմումի ստացման և գործընթացի ընթացքը
Դիմումը ստանալուց հետո, ՀՀ ՊԵԿ պատասխանատու մարմինը սկսում է ընթացակարգը:
- Ես-իշխանության ուսումնասիրման փուլ:
- Նշված պարտավորությունների ստուգման փուլ:
- Հայտայի արդյունքների հրապարակումը:
Հայտայի արդյունքները կարող են հրապարակվել 30 աշխատանքային օրվա ընթացքում՝ կախված դիմումների քանակից:
Գործողությունների հաջորդականությունը
Եթե հայտը ընդունվել է, ապա հաջորդ քայլը կլինի հարկային պարտավորությունների կատարումը: Եթե հարգելի պատճառներով անձը չի կարող կատարել պարտավորությունները, անհրաժեշտ է դիմում ներկայացնել հարկային մարմնին:
- Ներկայացնել հիմնավորումները:
- Նշել պատահած հանգամանքները:
Ընդհանուր առմամբ, հարկային մարմինը պետք է իրականացնի անհրաժեշտ քայլերը, որպեսզի հնարավորություն տրված լինի վճարային պայմանների փոփոխման:
Եզրափակիչ դիտարկումներ
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես ցույց է տրվել, ունի իր առանձնահատկությունները և պահանջները: ՀՀ ՊԵԿ կողմից տրամադրվող այս որոշումը նպատակ ունի ապահովել հարկային համակարգի կայունությունը և պետական բյուջեի համալրումը:
Անցնելով այս գործընթացը, կարևոր է, որ դուք հասկանում եք ձեր իրավունքներն ու պարտականությունները՝ որպես հարկատու:
Քաղաքացիական անձանց հարկային պարտավորությունները և դրանց կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 172-Ա որոշումը, որը ոգեշնչված է հարկային համակարգի արդիականացման և ներդրումների խթանման նպատակով, ընդգծում է այն կարևորությունը, թե ինչպես կարող են քաղաքացիները իրենց պարտավորությունները կատարելու միջոցով հնարավորությունները ստեղծել։ Այս որոշումը, որը ուժի մեջ է մտնում 09.02.2024թ․, նպատակ ունի կարգավորել քաղաքացիների կողմից հարկային պարտավորությունների չկատարումները և ապահովել հարկային համակարգի արդյունավետ գործունեությունը:
Հարկային պարտավորությունները, որոնք նշվում են 172-Ա որոշման մեջ, ընդգրկում են տարբեր տեսակի հարկեր, ինչպիսիք են եկամտային հարկը, փոխադրման հարկը, ինչպես նաև այլ պարտադիր վճարներ, որոնք քաղաքացիները պարտավոր են կատարել: Որոշման շրջանակներում քաղաքացիները կարող են նաև տեղեկանալ, թե ինչպես է ձևավորվում նրանց հարկային բեռը և ինչ քայլեր պետք է ձեռնարկեն պարտավորությունները կատարելու համար:
Հարկային պարտավորությունների տուգանքներ և վարչական պատասխանատվություն
172-Ա որոշման հետ միասին, ՀՀ ՊԵԿ-ը նախատեսում է նաև վարչական պատասխանատվության մեխանիզմներ, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարելու դեպքում:
Առաջին հերթին, հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել տուգանքներ, որոնք սահմանվում են ըստ ՀՀ կառավարության հաստատած իրավական փաստաթղթերի։ Վճարների չկատարումը կարող է նաև հանգեցնել հարկային պարտավորությունների աճին և հետևաբար նաև մեծացնել այս պարտավորությունների կատարումը պահանջող գումարները:
Երկրորդ, նշվում է, որ ՀՀ ՊԵԿ-ը կարող է կիրառել վարչական այլ միջոցառումներ, որոնք կարող են մտնել հարկ վճարողների ակտիվների բռնագանձման գործընթացը՝ առանց դատարանի միջամտության։ Դա կարող է լինել, օրինակ, բանկային հաշիվների սահմանափակում, եկամուտների կրճատում, և այլ եղանակներ, որոնք նպատակ ունեն հարկային պարտավորությունները կատարելու կողմ:
Քայլեր հարկային պարտավորությունների կանխարգելման և կատարելու համար
172-Ա որոշման իրագործումն իր մեջ ներառում է նաև հարկային պարտավորությունների կանխարգելման քայլեր, որոնք կարող են օգնել քաղաքացիներին և ընկերություններին ավելի ճիշտ կազմակերպել իրենց ֆինանսները:
Առաջին հերթին, քաղաքացիները պետք է ունենան լավ տեղեկացվածություն իրենց հարկային պարտավորությունների մասին, ներառյալ վճարման ժամկետները, որակյալ հաշվետվությունները և հարկային դեբիտները: Դա հնարավոր է դառնում, երբ քաղաքացիները օգտվում են ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայություններից, ինչպիսիք են անձնական հաշվետվությունները կամ փոփ-փաստաթղթերը, որոնք կարող են տրամադրել նրանց վերջին հարկային վիճակագրությունը:
Երկրորդ, հարկերի կատարման համար նախատեսվում է նաև անհրաժեշտ միջոցառումներ, որոնք կարող են օգնել հարկ վճարողներին ճիշտ կազմակերպել իրենց ֆինանսները և կատարել պարտավորությունները: Օրինակ, հնարավոր է ստեղծել անընդհատ տեղեկություններ, որոնք կարող են աջակցել հարկ վճարողներին իրենց ֆինանսական ծրագրերում:
Վերջապես, կարևոր է, որ քաղաքացիները պատրաստ լինեն համագործակցել ՀՀ ՊԵԿ-ի հետ, եթե ցանկանում են լուծել իրենց հարկային խնդիրները կամ ստանալ ավելի մանրամասն տեղեկություններ: Սա կարող է իրականացվել տարբեր ձևերով, ներառյալ հեռախոսային խորհրդակցությունները, առցանց ծառայությունները կամ անձնական այցերը հարկային մարմիններ: