Մարդու իրավունքները և հարկային պարտավորությունները
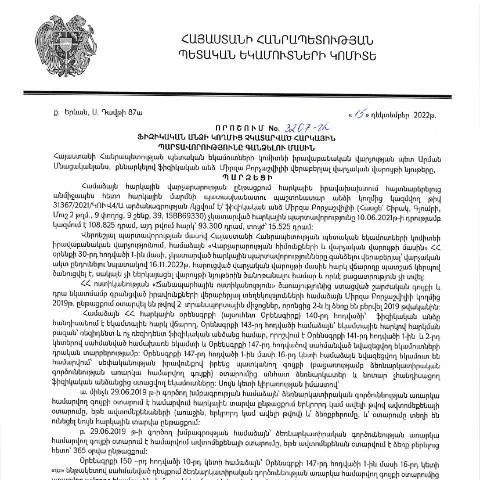
2022 թվականի դեկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը ընդունեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3207-Ա որոշումը: Այս որոշումը կայացվել է հարկային պարտավորությունների կատարման գործընթացում առաջացած խոչընդոտները հաղթահարելու նպատակով և նախատեսում է տարբեր միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումից հրաժարվող անձանց նկատմամբ:
Որոշման հիմնական նպատակները
- Հարկային պարտավորությունների գանձման մեթոդների կարգավորում:
- Հարկային օրենսդրության շրջանակում քաղաքացիների իրավունքների և պարտականությունների պահպանման ապահովում:
- Որոշման կիրառման շրջանակներում անհրաժեշտ փաստաթղթերի սահմանում:
Ինչպե՞ս և երբ պետք է դիմել
Դիմումները պետք է ներկայացնել ՀՀ ՊԵԿ իրավաբանական վարչությանը: Դիմումների ընդունման ժամկետները տեսանելի են որոշման մեջ, սակայն, ընդհանուր առմամբ, դիմումները կարող են ներկայացվել մինչև հաշվետու տարվա ավարտը:
Դիմելիս հաշվի առնելու կարևոր հանգամանքներ
- Հարկային պարտավորության վերաբերյալ տեղեկատվության առկայությունը:
- Դիմումի լրացման պահանջները:
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունը դասակարգվում է՝ ըստ դրա բնույթի և չափի: Կարևոր է, որ բոլոր մարմինները՝ սկսած հարկային հանձնաժողովից, կարող են բաժանել պարտավորությունները ըստ դրանց կիրառման մեթոդի:
Խոչընդոտների հաղթահարում
Եթե դիմումը մերժվում է, դիմորդը ունի իրավու կարծիք փոխելու կամ լրացուցիչ փաստաթղթեր ներկայացնելու հնարավորություն:
Առանձնահատկությունները և դեպքերը
Որոշումը նախատեսում է նաև հատուկ դեպքեր, որոնք վերաբերում են, օրինակ, անչափահասներին, օտարերկրացիներին կամ այլ իրավիճակային հարցերին:
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները կարող են դիմել լրացուցիչ պայմաններով, որոնք սահմանվում են ՀՀ օրենքներով:
Անչափահասների իրավունքները
Անչափահաս անձանց համար գործողությունները կարող են իրականացվել ծնողի կամ առողջապահական անձի կողմից:
Դիմումի գործընթացը և փաստաթղթերը
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել համապատասխան ձևաթուղթ, որը պետք է ուղղված լինի ՀՀ ՊԵԿ-ին:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացնել մանրամասն, ընդգրկելով բոլոր անհրաժեշտ տեղեկությունները: Առանձնակի ուշադրություն պետք է դարձնել դիմումի գտնվելու վայրը, ժամկետներն ու հաշիվները:
Պաշտոնական փաստաթղթերը
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների առկայության մասին տեղեկություն |
| Հաստատող փաստաթուղթ | Դիմումի վավերականությունը |
Որոշման ազդեցությունը և հետևանքները
Այս որոշումը ունի ազդեցություն ինչպես քաղաքացիների, այնպես էլ հարկային մարմինների գործունեության վրա:
Դիմումների մշակման ընթացակարգը
Հարկային մարմինները պատասխանատվություն են կրում դիմումների արագ և արդյունավետ մշակման համար:
Հետագա գործողություններ
Եթե դիմումը հաստատվում է, հարկային մարմինները պետք է ձեռնարկեն համապատասխան միջոցներ՝ պարտավորությունների կատարումը ուղղելու համար:
Ազգային և միջազգային իրավունքի համակցություն
ՀՀ հարկային օրենսդրությունը միաժամանակ համապատասխան է միջազգային չափանիշերին, ինչը նպաստում է քաղաքացիների իրավունքների պաշտպանությանը:
Ազգային օրենսդրություն
Խորհրդային դարաշրջանից հետո ՀՀ-ն ընդունեց մի շարք օրենքներ, որոնք կարգավորում են հարկային պարտավորությունները:
Միջազգային նորմեր
ՀՀ-ն միացել է միջազգային կառույցներին, որոնք կարգավորում են հարկային հարցերը:
Ավարտական խոսքեր
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3207-Ա որոշումը կարևոր քայլ է ՀՀ ֆինանսաբյուջետային համակարգի զարգացման ուղղությամբ:
Հարկադիր կարգով կատարված քայլերը հնարավորություն են տալիս քաղաքացիներին ավելի լավ հասկանալ իրենց պարտավորությունները և իրավունքները:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3207-Ա որոշումը առավելապես կարևոր է հարկային պարտավորությունների կատարումը վերահսկելու և հարկերի հավաքագրման գործընթացի արդյունավետությունը բարձրացնելու տեսանկյունից:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկ վճարողը չի կատարում իր պարտավորությունները՝ չորեքշաբթի, և ժամկետը անցնում է: Այս դեպքում հարկային մարմինը պարտավոր է իրազեկել հարկ վճարողին, և տրամադրել համապատասխան ժամանակահատված՝ պարտավորությունը կատարելու համար:
Եթե հարկ վճարողը ոչ մի գործողություն չի իրականացրել, ապա սկսվում է հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառել հետևյալ քայլերը:
- Հարկային պարտավորվածության զգուշացում՝ գրավոր կամ էլեկտրոնային եղանակով:
- Դատական մարմինների դիմում՝ հարկային պարտավորության գանձման վերաբերյալ:
- Հարկային պարտավորությունների գանձման մեթոդների կիրառում, այդ թվում՝ կարճաժամկետ ու երկարաժամկետ պարտավորությունների առաջադիմություն:
Գանձման գործընթացում ներգրավված մարմինները
Գանձման գործընթացում ներգրավված են մի շարք պետական մարմիններ, որոնք ունեն տարբեր դերեր և պատասխանատվություններ:
Առաջին հերթին, ՀՀ ՊԵԿ-ն (Պետական եկամուտների կոմիտեն) հանդիսանում է հիմնական մարմինը, որը իրականացնում է հարկային պարտավորությունների վերահսկողությունը, անցկացնելով հարկային ստուգումներ և հավաքելով հարկերը:
Բացի այդ, ՀՀ արդարադատության նախարարությունը մասնակցում է դատական գործընթացին, երբ հարկային պարտավորությունները չեն կատարվում կամ պայմանավորվածությունները չեն իրականացվում:
Այդուհանդերձ, հարկային պարտավորությունների գանձման գործընթացում կարևոր դեր է խաղում նաև ՀՀ ոստիկանությունը, որի օգնությամբ հաճախ բարձրացվում են հարկերի վճարման հետ կապված իրավախախտումների հարցերը:
Այս բոլոր մարմինների համագործակցությունը թույլ է տալիս արագ և արդյունավետ լուծել հարկային պարտավորությունների գանձման հարցերը, ինչն էլ նպաստում է պետական բյուջեի կայունացմանը:
Հարկային պարտավորությունների գանձման հետ կապված իրավունքներ և պարտականություններ
Հարկային պարտավորությունների գանձման գործընթացը կապակցված է և՛ հարկ վճարողի, և՛ հարկային մարմնի իրավունքների և պարտականությունների համադրությանը:
Հարկ վճարողները ունեն իրավունքներ, որոնք ներառում են.
- Տեղեկատվություն ստանալ իրենց հարկային պարտավորությունների մասին:
- Հարկային մարմնի կողմից իրականացվող ցանկացած գործողության օրինականությանը վիճարկել:
- Ներկայանալ հարկային մարմնի կողմից առաջարկվող որևէ միջոցառման ընթացքում:
Միևնույն ժամանակ, հարկային մարմինները պետք է կատարեն իրենց պարտականությունները, որոնք ներառում են.
- Իրազեկել հարկ վճարողներին պարտավորությունների մասին և նրանց տրամադրել համապատասխան ժամանակահատված:
- Երաշխավորել հարկ վճարողների իրավունքների պաշտպանությունը:
- Լիարժեք և ժամանակին իրականացնել հարկային պարտավորությունների գանձման գործընթացը:
Այս իրավունքներն ու պարտականությունները ապահովում են հարկային համակարգի կայունությունը և արդարությունը: