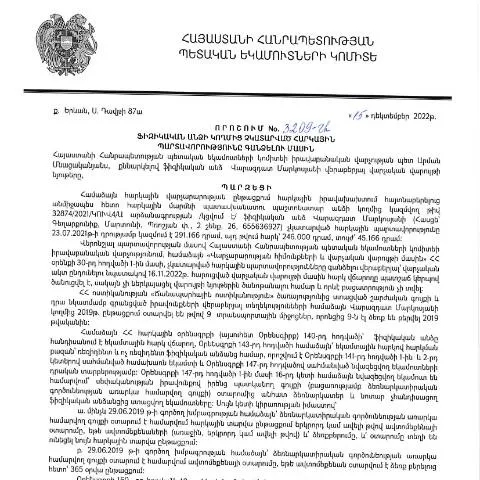
Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3209-Ա որոշումը, որի հրապարակումը կատարվել է 07.02.2023թ., կարևոր է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այս որոշման միջոցով սահմանվում են իրավական շրջանակները, որոնք վերաբերում են հարկային պարտավորությունների հավաքագրմանը:
Թիրախային խմբեր ու բացառություններ
Ծրագրի շրջանակներում հարկային պարտավորություններ ունեցող անձինք կարող են լինել տարբեր սոցիալական և տնտեսական խմբերից:
- Անձիկ ձեռնարկատերեր: Ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք:
- Պետական կամ մասնավոր աշխատողներ: Այդ անձինք կարող են ունենալ դեռ չպատասխանող հարկային պարտավորություններ:
- Երկրորդական եկամուտներ ունեցող անձինք: Ունենալով եկամուտներ, որոնք հարկային ենթակա են:
Ոմանց համար սահմանափակված են որոշակի բացառություններ, որոնք վերաբերում են աղետային իրավիճակներին, առողջության խնդիրներին և այլ պատճառներով:
Ժողովրդական փաստաթղթերի պատրաստում
Հարկային պարտավորությունների վճարման գործընթացը պահանջում է որոշակի փաստաթղթերի ներկայացում, որոնք կարող են տարբերություն ունենալ անձի կարգավիճակից կախված:
- Հարկային հաշվետվություն՝ форма 1: Պետք է ներկայացվի յուրաքանչյուր ֆիզիկական անձի կողմից:
- Ես դրամական միջոցների աղբյուրի վկայություն: Այս փաստաթուղթը կարող է պահանջվել, եթե անձը ունի եկամուտներ:
- Բանկային հաշվետվություն: Պետք է ներկայացվի, եթե հարկային պարտավորությունը վճարվում է բանկային ճանապարհով:
Դեպոզիտ և ներկայացման ալիքներ
Հարկային պարտավորությունների վճարումը հնարավոր է թե՛ առկա, թե՛ էլեկտրոնային ձևով:
| Ալիք | Նկարագրություն | Լիարժեքություն |
|---|---|---|
| Առկա ներկայացման ալիք | Վճարումը կատարվում է հարկային մարմնի գրասենյակում: | Պարտադիր փաստաթղթերի ներկայացում |
| Էլեկտրոնային ծառայություններ | Հարկային պարտավորությունը կարող է կատարվել անձնական հաշվեկշռի միջոցով: | Անհրաժեշտ է էլեկտրոնային ստորագրություն |
Հարկային պարտավորությունների չկատարման հետևանքները
Չկատարված հարկային պարտավորությունները կարող են ունենալ հետևանքներ, որոնք ներառում են:
- Կառավարության կողմից տուգանքների կիրառումը:
- Հարկային մարմնի կողմից պարտադիր վճարումի պահանջ:
- Իրավաբանական գործընթացների սկսված լինելու վտանգ:
Այս հետևանքները կարող են հանգեցնել նաև անձի ֆինանսական վիճակի վատացման:
Հարկային մարմնի դերակատարությունը գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է որոշման իրականացման, մասնավորապես հարկային պարտավորությունների հավաքագրման համար:
Պետք է նշել, որ վարչությունը իրավունք ունի վերահսկել և գնահատել յուրաքանչյուր ներկայացված փաստաթուղթ:
Անձը կարող է դիմել վարչության գրասենյակ՝ ստանալու իր հարկային պարտավորությունների վերաբերյալ լրացուցիչ տեղեկություններ:
Դատավարական գործընթացը և փաստաթղթերի հսկողություն
Դատավարական գործընթացը սկսվում է այն ժամանակ, երբ անձը հանձնարարական է ստանում հարկային մարմնից:
Հարկային մարմինը պարտավոր է տեղեկացնել անձին պարտավորությունների վերաբերյալ և տրամադրել անհրաժեշտ տեղեկություններ:
Անձը կարող է հետևել իր գործի ընթացքին, դիմելով հարկային մարմնին և ստանալով տեղեկատվություն:
Հարկային պատժամիջոցների վերացման պայմանները
Այս որոշումը նաև նախատեսում է պայմաններ, որոնց հիման վրա կարող են վերացվել հարկային պարտավորությունների վճարման պատժամիջոցները:
Անձի կողմից ներկայացված հիմնավորումներ, փաստաթղթերի համալրումը կամ ժամանակավոր ֆինանսական դժվարություններ կարող են լինել պատճառներ:
Հարկային մարմնի կողմից այս հարցերի լուծումն ունի իր օրենսդրական հիմքերը, որը կարող է ներառվել համապատասխան օրենքների շրջանակներում:
Վարչական վարույթների առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 3209-Ա որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու և պարտավորությունների կատարումը խթանելու տեսանկյունից: Վարույթները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, ենթակա են հատուկ կարգի, որը նկարագրված է ՀՀ վարչական օրենսդրության մեջ:
Դրանք բնորոշվում են հետևյալ փուլերով՝ առաջին հերթին հարկատուների նկատմամբ իրականացվում են նախնական ստուգումներ, որոնք նպատակ ունեն պարզելու պարտավորությունների չկատարումը: Ստուգման արդյունքում, եթե պարզվում է, որ պարտավորությունը չի իրականացվել, իրականացվում է վարչական վարույթ, որի շրջանակում հարկատուներին տրվում է հնարավորություն ներկայացնելու իրենց բացատրությունները:
Վարչական վարույթը կարող է ավարտվել նաև պարտավորությունների կամ դրանց մասի պարտադիր կատարումով, ինչը նշանակում է, որ հարկատուները կարող են որոշակի ժամկետում կատարել իրենց պարտավորությունները՝ առանց վարչական պատասխանատվության:
Այս գործընթացում կարևոր է նաև փաստաթղթերի ճիշտ ներկայացումը, որտեղ հարկատուները պետք է առարկայական հիմքեր ունենան իրենց դիրքորոշման պաշտպանման համար:
Հարկային պարտավորությունների չկատարման պատճառները
Հարկային պարտավորությունների չկատարումը հաճախ պայմանավորված է տարբեր գործոններով: Դրանց թվում են ֆինանսական դժվարությունները, իրավական գիտելիքների առկայության բացակայությունը, կամ նույնիսկ սխալների առկայությունը հաշվապահական փաստաթղթերում:
Ֆինանսական խնդիրների դեպքում հարկատուները հաճախ չեն կարողանում կատարել իրենց պարտավորությունները, ինչը կարող է հանգեցնել հարկային պարտավորությունների կուտակման: Այս իրավիճակները հաճախ ավարտվում են հարկային պարտավորությունների կանոնավոր ընթացակարգերով:
Իրավական գիտելիքների բացակայությունը ևս մեկ կարևոր հանգամանք է, որը կարող է հանգեցնել հարկային պարտավորությունների չկատարում: Հակառակ դեպքում, հարկատուները կարող են չհասկանա իրենց իրավունքներն ու պարտականությունները, ինչը հանգեցնում է ոչ գրագետ գործողությունների:
Հաշվապահական սխալներն էլ կարող են առաջացնել հրատապ իրավիճակներ, երբ հարկատուները չեն իմանում, որ որոշակի վճարումներ չեն կատարվել կամ հաշվետվությունները չեն ներկայացվել:
Դասընթացներ և կրթություն հարկային պարտավորությունների կատարելության համար
ՀՀ ՊԵԿ-ն մշտապես իրականացնում է հարկային պարտավորությունների կատարման մակարդակը բարձրացնելու նպատակով կրթական ծրագրեր և դասընթացներ հաճախորդների համար: Այս դասընթացները հնարավորություն են տալիս հարկատուներին խորացնել իրենց գիտելիքները հարկային օրենսդրության և պարտականությունների վերաբերյալ:
Դասընթացների ընթացքում մասնակիցները սովորում են՝ ինչպես ճիշտ հաշվարկել իրենց հարկային պարտավորությունները, ինչպես նաև ներկայացնել համապատասխան փաստաթղթերը: Բացի այդ, հարկատուները կարող են ծանոթանալ ընթացող վարչական գործընթացներին և ստանալ տեղեկություններ, թե ինչպես կարող են իրենց իրավունքները պաշտպանել: Այսպիսով, կրթական ծրագրերը նպաստում են հասարակության հարկային գիտակցության բարձրացմանը:
Այս քայլերը մեծապես նպաստում են հարկային դաշտում թափանցիկությանը և վստահության աճին, ինչը կարևոր է երկրի զարգացման համար: