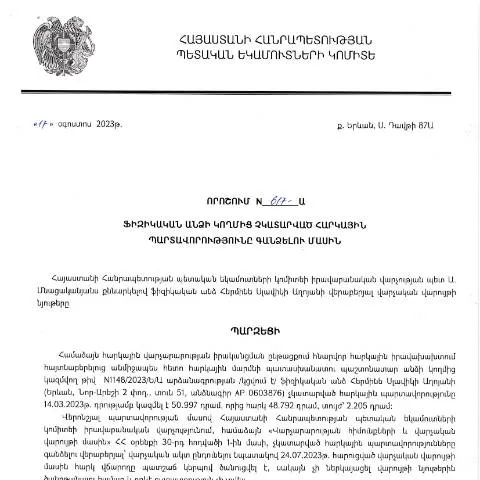
Անվճար հարկային պարտավորությունների գանձման գործընթացը
2023 թվականի օգոստոսի 17-ին Կառավարության կողմից ընդունվեց ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (617-Ա), որը հրապարակվել է 2023 թվականի հոկտեմբերի 3-ին:
Այս որոշումը նախատեսում է այն ընթացակարգը, թե ինչպես պետք է ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կարողանան կարգավորել իրենց պարտքերն ու պարտավորությունները պետական կառույցների առջև:
Ովքեր են ենթարկվում այս որոշմանը՝ անձանց տեսանկյունից
Դիմումի ներկայացման գործընթացը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
- Հարկային պարտավորություններ: Այսինքն՝ հարկերի վճարում, որը կարող է ներառել եկամտային հարկ, օրվա հարկ և այլ տեղական հարկեր:
- Խնդիրների առկայություն: Եթե ֆիզիկական անձը ունի ՀՀ ՊԵԿ կողմից հաշվարկված և չկատարված պարտավորություններ, ապա այդ անձը ենթակա է վերոնշյալ որոշման:
Օրինակներ՝ երբ կարող են դիմել
- Եթե անձը չի վճարել եկամտային հարկը երկու consecutive տարիների ընթացքում:
- Եթե անձը բանկային պարտավորություններ ունի, որոնք ազդում են նրա հարկային կարգավիճակի վրա:
Հանձնարարականների ստեղումը և գործընթացի վիզուալացումը
Այս գործընթացը ներառում է մի շարք փուլեր, որոնց միջոցով ֆիզիկական անձը կարող է կարգավորել իր պարտադրանքները:
| Դիմումի փուլ | Բովանդակություն | Կոչում |
|---|---|---|
| 1. Դիմումի ներկայացում | Գրանցվելու համար հարկավոր է լրացնել և ներկայացնել համապատասխան դիմումը: | Դիմումի ձև՝ Dimum Dzev N2 |
| 2. Վայրը նայելու ընթացքը | Դիմումն ստացվելուց հետո, հարկային մարմինը լինելու է պատասխանատու պահպանել և ծանոթանալ տվյալներին: | Անհրաժեշտ փաստաթղթերի բովանդակությունը |
| 3. Պատասխան Նյութ | Որոշում կայացնել դիմումի հիման վրա: | Կայացված որոշման համար ժամանակահատված |
Ո怎样 պրոցեսը ձախողվում է կամ մերժվում
Դիմումի մերժման դեպքերը կարող են լինեն մի քանի պատճառներով:
- Փաստաթղթերի բացակայություն: Եթե դիմումում ներկայացված փաստաթղթերնIncomplete են կամ բացակայում են:
- Անվավեր տվյալներ: Եթե հայտի մեջ ներկայացված տվյալները չեն համապատասխանում իրականությանը կամ ՀՀ ՊԵԿ տվյալներին:
Եթե դիմումը մերժվում է, դիմումատուն կարող է դիմել վերաքննության և ներկայացնել նոր փաստաթղթեր:
Բաժնետերերի միջավայրում տարբերությունները
Այստեղ կարևոր է նշել, որ այս որոշումը տարբերվում է այլ պետական հանձնարարականներից, որոնք վերաբերում են հարկային պարտավորություններին:
- Հարկ նախապատրաստման հայտեր: Դրանք հիմնականում վերաբերում են փաստաթղթերի ներկայացրման և հարկային մուտքերի հաշվառմանը:
- Անձնական ստուգումներ: Որոշումը ենթադրում է, որ անձը կարող է ներկայանալ նաև անձամբ հարկային մարմիններին:
Ինչպես տարբերել այս որոշումը այլ նմանատիպերից
Հատկապես կարևոր է ուշադրություն դարձնել, որ այս որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները, մինչդեռ այլ նմանատիպ որոշումները կարող են վերաբերվել իրավաբանական անձանց:
Դիմումի առաքման և ընթացակարգի հետևման եղանակները
Դիմումը ներկայացնելու համար կարելի է օգտվել Հայաստանի Հանրապետության պետական էլեկտրոնային ծառայություններից:
- Ներկայացրեք դիմումը անձամբ կամ էլեկտրոնային ձևով:
- Դիմումի ստացման մասին փաստաթուղթ ստացեք:
- Քիչ առաջ նշված QR-կոդի միջոցով հետևեք դիմումի վիճակին:
Ինչպես վերահսկել դիմումի ընթացքը
Դիմումի ընթացքը կարող է վերահսկվել հետևյալ կերպ:
- Էլեկտրոնային ծառայություններ: Հետևեք ձեր դիմումի ընթացքին ՊԵԿ-ի պաշտոնական կայքում:
- Հայցի հարցումներ: Անհրաժեշտության դեպքում կարող եք դիմել հետադարձ կապի միջոցով:
Ինչպես համեստությամբ կարգավորել պարտքերը
Ներկայացված որոշումը նաև նախատեսում է, որ ֆիզիկական անձինք կարող են խնդրանքով դիմել հարկային մարմիններին՝ առաջարկելով վճարել իրենց պարտքերը՝ պատմո՞ւմը:
- Կռվելով պարտքերի քանակը: Ֆիզիկական անձի պարտքերը քանակը կարող է ազդել վճարման պայմանների վրա:
- Շրջանակային խնայողություններ: Հաշվի առնելով անձի ֆինանսական հնարավորությունները:
Պարտքերի սպասարկման կարգը
Հարկային մարմինները կարող են առաջարկել տարբերակներ, որոնք ներառում են:
- Երկարաժամկետ պարտքերի վճարում:
- Պարտքերի լուծման համաձայնագիր:
Հետադարձ կապ և լրացուցիչ տեղեկություններ
Դիմումատուները կարող են նաև ստանալ լրացուցիչ տեղեկություններ հայաստանյան պետական մարմինների միջոցով:
- Տեղեկատվական կենտրոն: Մատչելի տեղեկություններ ստանալու համար բացեք ՀՀ ՊԵԿ կայքը:
- Հեռախոսային աջակցություն: Կապվեք ծանուցման համար:
Այսպիսով, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ունեն հնարավորություն կարգավորել իրենց պարտքերը ՀՀ ՊԵԿ իրավաբանական վարչության միջոցով, ինչն է առավել կարևոր, քան երբևէ:
Առաջարկվող միջոցներ հարկային պարտավորություններն իրականացնելու համար
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հաշվի առնելով ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները, առաջարկում է մի շարք միջոցներ, որոնք կարող են օգնել հարկատուներին կատարել իրենց պարտականությունները:
- Հարկային վերանայման հայտ ներկայացնել: Ֆիզիկական անձինք, որոնք չեն կարողացել կատարել իրենց հարկային պարտավորությունները, կարող են դիմել հարկային մարմիններին՝ հարկային վերանայման հայտ ներկայացնելով (Դիմում N1), որտեղ պետք է մանրամասն նկարագրվեն պատճառները և առաջարկվող լուծումները:
- Իրավաբանական խորհրդատվություն: Ֆիզիկական անձինք կարող են դիմել իրավաբանական խորհրդատվություն ստանալու համար, որպեսզի պարզեն իրենց իրավունքներն ու պարտականությունները, ինչպես նաև ողջամիտ ժամկետներ և հնարավորություններ հարկային պարտավորություններն իրականացնելու համար:
- Հարկային պայմանավորվածություններ: ՀՀ ՊԵԿ-ը առաջարկում է հնարավորություն կնքել հարկային պայմանավորվածություններ, որոնք կարող են ներառել վճարման պլաններ, չմուծված պարտավորությունների համար:
Հարկային պարտավորությունների ժամկետների և հետևանքների մասին
ՀՀ օրենքի համաձայն, հարկային պարտավորությունների չկատարմամբ կարող են առաջանալ որոշակի հետևանքներ, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա:
Հարկային պարտավորությունների ժամկետները, ինչպես նաև դրանց պարբերականությունը հստակ սահմանված են հարկային օրենսդրությամբ: Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները սահմանված ժամկետներում, ապա կարող են կիրառվել հետևյալ հետևանքները:
- Տուգանքներ: ՀՀ ՊԵԿ-ը ձևավորում է տուգանքներ՝ կախված չկատարված պարտավորությունների գումարից, ինչը կարող է զգալիորեն ավելացնել պարտքի չափը:
- Հարկային պարտավորությունների գանձում: Ցանկացած չկատարված հարկային պարտավորություններ կարող են գանձնվել դատարանի կողմից: Սա կարող է հանգեցնել անձնական ունեցվածքի վաճառքի կամ այլ միջոցների կիրառման:
- Անցանկալի հետևանքներ: Չկատարված հարկային պարտավորությունները կարող են ազդել ֆիզիկական անձի վարկային պատմության վրա, ինչի արդյունքում դժվարություններ կարող են առաջանալ վարկեր ստանալու կամ այլ ֆինանսական գործարքներ իրականացնելու ժամանակ:
Հարկային պարտավորությունների կատարման գործընթացը և իրավական պահանջները
Հարկային պարտավորությունների կատարումը ենթադրում է մի շարք իրավական պահանջների պահպանություն, որոնք կարգավորվում են Հայաստանի Հանրապետության հարկային օրենսդրությամբ: Այս գործընթացը ներառում է հետևյալ քայլերը:
- Հարկային հաշվետվությունների ներկայացում: Ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց հարկային հաշվետվությունները (Դիմում Dzev N2) սահմանված ժամկետներում, որպեսզի կանխարգելու հարկային պարտավորություններ:
- Պետական մարմինների հետ կապ: Հարկային պարտավորությունների կատարման ընթացքում հարկ վճարողները պարտավոր են համագործակցել պետական մարմինների հետ, ապահովելով ողջամիտ պատասխանատվություն և արտահայտելով իրենց մտահոգությունները:
- Էլեկտրոնային ստորագրության օգտագործում: Ներկայումս, հարկային վճարումները և հաշվետվությունները կարող են կատարվել էլեկտրոնային ստորագրությամբ, ինչը simplifies գործընթացը և նվազեցնում վարչարարության ժամանակը: