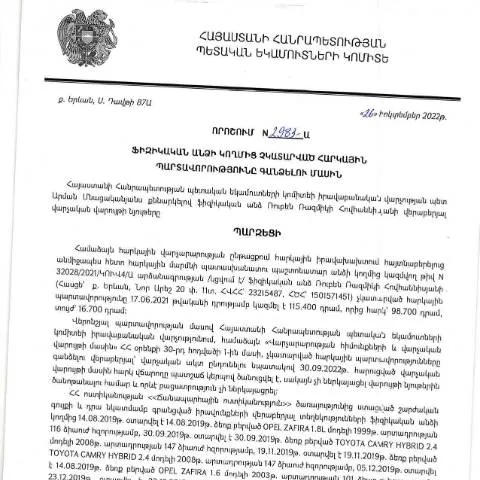
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման պատմություն
2022 թվականի թիվ 2983-Ա Կառավարության որոշումը, որը ընդունվել է Ռուբեն Ռազմիկի Հովհաննիսյանի կողմից, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերող է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին: Այս որոշումը ընդունվել է մեկ առանձին էության տեսակետից, բայց ունի լայն ազդեցություն բոլոր քաղաքացիների վրա, ովքեր կարող են ենթարկվել հարկային պարտավորությունների:
Այս որոշման ընդունման հիմքում ընկած են Հայաստանի Հանրապետության հարկային օրենսդրության պահանջները, որոնք նպատակ ունեն ապահովել հարկային համակարգի արդյունավետ գործարկումը, ինչպես նաև արդար հարկային քաղաքականություն:
Դիմումի գործընթացի տարրերը
Դիմումի գործընթացը մեկնարկվում է, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Այդ կապակցությամբ, հարկային մարմինները կարող են ընդունել որոշում՝ հարկային պարտավորությունները գանձելու նպատակով:
Այս գործընթացը բաղկացած է մի քանի քայլերից, որոնք պատմականորեն ձևավորվել են հանրապետության հարկային համակարգում:
- Հարկային պարտավորությունների ձևավորումը:
- Այս պարտավորությունների չկատարումը:
- ՀՀ ՊԵԿ իրավաբանական վարչության կողմից անհրաժեշտ գործընթացի մեկնարկը:
- Դիմումի ներկայացումը:
Ֆորմայի առանձնահատկությունները և լրացման կանոնները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշման ներքո ձևավորված ֆորմայի բովանդակությունը ունի իր հատուկ պահանջները: Ֆորման պետք է լրացվի ուշադիր, իսկ նրա լրացման ժամանակ կարևոր է հաշվի առնել բոլոր մանրամասները:
Ֆորմայի հիմնական բաժինները
- Ֆիզիկական անձի տվյալները: Այս բաժնում պետք է նշվեն անձի անունը, ազգանունը, ծննդյան ամսաթիվը և նույնականացման համարը:
- Հարկային պարտավորությունների տեսակը: Այստեղ պետք է նշվի, թե որ պարտավորություններն են չկատարվել:
- Ծրագրավորված վճարման ժամկետը: Անհրաժեշտ է նշել, թե երբ է հարկային պարտավորությունը պետք է իրականացվեր:
- Ձեր կապի տվյալները: Այս բաժնում պետք է նշել բջջային հեռախոսահամարը և էլեկտրոնային հասցեն:
Ժամկետները և ընթացքը
Դիմումը պետք է ներկայացվի նշված ժամկետներում, հակառակ դեպքում կարող են առաջանալ խնդիրներ:
Ժամկետների նկարագրությունը
| Պայման | Ժամկետ |
|---|---|
| Դիմումի ներկայացման վերջնաժամկետ | 1 ամիս |
| Հարկային մարմնի արձագանքի ժամկետ | 15 օր |
| Վճարման ժամկետ | 30 օր |
Հարկային մարմնի արձագանքը և դիմումի ընթացքը
Դիմումը ներկայացնելուց հետո հարկային մարմինը կներկայացնի արձագանք, որը կարող է լինել:
- Հաստատումը՝ հարկային պարտավորությունների գանձման վերաբերյալ:
- Հարկային պարտավորությունների նվազեցումը՝ հիմնավորված հիմքերով:
- Դիմումի մերժումը՝ բացթողումների կամ սխալների առկայությամբ:
Եթե դիմումը հաստատվում է, ապա հարկային մարմինը կուղարկի ծանուցագիր՝ հարկային պարտավորությունների մասին:
Սխալների և բացթողումների կարգավորումը
Եթե դիմումը մերժվում է, ապա անհրաժեշտ է ուշադրություն դարձնել պատճառներին, որոնք կարող են լինել.:
- Սխալ կամ լրացուցիչ տեղեկություն:
- Նկատի առնել, որ պահանջվող փաստաթղթերը չեն ներկայացվել:
- Դիմողը չի համապատասխանում որակավորումներին:
Այս իրավիճակներում դիմողը ունի իրավունք վեր հանել մերժումը՝ բավարարելով բոլոր պահանջները:
Ինչպես տարբերակել այս փաստաթուղթը այլ նմանատիպ ձևերից
Շատ մարդիկ կարող են շփոթել այս փաստաթուղթը այլ փաստաթղթերի հետ, որոնք վերաբերում են հարկային պարտավորություններին: Կարևոր է նշել, որ այս որոշումն ունի իր հատուկ կարգավորումները և նպատակները:
Օրինակ: Դիմումը, որն ուղղված է հարկային պարտավորությունների հետաձգմանը, ունի այլ ընթացակարգ և լրացման պահանջներ:
Շարունակական գործընթացի շրջանակը
Այս փաստաթուղթը Teil է ավելի լայն գործընթացի, որը կապված է հարկային պարտավորությունների կառավարման հետ: Դիմումը պարունակում է բազմաթիվ իրավական և վարչական քայլեր, որոնք ապահովում են, որ հարկային բաժինը կարող է արդյունավետորեն աշխատանքի միջոցով իրականացնել:
Այսպիսով, քաղաքացի, ով ցանկանում է կարգավորել իր հարկային պարտավորությունները, պետք է ունենա ամբողջական պատկերացում այս գործընթացի մասին:
Հարկային պարտավորությունների վերականգնումը և դրա ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 26.10.2022 թիվ 2983-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն ծածկում է այն ընթացակարգերը, որոնք հարկադիր բնույթի են, և թույլ են տալիս պետությանը վերականգնել հարկային պարտավորությունները: Հարկային մարմինները պարտավոր են հետևել որոշման դրույթներին, որպեսզի ապահովեն գործընթացի օրենքի շրջանակներում անցկացումը:
Հարկային պարտավորություններն ընդգրկում են ոչ միայն եկամտային հարկի պարտավորությունները, այլև այլ հարկատեսակների, կարծես՝ հարակից գանձումների: Վերոնշյալ որոշման հիման վրա, հարկային մարմինները կարող են կիրառել հարկային պարտավորությունների գանձման գործընթացը՝ հիմնվելով տվյալ անձի հաշվետվությունների և այլ փաստերի վրա:
Հարկային պարտավորությունների վերականգնման ընթացակարգը սկսվում է ՀՀ ՊԵԿ կողմից համապատասխան գրություն ուղարկելով պարտատղեկին: Այս գրության մեջ նշվում են պարտավորությունների չափը, գումարը և հնարավոր հետևանքները, եթե պարտավորությունները չկատարվեն: Այնուհետև, պարտատերը կարող է ներկայացնել իր հակափաստարկները, որոնք վերլուծվում են հարկային մարմնի կողմից:
Հարկային պարտավորությունների վճարման ձկանները և ժամկետները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների վճարման գործընթացը ենթադրում է որոշակի ժամկետներ, որոնք պետք է պահպանվեն՝ կանխելու համար հավելյալ տուգանքների կամ խնդիրների առաջացումը: Հարկային մարմինները պարտավոր են վերահսկել այս ժամկետները և ապահովել, որ պարտատերերը իսկապես կատարեն իրենց պարտավորությունները:
Չնայած որ որոշումը նշում է հնարավոր տույժեր և տուգանքներ, հարկային մարմինները նաև կարող են առաջարկել վճարման հետաձգման տարբերակներ՝ կախված պարտատերի ֆինանսական վիճակից: Այսպիսի դեպքերում, հարկային մարմինը կարող է թույլ տալ վճարումների մասնակի կատարում կամ ավելի երկար ժամկետներ՝ հիմնվելով տարբեր հանգամանքների վրա:
Այսինքն, հարկային մարմինների կողմից առաջարկվող արձանագրությունները կարող են ներառել՝ հարկային պարտավորությունների վճարման ժամկետների փոփոխություն, որոշակի ֆինանսական պայմանավորվածություններ կամ նույնիսկ հարկային արձակուրդներ: Այսինքն, ինչպէս հարկային մարմնին, այնպես էլ պարտատերին՝ հարկային պարտավորությունների գերազանցման դեպքում, կարևոր է ուշադրություն դարձնել երկրի օրենսդրական փոփոխություններին:
Հարկային պարտավորությունների գանձման գործընթացում ներդրված տեխնոլոգիաները
Հայաստանում հարկային պարտավորությունների գանձման գործընթացը զգալի փոփոխություն է կրել վերջին տարիներին տեխնոլոգիական առաջընթացի շնորհիվ: ՀՀ ՊԵԿ-ը ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ, որոնք օգնում են կառավարել հարկային պարտավորությունները և կատարում են գործընթացները ավելի թափանցիկ: Մի կողմից, այս տեխնոլոգիաները նվազեցնում են վարչական գործընթացների ժամանակը, մյուս կողմից՝ նույնպես ժողովրդին տրամադրում են ավելի հասանելի տեղեկատվություն:
Դիտարկելով, օրինակ, «e-Pay» էլեկտրոնային համակարգը, ֆիզիկական անձինք կարող են հեշտությամբ վճարել իրենց հարկային պարտավորությունները՝ ընդամենը մի քանի կտտոցով: Այս համակարգը հնարավորություն է տալիս հարկ վճարողներին հետևել իրենց հարկային պարտավորություններին, ստանալ տեղեկություններ չկատարված վճարումների մասին և նույնիսկ ուղղակիորեն կապվել հարկային մարմինների հետ:
Այս տեխնոլոգիաները միասին ձևավորում են ավելի բարձր մակարդակի կառավարություն-հասարակություն հարաբերություն, որտեղ քաղաքացիները կարող են ավելի ակտիվ մասնակցել իրենց հարկային պարտավորությունների կատարմանը և ներկայացնել միջոցառումներ իրենց իրավունքների պաշտպանման համար: