Առաջին քայլը. Իրավաբանական վարչության կայացված որոշման նշանակությունը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին Կառավարության որոշումը (N0096) ունի կարևոր դեր՝ ապահովելով հարկային պարտավորությունների իրականացման գործընթացը: Օրինակ՝ եթե անհատը չի ներկայացնում իր հարկային հայտարարագիրը, ապա այս որոշումը կարող է ազդել նրա ֆինանսական վիճակի վրա:
Ամփոփում որոշման հիմնավորման մասին
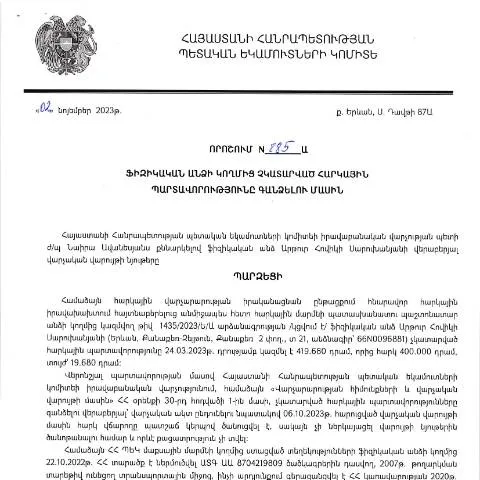
Այս որոշումը՝ 885-Ա, նախատեսում է հարկային պարտավորությունների իրականացումը՝ օրենքի պահանջներին համապատասխան: Այն հաստատվել է 2023 թվականի նոյեմբերին և հրապարակվել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ովքե՞ր են ենթակա այս որոշմանը
Այս գործընթացը վերաբերում է բոլոր այն ֆիզիկական անձանց, ում հարկային պարտավորությունները չեն կատարվել: Կարևոր է նշել, որ որոշումը կարող է նախատեսել նաև որոշ բացառություններ:
Մասնագիտացված խմբերը
- Կառավարական մարմիններ: Նրանք, ովքեր պատասխանատու են օրենքի կատարման համար:
- Ֆիզիկական անձինք: Հնարավոր են տարբեր իրավիճակներ, որոնք կապված են հարկային պարտավորությունների չկատարման հետ:
- Հարկային խորհրդատուներ: Նրանք, ովքեր կարող են օգնել անձանց ճիշտ հասկանալու գործընթացը:
Ժամանակացույցը՝ գործընթացի կատարման համար
Պետք է ճշտել, թե գործընթացը երբ սկսվում է և ինչ ժամկետներ են սահմանված:
Ժամանակային շրջանակները
| Պրոցեսի փուլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 2023 թվականի նոյեմբերի 30 |
| Նախնական պատասխան | 2024 թվականի հունվարի 15 |
| Վերջնական որոշում | 2024 թվականի փետրվարի 1 |
Ինչպե՞ս լրացնել ու ներկայացնել փաստաթուղթը
Փաստաթուղթի լրացման գործընթացը կարող է լինել բարդ, բայց ճիշտ քայլերով կարելի է հեշտացնել:
Լրացման քայլերը
- Առաջին փուլ: Հավաքեք բոլոր անհրաժեշտ տեղեկատվությունը, այդ թվում՝ անձնագրի տվյալները:
- Երկրորդ փուլ: Լրացրեք փաստաթղթերը ըստ պահանջված ձևաչափի, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Երրորդ փուլ: Ստուգեք բոլոր մուտքագրված տվյալները և համոզվեք, որ դրանք ճշգրիտ են:
Դիմումն ու դրա ներկայացումը
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը: Կարևոր է նշել, որ ներկայիս օրենսդրության համաձայն՝ դիմումները կարող են ներկայացվել էլեկտրոնային եղանակով՝ օգտագործելով ID քարտեր կամ էլեկտրոնային ստորագրություններ:
Հեռավար դիմում
Հեռավար դիմելու գործընթացը շատ ավելի արագ է և արդյունավետ: Դուք պետք է գրանցվեք և մուտք գործեք էլեկտրոնային համակարգ:
Դիմումի ընդունման ընթացակարգը
Դիմումների ընդունումը և վերամշակումն իրականացվում է պաշտոնական կարգով: Ինչպես նշվեց, եթե բոլոր նախապայմանները կատարված են, ապա դիմումը պետք է ընդունվի:
Դիմումի ընթացքը՝ քայլ առ քայլ
- Դիմումն ընդունվում է՝ ըստ տրամադրված ժամանակացույցի:
- Նախնական ուսումնասիրությունը կատարվում է մինչև 10 աշխատանքային օր:
- Եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր, ապա դիմողին տեղեկացնում են:
- Վերջնական որոշումը ընդունվում է՝ համաձայն օրենքի պահանջների:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, ապա դիմողը իրավունք ունի հարցնելու մերժման պատճառները և, ըստ անհրաժեշտության, կատարել բողոք:
Բողոքարկման գործընթացը
- Բողոքարկման ներկայացում: Դուք կարող եք ներկայացնել բողոք՝ 15 աշխատանքային օրերի ընթացքում:
- Հերթականությունը: Բողոքները՝ համապատասխան մարմիններին, պետք է ուղարկվեն գրավոր ձևով:
- Պատասխանների տրամադրում: Բողոքների նկատմամբ պատասխանները տրամադրվում են 20 աշխատանքային օրերի ընթացքում:
Ավելորդ փաստաթղթերի հարցումը
Պետք է ուշադրություն դարձնել, որ հաճախ դիմողը կարող է մոռանալ կից փաստաթղթերը ներկայացնել: Հետևաբար, ուշադիր լինելը կարող է խուսափել գործընթացի ձգձգումներից:
Նախագծային փաստաթղթերի ձևակերպումը
Հարկային պարտավորությունների առնչությամբ փաստաթղթեր կարող են ներառել հետևյալը:
- Անձնագրային տվյալների կաղապարներն:
- Հարկային հաշվետվությունները:
- Անձնական համարը:
Վերջնական որոշման արդյունքները
Որոշման հիման վրա համապատասխան մարմինը կկատարի անհրաժեշտ գործողություններ՝ հարկային պարտավորությունների վերականգնման ուղղությամբ:
Արդյունքների կիրառման ընթացակարգը
Այս որոշումները կարող են ունենալ երկարաժամկետ ազդեցություն՝ անհատների ֆինանսական բեռի վրա: Հետևաբար, կարևոր է հետևել գործընթացին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 02.11.2023թ. կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 885-Ա որոշումը ներառում է կարևոր կարգավորումներ, որոնք անդրադառնում են հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումը ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են սպասարկել իրենց պարտքերը և հնարավորինս արագ լուծել առկա իրավիճակը:
Այս գործընթացի շրջանակներում կարևոր է հասկանալ, որ հարկային պարտավորությունների գանձումը կարող է տեղի ունենալ տարբեր եղանակներով, օրինակ՝ հարկային ծառայության կողմից իրականացվող ստուգումները, կամ առանձին գործընթացներ, որոնք կապված են պարտքի չափի և անհատական համաձայնությունների հետ:
Առանձնահատուկ դժվարանալիությունները կարող են առաջանալ այն դեպքում, երբ ֆիզիկական անձը չունի բավարար ֆինանսական միջոցներ պարտքի մարելու համար: Այդպիսի դեպքերում, հարկային մարմինները կարող են առաջարկել տարբեր լուծումներ, այդ թվում՝ ժամկետների երկարացման կամ վճարումներով բաշխման հնարավորություն:
Նոր թերթիկի ձևակերպման և ներկայացման կարգը
Ըստ ՀՀ ՊԵԿ հրամանների, հարկային պարտավորությունների գանձման գործընթացը պահանջում է իրավաբանական անձանց և ֆիզիկական անձանց ներկայացնել համապատասխան բոլոր փաստաթղթեր: Էլեկտրոնային ձևաչափով գրանցում և ներկայացում այժմ ավելի հեշտ է, սակայն հարկավոր է հաշվի առնել, որ որոշումները պետք է լինեն կատարյալ և չպետք է պարունակեն սխալներ:
Մասնավորապես, հարկային մարմինները պահանջում են, որպեսզի ձևաթղթերն ունենան QR-кոդ և 16-համարանիշյա հաստատման համար, որոնք կարող են օգտագործվել փաստաթղթերի վավերացման համար: Անհրաժեշտ է կատարել համապատասխան ձևաչափերով լրացում և ապահովել, որ բոլոր պահանջվող վավերագրերը ներկայացված են: Ավելին, հարկադիր վճարների կիրառման ընթացակարգերին ծանոթանալը շատ կարևոր է:
Հարկային վճարների ստուգման ու վեճերի կարգավորման մեխանիզմները
ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևորում է հարկային պարտավորությունների խախտման մասին տեղեկությունների ստուգման գործընթացը: Այս կառույցը մշտապես տեղի է ունենում հարկային ստուգումներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների ավելացման կամ նվազեցման՝ պայմանավորված առկա փաստերի հիմնավորմամբ:
Հարկային վեճերի կարգավորումը ևս կարևոր մի օրենսդրական գործառույթ է, որտեղ քաղաքացիները կարող են դիմել դատարան կամ հարկային մարմիններին՝ իրենց իրավունքների պաշտպանության համար: Այդ նպատակով հարկավոր է ներկայացնել համապատասխան փաստաթղթեր և ապացույցներ, որոնք կցուցաբերեն դիմողի շահարկումները:
Այն դեպքում, եթե հարկային մարմինները չեն ընդունում դիմողի փաստարկումները, վերջինս կարող է դիմել վերաքննիչ ատյանի, որտեղ կգնահատվի նախորդ որոշման օրինականությունը և հիմքերին համապատասխանությունը: Այս գործընթացներն ընդգծում են հարկային համակարգի կարգապահությունը և իրավահաջողության ապահովման կարևորությունը: