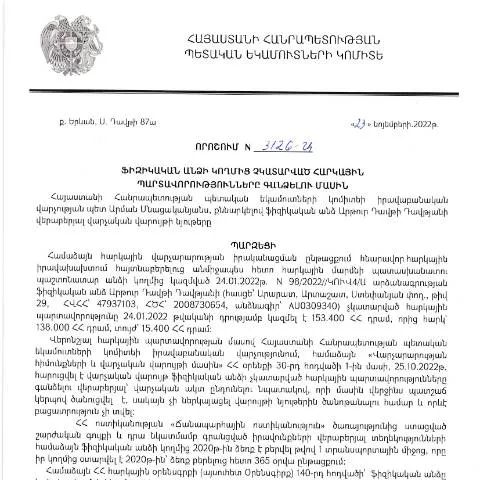
Ընդհանուր տեղեկատվություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վերաբերյալ
2022 թվականի նոյեմբերի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3126-Ա որոշումը նախատեսում է հարկային պարտավորությունների հիման վրա առաջացած պարտքերի վարման կարգը: Այդ որոշումը հրապարակվել է 2023 թվականի փետրվարի 7-ին ՀՀ ՊԵԿ պաշտոնական կայքում, և այն վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Որոնք են այս ձեւի հիմնական նպատակներն ու գործառույթները
Այս որոշման հիմնական նպատակն է կարգավորել այն ընթացակարգերը, որոնք պետք է կիրառվեն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Ընդ որում, որոշումն առաջարկում է հետևյալ կարևոր գործառույթները:
- Անհրաժեշտ տեղեկությունների հավաքում հարկային պարտավորությունների մասին:
- Պարտքերի դատական կարգով գանձելու գործընթացի կարգավորում:
- Հարկային օրենքների նկատմամբ քաղաքացիների իրավական պաշտպանություն:
Դիտարկվող իրավական ակտերի շրջանակը
Որոշումն արտացոլում է Հայաստանի Հանրապետության օրենսդրության նորմերը, որոնք վերաբերում են հարկային պարտավորություններին: Հարկային օրենսդրության հիմքում ընկած են այն սկզբունքները, որոնք ապահովում են պետական բյուջեի կայունությունը և անվտանգությունը:
Ամեն դեպքում, հարկային պարտավորությունների կատարման պահանջները կարգավորվում են Հայաստանի Հանրապետության Աջակցող վարչական ընթացակարգերի մասին օրենսդրությամբ (HO-139-N) և այլ համապատասխան իրավական ակտերով:
Ովքեր կարող են դիմել այս որոշման շրջանակում
Այն անձինք, ովքեր կարող են դիմել այս որոշման շրջանակում, ներառում են.
- Ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Անձինք, որոնց հարկային պարտավորությունները ենթակա են դատական կարգով գանձման:
Դիմումի լրացման կարգը
Դիմումի լրացումը պահանջում է հետևյալ քայլերը:
- Հաստատել պահանջվող տեղեկությունները, այդ թվում՝ անձնական տվյալները, հարկային պարտավորությունների տեսակը և դրանց չափը:
- Լրացնել դիմումի ձևը (Dimum Dzev N2)՝ հետևելով համապատասխան հրահանգներին:
- Հավաքել անհրաժեշտSupporting Documents:
Հիմնական բաժինները և դրանց լրացման ուղեցույցը
Դիմումի ձևը բաղկացած է մի քանի հատվածից, որոնք պետք է լրացվեն հետևյալ կերպ:
| Բաժին | Նկարագրություն |
|---|---|
| Անձնական տվյալներ | Լրացրեք Ձեր անուն, ազգանուն, ծննդյան ամսաթիվ: |
| Հարկային պարտավորության տեսակը | Ընտրեք համապատասխան հարկատեսակը: |
| Պարտքի չափը | Հայտարարեք պարտքի գումարը և դրա ժամկետները: |
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող եք ներկայացնել առցանց՝ օգտագործելով Ձեր անձնական համարը կամ էլեկտրոնային ստորագրությունը: Կարևոր է նաև ստուգել, որ դիմումի բոլոր տեղեկությունները ճիշտ են, որպեսզի խուսափեք լրացուցիչ հարցերից:
Ինչ կպահանջվի հաջորդ փուլերում
Դիմումը ներկայացնելուց հետո պետք է սպասել, որ վարչական մարմինները այն մշակեն: Դուք կարող եք ստանալ հետևյալ պատասխանները:
- Որոշում՝ Ձեր դիմումի վերաբերյալ (ըստ կարգի):
- Հնարավորությունը՝ մասամբ կամ ամբողջովին մերժվելու դեպքում գրավոր պարզաբանում:
Շարունակական գործընթաց և դիմումի վիճակի հետևում
Դիմումի ընթացքը կարող եք վերահսկել այցելելով նախանշված կայքէջը: Հնարավոր է նաև դիմել համապատասխան մարմնին պարզաբանումների համար:
Եզրակացություն
Այս որոշումն, որ ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, կարևոր դեր է խաղում ֆիզիկական անձանց հարկային պարտավորությունների կառավարումներում: Նախատեսված ընթացակարգերի ճիշտ կիրառում և համապատասխան փաստաթղթերի նախապատրաստում ապահովում են օրենքի շրջանակում գործողությունների կայունություն:
Դիմումները ճիշտ և ժամանակին ներկայացնելու դեպքում կարող եք կանխել պատժամիջոցների կիրառումը և կարգավորել ձեր հարկային պարտավորությունները:
Որոշման նշանակությունը և իրազեկման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3126-Ա որոշումը, վերապահում է ոչ միայն հարկային պարտավորությունների կատարման հարցերը, այլև շահագրգիռ անձանց իրազեկման կարևորությունը: Այս որոշման ընդունման նպատակն է ապահովել հարկային ոլորտում թափանցիկության բարձրացումը և թույլ տալ, որ ֆիզիկական անձինք ավելի ճիշտ տեղեկատվություն ստանան իրենց հարկային պարտավորությունների մասին:
Շրջանառվող գործընթացի ընթացքում անհրաժեշտ է, որ հարկ վճարողները լինեն իրազեկված իրենց պարտավորությունների մասին: Այդ իսկ պատճառով, ՀՀ ՊԵԿ-ը պարտավոր է կազմակերպել իրազեկման միջոցառումներ, որոնց շրջանակներում կհրապարակվեն տեղեկատվական նյութեր, որոնք կհասանելի լինեն ինչպես առցանց, այնպես էլ տպագիր ձևաչափով: Հարկ վճարողները կարող են օգտվել նաև ՀՀ ՊԵԿ պաշտոնական կայքից, որպեսզի ստանան հիմնարար տեղեկատվություն իրենց պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների գանձման մեխանիզմը
Անդրադառնալով որոշման գանձման ընթացակարգերի մանրամասներին, հարկ է նշել, որ այն հետևում է ՀՀ վարչական գործընթացների օրենսդրությանը, ինչպես նաև միջազգային հարկային ստանդարտներին: Ըստ այդմ, որոշման հիման վրա հետադարձ գործողությունները կարող են իրականացվել մի շարք փուլերով:
- Նախնական հաղորդագրություն: Հարկ վճարողին ուղղվում է նախնական հաղորդագրություն, որը պարունակում է տեղեկատվություն չկատարված հարկային պարտավորությունների մասին:
- Ինչպես արձագանքել: Հարկ վճարողը հնարավորություն ունի ներկայացնելու իր դիրքորոշումը կամ պահանջներ ներկայացնելու, եթե կարծում է, որ որոշումը սխալ է:
- Գանձման գործընթաց: Խնդրի լուծման բացակայության դեպքում, պետք է սկսվի հարկային պարտավորությունների գանձման պաշտոնական գործընթացը:
Այս գործընթացի ընթացքում, հարկ վճարողները պետք է պատրաստ լինեն ներկայացնելու իրենց փաստաթղթերը, որոնք կարող են ապացուցել իրենց հարկային պարտավորությունների կատարման հանգամանքները: ՊԵԿ-ը նաև կարող է իրականացնել վավերացում և ուսումնասիրություններ:
Ամփոփում և ֆիսկալ year-ը
Ֆիսկալ տարին Հայաստանում սկսվում է հունվարի 1-ից և ավարտվում դեկտեմբերի 31-ին: Հարկային պարտավորությունների գանձման գործընթացը, համաձայն ՀՀ ՊԵԿի կայքի, իրականացվում է ֆիսկալ տարվա շրջանակներում, ինչը նշանակում է, որ բոլոր հարկ վճարողները պետք է ուշադիր հետևեն իրենց պարտավորություններին և ունենան համապատասխան փաստաթղթերը:
Հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի արդյունավետ, որպեսզի ապահովվի պետության հուսալիության և հարկային կայունության բարձրացումը: Հարկային վարչության կողմից իրականացվող հետևողական աշխատանքները, այդ թվում որոշումների հրապարակումը, ուղղված են հանրությանը հարկային իրավունքի վերաբերյալ գիտակցության բարձրացմանը: