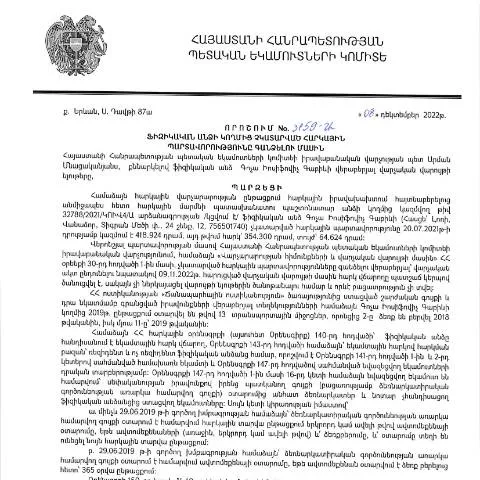
Պետական որոշումը և դրա նշանակությունը հարկային պարտավորությունների համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3159-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործընթացում: Այն սահմանում է, թե ինչպես են պետական մարմինները որոշում եւ իրականացնում հարկերի գանձումը՝ միջոցառումներ ձեռնարկելով հարկային պարտավորություններ չկատարած անձանց նկատմամբ:
Որտեղից է սկսվում գործընթացը՝ պարտավորությունների մասին հաղորդումը
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է այն ժամանակ, երբ հարկ վճարողը չի կատարել իր պարտավորությունները: Սովորաբար, պայմանավորվածությունն ստեղծվում է հարկային հաշվետվությունների հիման վրա, որոնք ներկայացվում են ՀՀ ՊԵԿ:
- Հարկային հաշվետվություններից մեկի ներկայացման դեպքում, երբ հայտնաբերվում են թվային անհամապատասխանություններ կամ պարտավորություններ, հրահանգվում է հարկ վճարողին լրացուցիչ տեղեկություններ տրամադրել:
- Եթե հարկ վճարողը չի արձագանքում, ապա իրավասու մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց:
Ովքե՞ր են ենթակա այս գործընթացին
Այս օրենքի շրջանակներում հարկային պարտավորությունների գանձման ենթակա են բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Նրանք կարող են լինել ինչպես ՀՀ քաղաքացի, այնպես էլ օտարերկրյա քաղաքացի, ով ժամանակավորապես կամ մշտապես բնակվում է Հայաստանում:
- Ավելին, եթե ֆիզիկական անձը դեռ չի հասել 18 տարին, գործընթացը կարող է իրականացվել նրա ծնողների կամ խնամակալների միջոցով:
Նախապատրաստական փուլերը՝ նախքան դիմումը
Դիմումը լրացնելուց առաջ հարկ վճարողը պետք է հավաքի բոլոր անհրաժեշտ փաստաթղթերը, որոնք անհրաժեշտ են գործընթացի համար:
- Հարկային հաշվետվություններ՝ վերջին երեք տարվա ընթացքում:
- Հարկային պարտավորությունների մասին տեղեկություններ:
- Այլ փաստաթղթեր, որոնք կարող են հաստատել պարտավորությունների գոյությունը:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումն իրականացվում է Հայասատանի Հանրապետության Պետական եկամուտների կոմիտեի պաշտոնական կայքում: Հարկ վճարողը պետք է ապահովի, որ դիմումը լրացված լինի ճիշտ և ամբողջությամբ:
Դիմումի լրացման քայլերը
- Մուտքագրեք Ձեր անձնական տվյալները՝ այդ թվում անուն, ազգանուն, ՏՈՒ, և այլ տեղեկություններ:
- Նշեք չկատարված հարկային պարտավորությունների մանրամասնությունը:
- Վավերացրեք դիմումը՝ օգտագործելով էլեկտրոնային ստորագրություն:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը ներկայացվում է առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Առցանց դիմումը ստացվում է, և ստացողը ստանում է կոնֆորմացիա:
- Դիմումը վերանայվում է ոչ ուշ, քան 15 աշխատանքային օրերի ընթացքում:
Ինչպե՞ս է կազմակերպվում մուծման գործընթացը
Եթե դիմումը ընդունվի, հետևողական քայլեր են ձեռնարկվում մուծման իրականացման համար:
- Փաստաթղթերը և վճարման վերաբերյալ տեղեկությունները տրամադրվում են համապատասխան մարմիններին:
- Հարկ վճարողը պետք է իրականացնի վճարումը՝ նշված ժամկետներում:
Որոնք են մերժման պատճառները
Գումարատարման գործընթացում հնարավոր են մերժման տարբեր պատճառներ:
- Եթե ներկայացված տեղեկություններըIncomplete են, դիմումը կարող է մերժվել:
- Ամրագրումից հետո հարկ վճարողը պետք է ստանա մերժման պատճառները, որպեսզի կարողանա դրանք ուղղել:
Ինչ անել մերժման դեպքում
Մերժման դեպքում հարկ վճարողը իրավունք ունի վերաքննարկել որոշումը:
- Մերժման մասին փաստաթուղթ ստանալուց հետո հարկ վճարողը կարող է դիմել վերաքննիչ մարմնին՝ 15 աշխատանքային օրվա ընթացքում:
- Վերաքննիչ մարմինը պետք է իրականացնի դիտարկում՝ 30 աշխատանքային օրերի ընթացքում:
Մասնավոր դեպքեր և արտոնություններ
Որոշ եզակի դեպքերում հարկ վճարողները կարող են օգտվել արտոնություններից:
- Օտարերկրյա քաղաքացիներ, ովքեր Հայաստանում ունեն հարկային պարտավորություններ, կարող են դիմել հատուկ կարգավիճակի համար:
- Անապահով խմբի կամ հաշմանդամություն ունեցող անձանց համար կարող են սահմանափակվել որոշակի պարտավորությունների մուծումները:
Անհրաժեշտ փաստաթղթեր և հավելյալ տեղեկություններ
Դիմելու համար անհրաժեշտ է հավաքել մի շարք փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունները:
- Հարկային հաշվետվությունները:
- Ընդհանուր տեղեկություններ, որոնք վերաբերում են ֆինանսական գործունեությանը:
Վերջին խորհուրդները դիմողների համար
Խորհուրդ ենք տալիս հարկ վճարողներին լինել ուշադիր և հետևողական, երբ լրացնում են դիմումը:
- Նմանատիպ փաստաթղթերի ներկայացումը կարող է լինել բարդ, ուստի պրոֆեսիոնալ օգնություն ստանալը կարող է խնայել ժամանակ:
Իրավաբանական կարգավիճակ և պարտավորություններ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3159-Ա որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Օրենքը հստակեցնում է, որ հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել վճարման պարտավորությունների ուժեղացման, որոնք կարող են իրականացվել հարկային մարմինների կողմից:
Այս որոշման խոսակցական հատվածները նշում են, որ հարկային պարտավորությունները, ըստ էության, չեն միայն ֆինանսական խաղաքարտ, այլև հասարակական գործառույթ, որը պարտադիր է յուրաքանչյուր քաղաքացիների համար: Հարկային պարտավորությունների չկատարումը կարող է ոչ միայն նյութական հետևանքներ ունենալ, այլև իրավական խնդիրներ առաջացնել, ինչը կարող է հանգեցնել վարչական իրավախախտումների:
Որոնման գործընթաց և պահանջներ
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ ՀՀ ՊԵԿ-ն ստանում է տեղեկություններ հարկային պարտավորությունների չկատարման մասին: Դրա հիման վրա, պետական մարմինը կարող է սկսել պարտավորությունների գանձման գործընթաց, որը ներառում է մի շարք քայլեր, որոնք պետք է կատարվեն՝ սկսած նախնական ծանուցումից և ավարտելով պարտքի գանձման համար անհրաժեշտ վարչական գործողություններով:
Նախ, անհրաժեշտ է, որ ՀՀ ՊԵԿ-ն ներկայացնի ծանուցում ֆիզիկական անձին, որում մանրամասնորեն նշվում են պարտավորությունները, ժամկետները և հնարավոր հետևանքները: Այս ծանուցումը կարող է ուղարկվել ինչպես փոստով, այնպես էլ էլեկտրոնային եղանակով, եթե անձը ունի գրանցված էլեկտրոնային հասցե:
Հարկային մարմնի որոշումները ավելի քան երբևէ կարևորվում են, երբ խոսքը գնում է օրենքի հետևողական կիրառման մասին: Ֆիզիկական անձի կողմից ներկայացված ներողամտության կամ այլ պահանջարկների դեպքում, հարկային մարմինը պարտավոր է տարբերվել գործը, որպեսզի ապահովի իրավական ընթացակարգերի համատեղում:
Առաջարկվող լուծումներ և ապագայում հնարավոր փոփոխություններ
Հարկային պարտավորությունների գանձման գործընթացի պարզեցման և անձանց համար դրա հասանելիության բարձրացման նպատակով, ՀՀ ՊԵԿ-ն ուսումնասիրում է նոր տեխնոլոգիաների կիրարկման հնարավորությունները: Այսօր, երբ ամբողջ աշխարհը գնում է թվայնացման, հարկային մարմինները պետք է առավելագույնս օգտագործեն էլեկտրոնային ծառայությունները: Մասնավորապես, հարկային պարտավորությունների գանձման գործընթացը կարող է լինել առավել արդյունավետ, եթե խրախուսվի անձնական համարների և էլեկտրոնային ստորագրությունների օգտագործումը:
Արմենիայի քաղաքացիները հնարավորություն կունենան դիմել այդ ծառայության համար առցանց, ինչը կնվազեցնի վարչական բեռը և կթեթևացնի հարկային մարմինների աշխատանքը: Սա կարող է օգնել նաև քաղաքացիներին ավելի հեշտությամբ վերահսկել իրենց հարկային պարտավորությունները:
Ավելին, ՀՀ ՊԵԿ-ն նախատեսում է բարեփոխումներ, որոնք կհիմնվեն միջազգային լավագույն փորձի վրա, ինչի արդյունքում հանրությունը կունենա ավելի թափանցիկ և արդար հարկային համակարգ: Վարչական գործընթացների պարզեցման և նվազեցման արդյունքում, քաղաքացիները կնկատեն, որ հարկային պարտավորությունների կատարումը ոչ միայն պարտադիր է, այլև կարող է լինել ավելի հասկանալի և մատչելի: