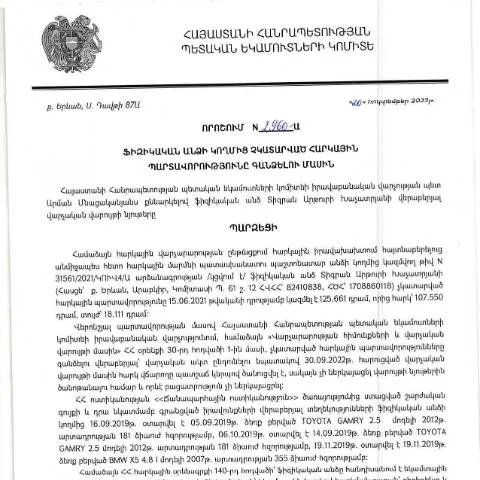
Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
Հայաստանի Հանրապետության Կառավարության որոշումը (N2960), որը ընդունվել է 2022 թվականի հոկտեմբերի 26-ին՝ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու վերաբերյալ, կարևոր դեր ունի երկրի հարկային համակարգում։ Այն սահմանում է ընթացակարգեր, որոնք պետք է իրականացվեն, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունների ոչ կատարման հետևանքով կարող են առաջանալ ոչ միայն ֆինանսական վնասներ, այլ նաև վարչական պատասխանատվություն, ինչը ենթադրում է գումարային տուգանքներ կամ հարկային պարտավորությունների կատարում:
Ովքեր են համայնքում պատասխանատու՝ հարկային պարտավորությունների համար
Այս որոշման շրջանակում հարկային պարտավորությունների կատարման երկու հիմնական խմբեր են դրսևորվում՝ ֆիզիկական և իրավաբանական անձինք։ Ֆիզիկական անձինք ընդգրկում են բոլոր քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ, իսկ իրավաբանական անձինք՝ կազմակերպություններն ու հիմնադրամները:
- Ֆիզիկական անձինք: Նրանք, ովքեր ստանում են եկամուտներ, օրինակ, աշխատավարձ, սեփականության վարձակալություն կամ այլ եկամուտներ:
- Իրավաբանական անձինք: Կազմակերպություններ, որոնք պարտավոր են վճարել հարկեր ըստ իրենց գործունեության:
Դիմումի լրացման առանձնահատկությունները
Ֆիզիկական անձինք պետք է լրացնեն համապատասխան դիմում (Dimum Dzev N2)՝ վկայականների և անհրաժեշտ փաստաթղթերի տրամադրմամբ։ Դիմումը պահանջում է ներկայացնել որոշ փաստաթղթեր, որոնք կապահովեն պահանջվող տեղեկատվությունը:
- Հարկային համարը: Հարկային համարը անհրաժեշտ է, քանի որ առանց դրա չի կարող լինել որևէ գործողություն:
- Անձնագրի տվյալներ: Անձնագրի տվյալները պետք է լինեն ճիշտ և ուղիղ, քանի որ չափորոշիչները ստուգման համար շատ կարևոր են:
- Հարկային պարտավորությունների բնույթ: Պետք է նշվի, թե որ պարտավորություններն են չկատարվել և ինչու:
Տվյալների ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել մի քանի եղանակներով, որոնցից յուրաքանչյուրն ունի իր առավելություններն ու թերությունները:
| Եղանակ | Առավելություններ | Թերություններ |
|---|---|---|
| Առանցքային գրասենյակում | Ամենաարագ ձևաչափ, անձամբ հարցեր տալու հնարավորություն | Ժամանակ ծախսող, մեծ հերթեր |
| Էլեկտրոնային ձևով | Անվտանգություն, արագություն | Հնարավոր տեխնիկական խափանումներ |
| Փոստային ծառայություններով | Հեռակա հարմարություն | Ժամկետների չպահպանում, կարիք է ունենալ հետևել |
Անձնական տվյալների հետ կապված իրավունքը
Դիմորդները պետք է իմանան, որ իրենց ներկայացրած տվյալները պաշտպանված են օրենքով։ Մենք ունենք իրավունք ստանալ անհրաժեշտ տեղեկատվություն մեր պարտավորությունների կատարման մասին, և ցանկացած փոփոխություն պետք է արձանագրվի պետական մարմինների կողմից:
Իհարկե, հարկային համակարգում հստակ ընթացակարգերից մեկն է՝ ապահովել, որ քաղաքացիների տվյալները մնան գաղտնի:
Որպեսզի դիմումը հաջող ընթացք ունենա
Քանի որ այս գործընթացը կարող է լինել բարդ, դիմորդները պետք է լինեն շատ ուշադիր՝ հետևելով մի քանի հիմնական քայլերին:
- Տվյալների ճիշտ լրացում:
- Պաշտոնական վկայականների ամենակարևոր պատճենների կրկնօրինակ:
- Որպեսզի դիմումն ավարտվի, պետք է ունենալ հավաստագրեր՝ կատարած վճարումների մասին:
Փաստաթղթերի տրամադրման ժամկետները
Երբ դիմումը մեկնում է, հարկային մարմինը պարտավոր է արձագանքել 30 օրվա ընթացքում։ Եթե դիմումը մերժվում է, դիմորդը պետք է իմանա դրա պատճառը, որպեսզի կարողանա համապատասխան քայլեր ձեռնարկել:
Երբեմն, եթե փաստաթղթերը լրացվում են սխալ, դիմորդը կարող է պիտանիություն ունենալ լրացնելու համար որոշակի ժամանակահատված:
Հարկային պարտավորությունների չկատարման հետևանքները
Այս որոշումը նախատեսում է, որ եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունը, ապա նա կարող է ենթարկվել տուգանքների:
- Ֆինանսական տուգանքներ: Անօրինական ժամկետներից դուրս վճարումները կարող են հանգեցնել տուգանքների:
- Կառավարական պատասխանատվություն: Եթե պարտավորությունները չեն կատարվում, ապա կարող է ավելացվել պարտավորությունների գանձման գործընթաց:
Հարկային պարտավորությունների չկատարման դեպքում քաղաքացին պետք է ուշադիր լինի և ծանոթանա բոլոր սպասելի հետևանքներին:
Վերջնական խորհուրդներ դիմորդներին
Դիմորդները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ: Չմոռանաք, որ անհրաժեշտ փաստաթղթերը ճիշտ լրացնելը և ներկայացնելը կարող է խուսափել որոշակի բարդություններից:
Այս շարժառիթով հարկային մարմինները կարող են առաջարկել աջակցություն, և ընդհանուր առմամբ, լավ է հետևել հարկային օրենսդրության վերջին փոփոխություններին:
Այս որոշման ընթացակարգային կենտրոնական հարցերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2960-Ա որոշումը նախատեսում է մի շարք ընթացակարգեր, որոնք կարող են հաճախորդներին դժվարացնել իրենց հարկային պարտավորությունները կատարելու գործընթացը։ Ակնարկենք որոշման հիմնական կետերը, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին, ինչպես նաև դրանք կատարելու համար անհրաժեշտ փաստաթղթերը:
Առաջին հերթին, հարկային պարտավորությունների գանձումը կարող է սկսվել միայն այն ժամանակ, երբ հարկային մարմինը ճանաչի, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Այս դեպքում, հարկային մարմինը պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք վկայում են պարտավորությունների գոյության մասին՝ հիմնվելով վարչական գործընթացների վրա:
Երկրորդ, հարկ վճարողի իրավունքներն ու պարտականությունները պետք է ներառվեն որոշման մեջ, որպեսզի հարկային մարմինը համապատասխանորեն տեղեկացնի նրան պարտավորությունների մասին։ Ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, իրավունք ունի գործել, որպեսզի արդարացիորեն պաշտպանվի իր իրավունքները, և հնարավոր է, որ նա կարողանա հիմնավորել իր դիրքորոշումը:
Մասնավորապես, հարկ վճարողը պետք է ուսումնասիրի իր ֆինանսական իրավիճակը, կուտակված պարտավորությունները, ինչպես նաև առաջարկվող լուծումները, որոնք կարող են օգնել նրան կարգավորել իր պարտավորությունները:
Հարկային պարտավորությունների կատարումը՝ առցանց համակարգերի միջոցով
Այս որոշումը նաև նախատեսում է, որ հարկ վճարողները կարող են օգտվել առցանց համակարգերից հարկային պարտավորությունները կատարելու համար: ՀՀ ՊԵԿ կայքում առկա էլեկտրոնային ծառայությունները հնարավոր են դարձնում հարկային վճարումների արագ և արդյունավետ իրականացման, խնայելով ժամանակ և ֆինանսական ռեսուրսներ:
Հարկ վճարողները կարող են մուտք գործել իրենց անձնական հաշիվները, որտեղ նրանք տեսնում են իրենց հարկային պարտավորությունները և վճարումների պատմությունը: Յուրաքանչյուր վճարումն իրականացնելու համար հարկ վճարողները պետք է ունենան իրենց էլեկտրոնային ստորագրությունը, որն ապահովում է գործընթացի անվտանգության բարձր մակարդակ:
Առաջարկվում է նաև, որ հարկ վճարողները, ովքեր առանձին դեպքերում ունեն հարցեր կամ խնդիրներ, կարող են կապնվել ՀՀ ՊԵԿ խորհրդատվական ծառայությունների հետ, որոնք տրամադրում են աջակցություն առցանց: Այս կարգը շատ կարևոր է, քանի որ թույլ է տալիս հարկ վճարողներին ստանալ արագ և պրոֆեսիոնալ աջակցություն:
Օրենքի կիրառման սահմանափակումներ և բացառություններ
Հարկային պարտավորությունների գանձման որոշման կիրառման ընթացքում կարևոր է նկատի ունենալ օրենքի սահմանափակումներն ու բացառությունները: Օրինակ, որոշ դեպքերում, հարկ վճարողը կարող է դիմել ապացուցող փաստաթղթեր, որոնք հիմնավորում են նրա ֆինանսական դժվարություններն ու կարող են հանգեցնել հարկային պարտավորությունների ժամանակավոր դադարեցմանը:
Բացի այդ, որոշումները կարող են նաև ներառել բացառություններ որոշակի սոցիալական խմբերի համար, ինչպիսիք են հաշմանդամություն ունեցող անձինք կամ ծայրահեղ աղքատություն ունեցող ընտանիքները: Այս խումբը պետք է կարողանա ներկայացնել համապատասխան հաստատող փաստաթղթեր, որոնք կհանգեցնեն հարկային պարտավորությունների նվազեցման կամ անհետացման:
Ավելի ևս, որոշման մեջ կարող են լինել իսկական միջոցներ, որոնք թույլ են տալիս հարկ վճարողներին դիմել հարկային մարմիններին՝ արգելափակելու իրենց հաշիվները կամ ժամկետային պարտավորությունները: Այսօրինակները պետք է փաստացիորեն համապատասխանում լինեն օրենսդրական պահանջներին և ընթացակարգերի պահպանմանը: