Սահմանումներ և կարևորություն
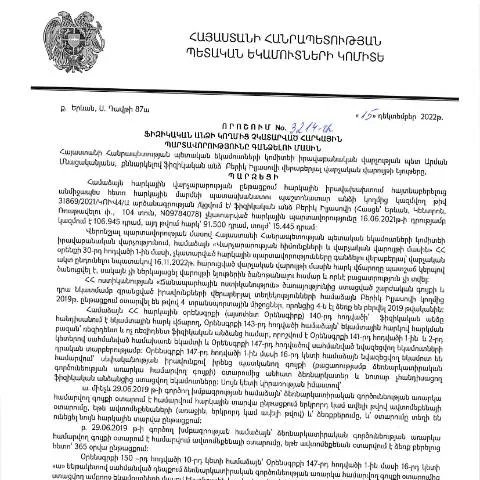
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022թ. որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (N3214-Ա) հանդիսանում է կարևոր իրավական փաստաթուղթ, որ նպատակ ունի կարգավորել հարկային պարտավորությունների կատարման գործընթացը՝ ապահովելով պետության եկամուտները:
Այս որոշումը նախատեսում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների վերսկսման և գանձման ընթացակարգեր, ուստի այս գործընթացում շահագրգիռ կողմերը պարտավոր են ծանոթանալ դրա բովանդակությանը:
Դեպոզիցիայի եղանակներ
Դիմումը կարելի է ներկայացնել մի քանի եղանակով՝ հաշվի առնելով՝ թե որ մեթոդն է ավելի հարմար տվյալ անձի համար:
- Էլեկտրոնային ներկայացում: Այս տարբերակը թույլ է տալիս դիմել առցանց՝ օգտագործելով ՀՀ ՊԵԿ-ին տրամադրված էլեկտրոնային ստորագրությունը:
- Ընտրովի ներկայացում: Պատրաստված դիմումը կարող է ընդգրկվել նաև անձամբ՝ առավելագույն ջանքերով:
- Փոստով ուղարկում: Եթե դիմումը պահանջում է ֆիզիկական ստորագրություն, ապա այն կարող է ուղարկվել ՀՀ ՊԵԿ գրասենյակ:
Անհրաժեշտ փաստաթղթերը
Գլխավոր փաստաթղթեր
Դիմումի հետ ուղարկվելիք փաստաթղթերը կարող են տարբեր լինել կախված իրավիճակից, սակայն հիմնականում ներառում են.
- Պատասխանատու մարմնի կողմից տրամադրված հարակից փաստաթղթեր:
- Հարկային պարտավորությունների վերաբերյալ համապատասխան տեղեկություններ:
- Նամակներ կամ դիմումներ, որոնք վերաբերում են պարտավորությունների կատարմանը:
Անհրաժեշտության դեպքում
Եթե ֆիզիկական անձը գտնվում է հատուկ իրավիճակներում, ինչպիսիք են:
- Ունի մաշվածության խնդիրներ
- Տեղափոխության խնդիրներ
- Այլ իրավական հանգամանքներ
Անհրաժեշտ է տրամադրել համապատասխան փաստաթղթեր, որոնք կհաստատեն խնդիրը:
Փոփոխությունները և արտոնությունները
Այս որոշումն ունի նաև հատուկ դրույթներ՝ որոնք վերաբերում են հարկային պարտավորությունների ստուգման և գանձման մեթոդներին:
- Արտոնություններ՝ որոշ պահերի համար կարող են կիրառվել:
- Անձանց արտոնություններ՝ կախված նրանց սոցիալական վիճակից:
Անձանց պրոֆիլներ
Որոշումն անդրադառնում է տարբեր ֆիզիկական անձանց, որոնք կարող են ենթարկվել հարկային պարտավորությունների:
- Անձինք, որոնք ունեն փաստաթղթեր՝ հարկային պարտավորությունների վերաբերյալ:
- Ընկերություններ, որոնք տրամադրում են հարկային պարտավորություններ:
- Այլ անձինք, որոնք կարող են կապված լինել հարկային պարտավորություններին:
Գործընթացի փուլերը
Առաջին փուլը ենթադրում է դիմողի ստորագրած դիմումի ներկայացում։ Երկրորդ փուլը՝ դիմումը ստուգելուց հետո՝ ծրագիրը նախատեսում է որոշակի ժամկետ:
- Մեկնաբանություն՝ կառավարության կողմից արձանագրված ժամանակին:
- Վիճակագրություն՝ ներկայացված դիմումների վերաբերյալ:
Վերջնական փուլը ենթադրում է՝ ավարտված պարտավորությունների կատարումը:
Ժամկետներ
Ձեռք բարձրացնել այս դիմումը պետք է մինչև արդեն սահմանված ժամկետը:
| Ժամկետի տեսակը | Ամսաթիվ |
|---|---|
| Դիմելու վերջնաժամկետ | 2023 թվականի մարտի 31 |
| Հարկային պարտավորությունների վճարում | 2023 թվականի հունիսի 30 |
Սկզբնաղբյուրներ և տեղեկություններ
Այս որոշման վերաբերյալ լրացված տեղեկություններ կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Կա նաև հնարավորություն ստանալ տեղեկատվություն գրասենյակում:
Ավելին տեղեկանալու համար կարող եք այցելել պաշտոնական կայքը, որտեղ ներկայացված են նաև այլ համապատասխան տվյալներ:
Առաջարկություններ հարկային պարտավորությունների կատարումը մարելու գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3214-Ա որոշումն ակնկալում է, որ հարկային պարտավորությունների կատարումը լինի ժամանակին ու լիարժեք: Այս համատեքստում, պետք է նշել, որ պարտավորությունների կատարումը կարող է իրականացվել տարբեր եղանակներով: Առաջարկվում է ստեղծել առցանց հարթակ, որտեղ հարկատուները կարող են ավելի մանրամասն տեղեկություններ ստանալ իրենց պարտավորությունների մասին, այդ թվում՝ անցած հաշվետվությունների և վճարման պատմության վերաբերյալ:
Ավելին, հարկային տնտեսության բարելավման նպատակով, անհրաժեշտ է նաև իրականացնել հարկային կրթության ծրագրեր, որոնք ուղղված են քաղաքացիների տեղեկացվածության բարձրացմանը: Դրանք կարող են ներառել սեմինարներ և դասընթացներ, որտեղ կքննարկվեն հարկային պարտավորությունների կատարումը և դրանց բացակայության հետևանքները:
Քաղաքացիների իրավունքներն ու պարտականությունները հարկային համակարգում
Քաղաքացիները, որոնք ենթարկվում են հարկային պարտավորությունների, ունեն որոշ իրավունքներ և պարտավորություններ, որոնց մասին պետք է տեղյակ լինեն: ՀՀ հարկային օրենսդրության համաձայն, յուրաքանչյուր հարկատու իրավունք ունի ստանալ պարզ և հասկանալի տեղեկություններ իրենց հարկային կարգավիճակի մասին, այն սակագների, նվազեցումների և արտոնությունների մասին:
Միևնույն ժամանակ, հարկատուներն ունեն նաև պարտավորություններ, որոնք ներառում են իրենց հարկային հաշվետվությունների ժամանակին ներկայացումը, ինչպես նաև հարկերի վճարումը սահմանված ժամկետներում: Այս իրավունքների և պարտավորությունների նույնամիտ ներկայացումը կարող է նպաստել քաղաքացիների պատասխանատվության և գիտակցության բարձրացմանը:
Հարկային հանձնաժողովների դերը և նշանակությունը
ՀՀ ՊԵԿ-ի հարկային հանձնաժողովները play a crucial role in the assessment and collection of taxes from individuals and legal entities. These committees are established to ensure transparency and fairness in tax matters. They provide a platform for taxpayers to appeal decisions made by tax authorities, ensuring that each case is considered thoroughly before a final decision is reached.
Furthermore, these tax commissions can also serve as an advisory body, helping to educate taxpayers about their rights and responsibilities, as well as the procedures involved in the tax system. Their functions can include resolving conflicts, providing recommendations for tax disputes, and ensuring compliance with tax laws. By fostering a collaborative environment, tax commissions can help maintain trust between the government and its citizens, ensuring that tax laws are applied fairly and equitably.