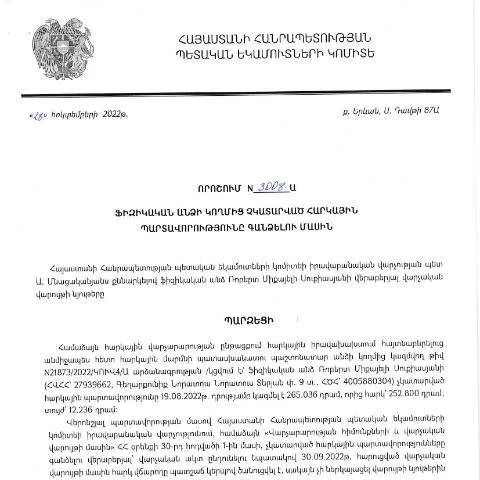
Քայլեր հարկային պարտավորությունների կատարումը: ՀՀ ՊԵԿ որոշումը N3008
2022 թվականի հոկտեմբերի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ռոբերտ Միքայելի Սուքիասյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3008-Ա որոշումը ոչ միայն հարկային մարմինների գործունեության կարևոր բաղադրիչ է, այլև քաղաքացիական պարտավորությունների կատարման կարգապահության վերականգնման միացի միջոց:
Ֆինանսական պարտավորությունները և դրանց հետևանքները
Հայաստանի Հանրապետությունում բոլոր քաղաքացիները պարտավոր են վարել ճիշտ հարկային հաշվետվություն և կատարել իրենց հարկային պարտավորությունները: Չի կատարված հարկային պարտավորությունները կարող են հանգեցնել բարձր տուգանքների և նույնիսկ քրեական հետապնդման:
Հարկային պարտավորությունները չկատարելու հետևանքները
- Տուգանքներ՝ չկատարված պարտքի համար
- Դատական գործընթացներ՝ պարտքի գանձման վերաբերյալ
- Հարկային պարտավորությունների ավելացում՝ որպես տոկոս
Ովքեր կարող են դիմել և ինչպիսիք են նրանց պարտավորությունները
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Սա ներառում է, սակայն չի սահմանափակում, միայն աշխատող անձանց, ինքնազբաղվողներին և այլ հարկամարկային սուբյեկտներին:
Երիտասարդները և նրանց պարտավորությունները
Նոր աշխատող երիտասարդները, ովքեր առաջին անգամ են վճարում հարկերը, հատկապես պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների կատարման նկատմամբ:
Ինքնազբաղվող ֆիզիկական անձանց պարտավորությունները
Ինքնազբաղվողները պետք է ապահովեն, որ նրանք պահեն և ներկայացնեն բոլոր հարկային հաշվետվությունները, որոնք պահանջվում են օրենքով:
Ինչպես պատրաստել և ներկայացնել փաստաթղթերը
Այս որոշումը սահմանում է, որ հարկային պարտավորությունների կատարումը պետք է իրականացվի համապատասխան փաստաթղթերի հավաքման միջոցով:
Պատրաստման գործընթացը
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունների կատարումը:
- Քննարկեք և վերլուծեք, թե ո՞ր փաստաթղթերն են պարտադիր:
- Ստեղծեք հաշվետվություններ՝ հիմնվելով ձեր եկամուտների վրա:
Որպեսզի փաստաթղթերը գրեթե ճիշտ լրացվեն
- Պահպանեք բոլոր փաստաթղթերի պատճենները
- Եթե անհրաժեշտ է, խնդրեք իրավաբանական խորհրդատվություն
Դիմումի գործընթացը և հարկային մարմինների արձագանքը
Դիմումը կարող է ներկայացվել օնլայն կամ անձամբ՝ հարկային մարմիններին:
Ինտերնետից օգտվելու հնարավորություն
ՀՀ ՊԵԿ-ը տրամադրում է օնլայն ծառայություններ, որոնց միջոցով կարող եք ներկայացնել ձեր դիմումները:
Դիմումը ներկայացնելու հեռանկարները
Դիմման կարգի թերությունները կարող են հանգեցնել հրաժարվելու կամ փաստաթղթերի լրացման պահանջելու:
Հրաժարումը կամ թերությունները և դիմումը կրկին ներկայացնելու քայլերը
Եթե դիմումը մերժվի, հարկադիր վճարման վերաբերյալ կարող եք դիմել նորից:
Որոնք են մերժման հիմնական պատճառները
- Անհասցե փաստաթղթեր
- Լրացված սխալ տեղեկություններ
Խնդիրների լուծման քայլերը
- Անհրաժեշտ տեղեկությունները ապահովել
- Հնարավորության դեպքում, դիմել իրավաբանական խորհրդատվություն
Անձնական տվյալների և տեղեկությունների ապահովումը
Այս որոշման շրջանակներում, հարկային մարմինները պետք է ապահովեն, որ յուրաքանչյուր ֆիզիկական անձի տվյալները պահվեն գաղտնի և օգտագործվեն միայն օրենքով նախատեսված ձևով:
Պահպանման և գաղտնիության պարտավորությունները
Հարկային մարմինները պետք է ապահովեն, որ ձեր անձնական տվյալները չեն հրապարակվում առանց ձեր թույլտվության:
Հայտարարությունների և խորհրդատվությունների հնարավորություն
Եթե դուք ունեք հարցեր կամ խնդիրներ, կարող եք դիմել ՀՀ ՊԵԿ միջոցներին:
Ներքին խորհրդատվություններ
ՊԵԿ-ի ստորաբաժանումները առաջարկում են խորհրդատվություն՝ հարկային պարտավորությունների կատարման հարցերով:
Օնլայն ռեսուրսներ
ՀՀ ՊԵԿ պաշտոնական կայքում կարող եք գտնել անհրաժեշտ տեղեկությունները:
Վերջնական նշումներ և կարևոր խորհուրդներ
Հարկային պարտավորությունները կատարելը քաղաքացիական պարտավորություն է, որը կարևոր է Հայաստանի Հանրապետության տնտեսության կայունության համար:
Անհրաժեշտ է, որ բոլոր քաղաքացիները լինեն ուշադիր իրենց հարկային պարտավորությունների նկատմամբ և կատարեն բոլոր պահանջված քայլերը՝ որպեսզի խուսափեն տարատեսակ պատժամիջոցներից:
Անձնական տվյալների պաշտպանություն և հարկային պարտավորություններ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների մասին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3008-Ա որոշումն ընդգրկում է նաև անձնական տվյալների պաշտպանության սկզբունքները: Որոշման հիմքում դրված է այն, որ հարկային պարտավորությունների գանձումը չի կարող խախտել անձնական տվյալների պաշտպանության իրավունքները, որոնք սահմանված են «Անձնական տվյալների պաշտպանության մասին» օրենքով: Այսպիսով, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր տվյալները, որոնք վերաբերում են հարկ վճարողներին, մշտապես պաշտպանվեն չարաշահումներից:
Անձնական տվյալների պաշտպանությունը խիստ կարևոր է հարկային պարտավորություններն իրականացնելու գործընթացում, քանի որ յուրաքանչյուր ֆիզիկական անձ պետք է վստահ լինի, որ իր անձնական տեղեկությունները օգտագործվում են բացառապես օրենքով սահմանված նպատակներով: Հարկային մարմինները պետք է գործեն օրենքի շրջանակում, ապահովելով տվյալների գաղտնիությունը:
ՀՀ ՊԵԿ-ի որոշման իրականացման մեխանիզմներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված թիվ 3008-Ա որոշման իրականացման մեխանիզմները նախատեսում են մի շարք քայլեր, որոնք նպատակ ունեն ժամանակին և արդյունավետ կերպով գանձել ֆիզիկական անձանց պարտավորությունները: Առաջին հերթին, որոշման շրջանակներում նախատեսվում է տեղեկատվական համակարգերի զարգացում և բարելավում, որոնք թույլ են տալիս ավտոմատացնել պարտավորությունների գանձման գործընթացը:
Մասնավորապես, հարկային մարմինները կարող են օգտագործել մուտքային տվյալների վերլուծության տեխնոլոգիաներ, որոնք կգործեն որպես կանխարգելիչ միջոց՝ բացահայտելու համար հարկային պարտավորությունների չկատարման դեպքերը: Դրանով իսկ, շատ ավելի հեշտ կլինի վերահսկել և կարճ ժամկետներում արձագանքել հարկային խախտումներին:
Այնուհետև, ֆիզիկական անձանց հետ կապը հաստատելու համար նախատեսվում են տեղեկատվական հաղորդակցման միջոցներ, որոնք թույլ են տալիս տեղեկացնել նրանց իրենց պարտավորությունների մասին՝ օգտագործելով SMS, էլեկտրոնային նամակներ կամ այլ հաղորդակցման եղանակներ: Սա կհանգեցնի ավելի բարձր մակարդակի տեղեկացվածության և կրճատելու է չկատարված պարտավորությունների թիվը:
Կասեցման և վիճարկման մեթոդներ
Երբ ֆիզիկական անձը չի համաձայնում հարկային պարտավորությունների գանձման գործընթացի հետ, նա ունի իրավունք վիճարկել ՀՀ ՊԵԿ-ի որոշումը՝ ներկայացնելով համապատասխան հիմնավորումներ: Այդ նպատակով անձը պետք է պատրաստի դիմում, որը պետք է պարունակի իր անձնական տվյալները, վճարային տեղեկությունները և պատճառներ, որոնք հիմք են հանդիսանում որոշման վիճարկման համար:
Վիճարկման գործընթացը ենթադրում է, որ դիմողը պետք է զեկուցի նաև իր կարծիքը, թե ինչու է համարում, որ որոշումը սխալ է: Այնուհետև ՀՀ ՊԵԿ-ն պարտավոր է կատարել ուսումնասիրություններ և պատասխանել դիմումատուն՝ սահմանված ժամկետներում:
Այս գործընթացը նաև ենթադրում է, որ եթե ՀՀ ՊԵԿ-ի որոշումը վիճարկող անձը ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը և հիմնավորումները, ապա նա կարող է դիմել նաև դատարան՝ որպես վերջնական միջոց: Դա տրամադրում է հնարավորություններ, որպեսզի ֆիզիկական անձը պաշտպանված լինի իր իրավունքների շրջանակներում: