Հարկային պարտավորությունների կատարման գործընթացը
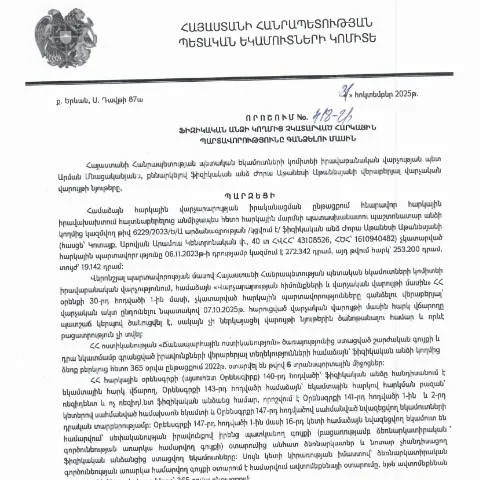
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.10.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 418-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է այն քաղաքացիների հարկային պարտավորություններին, որոնք չեն կատարվել սահմանված ժամկետներում։ Այս որոշմամբ նախատեսվում են միջոցներ, որոնք հնարավորություն են տալիս պետական մարմիններին իրականացնել հարկային պարտավորությունների գանձում՝ ապահովելով հարկային օրենսդրության պահպանությունը։
Որպեսզի չպարտադրվեք՝ հարկադիր միջոցների կիրառումը
Որպես ֆիզիկական անձ, հարկային պարտավորություն կատարելու անկարողությունը կարող է հանգեցնել հարկադիր միջոցների կիրառման։ Դրանք կարող են լինել՝
- Հարկային պարտքի գանձում
- Կանխիկ միջոցների բռնագանձում
- Հետագա վարչական միջոցառումներ
Խնդիրը ծագում է, երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները, և դա կարող է հանգեցնել ֆինանսական կորուստների, ինչի պատճառով կարևոր է ուշադիր լինել ժամկետներին և պարտավորություններին:
Հայտի և դրա ձևի մանրամասները
Հայտը, որը ներկայացվում է ՀՀ ՊԵԿ-ին, պետք է պարունակի հետևյալ տեղեկությունները՝
- Հայրանվան և ազգությունը
- ՀՎՀՀ և ՀԾՀ համարը
- Հարկային պարտավորության տեսակը
- Հարկային պարտքի գումարը
Այս տեղեկությունները լրացնելիս պետք է լինել առավելագույնս ուշադիր, քանի որ սխալները կարող են հանգեցնել հայտի մերժման:
Անհրաժեշտ փաստաթղթերի ցանկը
Հայտը ներկայացնելու համար անհրաժեշտ է նաև մի շարք փաստաթղթեր։ Նրանց թվում են՝
- Հարկային պարտավորությունների վերաբերյալ դրական կամ բացասական տեղեկանք
- Անձնագրի կամ նույնականացման քարտի պատճեն
- Հարկային պարտավորությունների վերաբերյալ բողոքարկման դիմումը (եթե առկա է)
Պետք է մեկ անգամ ևս ստուգել, որ բոլոր փաստաթղթերը ճիշտ և ամբողջական են՝ մերժումների բացառման համար:
Որոնք են հետևանքները մերժման դեպքում
Եթե ձեր հայտը մերժվում է, կարևոր է հասկանալ, թե ինչ քայլեր պետք է ձեռնարկեք։ Մերժման պատճառները կարող են լինել տարբեր, սակայն ամենակարևորն է՝
- Խնդրի լուծում՝ դիմումի վերանայմամբ
- Նոր տվյալների ներկայացում
- Հարկային մարմնի հետ կապ հաստատել և պարզաբանումներ ստանալ
Խորհուրդ է տրվում միշտ լինել կապի մեջ հարկային մարմնի հետ՝ ավելի ճշգրիտ և արագ լուծման համար:
Պատասխանատու մարմնի դերը և իրավասությունները
ՀՀ ՊԵԿ-ը հանդիսանում է այն մարմինը, որը պատասխանատու է հարկային պարտավորությունների վերահսկման և գանձման գործընթացի համար։ Այս մարմինը կարող է կիրառել ինչպես հարկային, այնպես էլ վարչական պատասխանատվություն՝ համաձայն Հայաստանի Հանրապետության վարչական օրենսդրության:
Այսօր հարկային մարմինները նաև ներդնում են էլեկտրոնային համակարգեր, որոնք օգնում են քաղաքացիներին հեշտացնել իրենց պարտավորությունների կատարման գործընթացը:
Ժամկետները և ընթացակարգը
Հարկային պարտավորությունների կատարումը պետք է իրականացվի սահմանված ժամկետներում, հակառակ դեպքում կարող են կիրառվել վարչական պատժամիջոցներ։ Ժամկետները կարող են տարբեր լինել՝ կախված իրավիճակից և հարկային պարտավորության տեսակից:
Սահմանված ժամկետների մերժման դեպքում հարկային մարմինը պետք է տեղեկացնի քաղաքացիներին՝ անկախ վերանայման գործընթացի ընթացքից:
Հաջորդ քայլերը՝ հայտի ներկայացումից հետո
Հայտը ներկայացնելուց հետո հարկային մարմինը կունենա որոշակի ժամկետ՝ այն գնահատելու և պատասխանելու համար։ Եթե հայտը ընդունվում է, դուք կստանաք գրավոր հաղորդագրություն, որտեղ կից կլինի նաև ամենակարևոր մանրամասները՝ կապված ձեր պարտավորությունների կատարման հետ:
Եթե հայտը մերժվում է, իրավացիորեն պահանջեք պատճառների բացատրություն և հնարավորինս արագ լուծեք առկա խնդիրները:
Հարկային պարտավորությունների գանձման բարդությունները
Դուք կարող եք հանդիպել բարդությունների, որոնք կապված են հարկային պարտավորությունների կատարման հետ։ Ժամանակի ընթացքում, եթե պարտավորությունները չեն կատարվում, դրանք կարող են աճել, ինչը միայն մեծացնում է ֆինանսական ճնշումը:
Այսպիսով, կարևոր է լինելու ուշադիր և հետևողական, որպեսզի կարգավորեք բոլոր ֆինանսական պարտավորությունները:
Հարկային պարտավորությունների վեճերը և դրանց լուծման մեթոդները
Հարկային պարտավորությունների գանձման գործընթացը հաճախ կարող է հանգեցնել վեճերի ֆիզիկական անձանց և հարկային մարմինների միջև։ Այսպիսի իրավիճակներում կարևոր է հասկանալ, թե ինչպիսի քայլեր են ձեռնարկվում՝ վեճերը լուծելու համար։ ՀՀ ՊԵԿ իրավաբանական վարչությունը, որոնք ղեկավարում են հարկային պարտավորությունների գանձման գործընթացը, ունեն որոշ մեթոդներ, որոնք կարող են օգնել որոշ ներքին խնդրանքներին։
Առաջին հերթին, հարկային մարմինները պարտավոր են կատարելու նախնական ուսումնասիրություն՝ բողոքների հիման վրա։ Բողոքների դեպքում հարկ վճարողներին տրվում է հնարավորություն ներկայացնելու փաստաթղթեր, որոնք կարող են ապացուցել իրենց դիրքորոշումը։ Բացի այդ, հարկատուները կարող են դիմել նաև վարչական դատարան, եթե իրենց համար պարզ չէ, թե ինչպես է իրականացվում հարկային պարտավորությունների գանձումը։ Սա կարող է ավելացնել ժամանակի և ռեսուրսների ծախսը, սակայն իրավաբանական պաշտպանության համար կարևոր քայլ է։
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է նաև վարչական գործընթացների օրենքով, որտեղ նշված են բոլոր անհրաժեշտ քայլերը, որոնք պետք է ձեռնարկվեն՝ վեճերը լուծելու և հարկային մարմինների կողմից որոշումների ընդունման համար։ Վիճելի հարցերը սովորաբար լուծվում են համաձայնեցման գործընթացով, որը պարունակում է բանակցություններ երկու կողմերի միջև։
Հարկային պարտավորությունների վերանայման գործընթացն ու դրա հերթականությունը
Հարկային պարտավորությունների վերանայման գործընթացը կարևոր նշանակություն ունի՝ հատկապես այն ժամանակ, երբ հարկ վճարողը համարվում է սխալմամբ պարտավորությունների տակ։ ՀՀ ՊԵԿ-ը նույնպես տրամադրում է հնարավորություն հարկ վճարողներին դիմել վերանայման՝ ներկայացնելով հիմնավորումներ և փաստաթղթեր, որոնք կարող են կասկածի տակ դնել նախկին որոշումը։
Վերանայման գործընթացը սկսվում է հարկատուի դիմումով, որում պետք է ներկայացվեն բոլոր համապատասխան փաստաթղթերը և պատճառները, որ հաաամար անհրաժեշտ է վերանայել փաստաթղթերը։ Դիմումն անցնում է նախնական ստուգում, և եթե այն բավարար է, ապա սկսվում է մասնագիտական ուսումնասիրություն՝ իրականացնելու անհրաժեշտ գործողություններ։ Եթե հարկային մարմինները որոշում են, որ պարտավորությունները սխալ են իմաստավորված, ապա կարող են վերանայել դրանք և վերականգնել հարկ վճարողի իրավունքները։
Այս գործընթացում մինև բարձր է հարկային մարմինների նկատմամբ վստահությունը՝ հաշվի առնելով, որ դրանք վստահելի և արդար մարմիններ են, որոնց նպատակն է ապահովել հարկային օրենսդրության իրականացման արդյունավետությունը։
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել լուրջ հետևանքների՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական։ ՀՀ-ում հարկային պարտավորությունները չեն հանդիսանում միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց համար։ Ոչ միայն պարտավորությունների չկատարումը կարող է հանգեցնել տուգանքների, այլև հարկային մարմինը կարող է ձեռնարկել հարկային պարտավորությունների իրականացման տարածքում գործողությունները։
Եթե հարկ վճարողը ժամանակին չի կատարում իր պարտավորությունները, ապա հարկային մարմինը կարող է պահանջել պարտավորությունների կատարումը՝ ներմուծելով նախկինում նշված որոշումները։ Այս նոր որոշումը, որը հրապարակվել է 2025 թվականի նոյեմբերի 20-ին, առանձնացնում է նաև վերջին օրենսդրական փոփոխությունները, որոնք կապվում են հարկային պարտավորությունների իրականացման հետ։
Հաճախ հարկ վճարողները չեն հասկանում, որ հարկային պարտավորությունները չկատարելու դեպքում կարող են լինել անգամ քրեական պատասխանատվություն։ Այդ պատճառով էլ կարևոր է, որ ֆիզիկական անձինք և իրավաբանական անձինք ուշադիր հետևեն իրենց հարկային պարտավորություններին և անհրաժեշտ քայլերը կատարեն՝ դրանք ժամանակին և ճիշտ կատարելու համար։