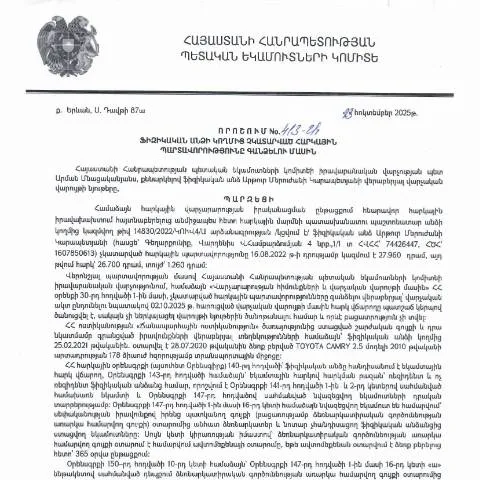
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումների գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձումը կարևոր վարչարարական գործընթաց է, որը ապահովում է պետության եկամուտների հավաքագրման արդյունավետությունը։ 2025 թվականի հոկտեմբերի 23-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 413-Ա որոշումը գծագրում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման ընթացակարգերը։ Այս հոդվածում կբացատրենք, թե ինչպիսին է այդ գործընթացը, ովքեր են մասնակիցները, ինչպես լրացնել ու ներկայացնել համապատասխան փաստաթուղթը, և ինչ քայլեր պետք է ձեռնարկվեն՝ պատահարների դեպքում։
Հարկային պարտավորությունների գանձման գործընթացի հիմնական փուլերը
- Պարտավորության առաջացման պահ: Հարկային պարտավորությունները կարող են առաջանալ տարբեր հանգամանքներից, ինչպիսիք են մուծումները, որոնք պետք է կատարվեն օրենքով սահմանված ժամկետներում։
- Հարկային հայտարարության ներկայացում: Ֆիզիկական անձի կողմից հարկային հայտարարության պատշաճ ու ժամանակին ներկայացումը կարևոր դեր ունի պարտավորությունների որոշման մեջ։
- Վիճակագրական տվյալների մշակում: Հարկային մարմինները հավաքում են բոլոր անհրաժեշտ տեղեկատվությունը պարտավորությունների գանձման համար։
- Ներկայացված փաստաթղթերի ստուգում: Ստուգվում է, արդյոք մատչելի տվյալները համապատասխանում են օրենքի պահանջներին։
- Գանձման գործընթացի սկսում: Եթե հարկային պարտավորությունները հաստատվում են, սկսվում է դրանց գանձման գործընթացը։
Ովքեր են ներառված գործընթացում
Այս գործընթացի մեջ ներգրավված են երեք հիմնական կողմեր՝
- Ֆիզիկական անձը: Պարտավորություն ունեցող կողմը, որի պարտականությունների մասին խոսվում է։
- Հարկային մարմինները: ՀՀ ՊԵԿ-ն, որը պատասխանատու է հարկերի հավաքագրման ու վերահսկողության համար։
- Օտարերկրյա մարմինները: Եթե պարտավորությունները վերաբերում են արտերկրյա ընկերություններին, ապա նրանցից պահանջվում է համապատասխան փաստաթղթեր։
Մանրամասն վերանայման ենթակա քաղվածքներ
Անհրաժեշտ է ուսումնասիրել որոշման մեջ ներկայացված քաղվածքները, որոնք հստակեցնում են պարտավորությունների մասին տեղեկատվությունը։ Բոլոր տվյալները պետք է լինեն ճիշտ ներկայացված` հաշվի առնելով օրենքով նախատեսված նորմերը։
Քաղվածքների դասակարգում
| Քաղվածքի տեսակ | Նկարագրություն | Պահանջվող փաստաթղթեր |
|---|---|---|
| Հարկային հայտ | Ուղարկվում է հարկային մարմնին` պարտավորությունների տեսականու ներկայացման համար | ՀՀ ՊԵԿ-ի սահմանած ձևաթղթերը |
| Հարկային հաշվետվություն | Պարտավորությունների վերաբերյալ տեղեկատվություն | Վիճակագրական տվյալներ, եկամտային հաշվետվություններ |
| Հարկային տեղեկանք | Հարկային պարտավորությունների ամբողջական տվյալ | Ադմինիստրատիվ փաստաթղթեր |
Ինչպես լրացնել ու ներկայացնել փաստաթուղթը
Փաստաթղթի լրացումը պահանջում է հատուկ ուշադրություն, որպեսզի ապահովվի բոլոր պահանջների համապատասխանությունը։ Մանրամասնենք, թե ինչ քայլեր պետք է անել՝
- Ծանոթանալ ձևաթղթերի պահանջներին: ՀՀ ՊԵԿ-ի կայքում հասանելի են բոլոր անհրաժեշտ ձևաթղթերը, որոնք պետք է լրացվեն ըստ իրենց բնույթի։
- Լրացում: Ֆորմայում նշեք բոլոր պարտադիր դաշտերը, ներառյալ անձնական տվյալները, հարկային պարտավորությունների մանրամասնությունները:
- Ստուգում: Նախքան ներկայացումը, ստուգեք, որ բոլոր տվյալները ճիշտ են լրացված՝ սխալները կարող են հանգեցնել գործընթացի երկարացման:
- Ներկայացում: Փաստաթղթերը ներկայացնելը կարող է իրականացվել անձամբ կամ էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարները:
Ընդունման և ստուգման ընթացակարգը
Ներկայացված փաստաթղթերը ենթակա են ստուգման՝ ՀՀ ՊԵԿ-ի կողմից: Եթե գործընթացը նորմալ ընթանում է, ապա կստանաք համապատասխան տեղեկություն ինքներդ կամ ձեր ներկայացրած դիմումի միջոցով:
Անհրաժեշտ գործընթացները ստուգման ժամանակ
- Պաշտոնական արձանագրություն՝ պարտավորությունների հաստատման մասին:
- Ստուգման ժամանակահատվածների վերաբերմունքը:
- Հնարավոր վիճակագրական նամակագրություն:
Ինչ անել` եթե դիմումը մերժվի
Մերժման դեպքում երկաթուղային տարբերակները կարող են լինել, սակայն կարևոր է հասկանալ պատճառները։ Որպեսզի հնարավոր լինի վիճարկել որոշումը, հետևեք այս քայլերին:
- Բողոք ներկայացնել: Իհարկե, անհրաժեշտ է դիմել վերևի կազմակերպությանը՝ ներկայացնելով բողոքը:
- Ապացույցներ հավաքել: Պահանջվող բոլոր փաստաթղթերը պետք է հավաքվեն:
- Պարզաբանել իրավիճակը: Հարկավոր է մանրամասն ներկայացնել իրավիճակի հանգամանքները:
Կայունությունը սիստեմերում
Այս բոլոր գործընթացները կատարվում են նաև ապագայի տեսլականի վրա, ինչը ավելացնում է դրանց կայունությունը։ Տվյալներն ու հաշվետվությունները պահպանվում են էլեկտրոնային ձևաչափով:
Մտածեք թվային տեխնոլոգիաների մասին
Թվայնացման գործընթացը Հայաստանին հնարավորություն է տալիս արդյունավետ կառավարման և հաշվետվությունների համակարգի զարգացման։ Այս մեկնաբանությունները պետք է սերտաճեն հարկային մարմինների աշխատանքի գործընթացներին:
Սիստեմային փոփոխություններ և դրանց ազդեցությունը
Այսօր Հայաստանն իրականացրել է բազմաթիվ բարեփոխումներ, որոնք ազդում են հարկային համակարգի վրա։ Նորարարական մոտեցումները կօգնեն բարձրացնել հարկային պարտավորությունների հավաքման արդյունավետությունը:
Անհրաժեշտ տեղեկություններ և ռեսուրսներ
Անհրաժեշտ է նաև հաշվի առնել, որ հարկային պարտավորությունների մասին ամբողջական տեղեկատվության համար կարելի է դիմել ՀՀ ՊԵԿ-ի պաշտոնական կայքին, որտեղ բացառիկ տեղեկություններ կան` կապված հարկային համակարգի բոլոր ասպեկտների հետ:
ՊԵԿ որոշման հիմքերը և իրավական հիմքերը
ՀՀ ՊԵԿ-ն իր գործունեության ընթացքում հիմնվում է բազմաթիվ օրենքների ու կանոնակարգերի վրա, որոնց նպատակն է սահմանել հարկային պարտավորությունների կատարումը և դրանք կարգավորող սկզբունքները: 2025 թվականի հոկտեմբերի 23-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 413-Ա որոշումը առաջացրել է լայնածավալ քննարկումներ մասնագիտական շրջանակներում: Այդ որոշումը, ինչպես նաև դրա հիմքերը, հիմնված են ՀՀ վարչական կարգերի օրենսգրքի (HO-139-N) դրույթների վրա, որտեղ նշված են հարկային պարտավորությունների կատարման կարգերը:
Այս որոշման մեջ ընդգծվում է, որ ֆիզիկական անձինք պարտավոր են կատարվել հարկային վճարումները սահմանված ժամկետներում, և չկատարելու դեպքում կիրառվում են համապատասխան արգելանքներ և պատիժներ: Հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին, այդ իսկ պատճառով ՊԵԿ-ն օգտագործում է էլեկտրոնային ծառայություններ՝ տեղեկացնելով քաղաքացիներին իրենց պարտավորությունների մասին:
Դատական ընթացակարգեր և քաղաքացիների իրավունքները
Դատական կարգով հարկային պարտավորությունների կատարման պարտադրումն այսօր հաճախ անխուսափելի է դարձել: Հարկային մարմինները ունեն իրավական հիմքեր խախտելու դեպքում հարկային պարտավորությունների համապատասխանաբար հարկային դատարան դիմելու համար: 413-Ա որոշման շրջանակներում հարկային մարմնին ընձեռվում է հնարավորություն պահանջել հարկային պարտավորությունների կատարումը, եթե քաղաքացին չի կատարել դրանք սահմանված ժամկետում:
Ավելի կարևոր է, որ որոշումն իր մեջ ներառում է նաև քաղաքացիների իրավունքները: Օրինակ, յուրաքանչյուր քաղաքացի ունի իրավունքը վիճարկել հարկային մարմնի որոշումները դատարանում, եթե զգում է, որ իր իրավունքները խախտվում են: Նաև կարևոր է նշել, որ քաղաքացիներն իրավունք ունեն ստանալ ամբողջական և պարզ տեղեկություն իրենց պարտավորությունների վերաբերյալ:
Հարկային մարմինները պարտավորված են փաստաթղթերը տրամադրել որոշումների մեջ նշված ժամկետներում, ինչը նաև ապահովում է քաղաքացիների պաշտպանությունը: Յուրաքանչյուր շտապ միջոցառում պետք է իրականացվի օրենքի շրջանակներում, որպեսզի չխախտվի քաղաքացիների իրավունքները:
Հարկային պարտավորությունների գանձման գործընթացը և դրա ռիսկերը
Հարկային պարտավորությունների գանձման գործընթացը, հատկապես 413-Ա որոշման պայմաններում, կարող է ներառել բազմաթիվ քայլեր, որոնք պետք է կատարվեն համապատասխանաբար: Առաջին հերթին, հարկային մարմինները պետք է հաշվի առնեն այն հանգամանքը, որ յուրաքանչյուր քաղաքացի ունի իր բացառիկ ֆինանսական իրավիճակը, ուստի հարկային պարտավորությունների գանձման գործընթացը կարող է լինել տարբեր ենթակետերով:
Առաջին փուլում, հարկային մարմինը պետք է ուղարկի պաշտոնական ծանուցագիր քաղաքացիներին, նշելով, որ նրանք արդեն ունեն պարտավորություններ: Այնուհետև, եթե 30 օրում չեն կատարվում հարկային վճարումները, կարող է սկսվել երկրորդ փուլը, որի ժամանակ արդեն կօգտագործվեն հարկային միջոցառումներ, ինչպիսիք են վերահսկողությունը կամ նույնիսկ իրավական հետևանքները:
Դուք պետք է գիտակցեք, որ հարկային պարտավորությունների չկատարման դեպքում կարող են սահմանվել նաև ֆինանսական պատիժներ, ինչը կարող է վնասակար լինել ոչ միայն ֆինանսական վիճակին, այլև անձի հեղինակությանը: Այդ իսկ պատճառով, հարկային պարտավորությունները ժամանակին կատարելն ավելի քան կարևոր է, որպեսզի պաշտպանվի քաղաքացիների իրավունքները և ֆինանսական անկախությունը:
Այս գործընթացն, իհարկե, իր մեջ պարունակում է ռիսկեր, որոնցից պետք է զգույշ լինել: Կարևոր է, որ հարկային մարմինները կատարեն իրենց պարտականությունները օրենքի շրջանակներում, իսկ քաղաքացիները պետք է տեղեկացված լինեն իրենց պարտավորությունների մասին: