Վերահսկողություն և հարկային պարտավորությունների մարման գործընթացը
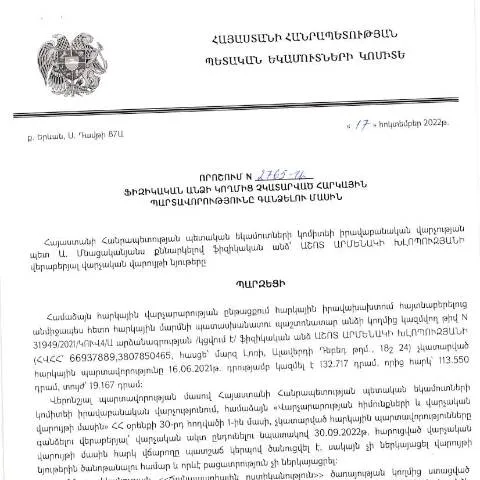
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2765-Ա որոշումը կարևոր դեր է խաղում հարկային համակարգում: Այն ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, երեք հիմնական փուլով պետք է դիմեն՝ սկսած նախազգուշացումից մինչև հարկային պարտավորությունների կատարումը:
Պայմաններ և պահանջներ
Այս գործընթացում մասնակցելու համար հարկադիր գործառույթներ են նախատեսվում, որոնք կարևոր են որոշման շրջանակներում:
- Մասնակցություն - Ովքեր են պահանջվում այս գործընթացին՝ հարկատուները, ովքեր չգործադրել են վճարումներին:
- Անձի պարտավորությունները - Հարկային պարտավորությունների չկատարումը ենթադրում է պատասխանատվություն, դրանով իսկ անձը կարող է ենթարկվել հարկային վարկի:
Փոփոխություններ և նորմատիվ հիմունքներ
Նաև կարևոր է հասկանալ, թե ինչպես է այս որոշումը նստել օրենքի հիմքերի վրա: ՀՀ վարչական գործընթացի օրենսգիրք (HO-139-N) 2025 թվականի փոփոխություններով փաստացի հիմք է հանդիսանում այս կարգի համար:
Հիմնական վեց գործողություններ
Կառավարության որոշումը հաշվի է առնում ֆիզիկական անձի իրավունքները և պարտավորությունները: Այն գործարկվում է հետևյալ վեց հիմնական գործողություններով:
- Հարկային պարտավորությունների կուտակում
- Նախազգուշացման տրամադրում
- Թղթադրման գործընթացի իրականացում
- Հարկային պարտավորությունների կատարում
- Վճարման արձանագրությունների տրամադրում
- Հարկային պարտավորությունների վրա վերահսկողություն
Առաջատարների բաժինները և ընթացակարգերը
Որպես հարկային պարտավորությունների մարման գործընթացի մաս, նախարարությունները և վարչություններն ունեն իրենց դերակատարությունը:
| Վարչություն | Դերի նկարագրություն |
|---|---|
| ՀՀ ՊԵԿ | Հարկային պարտավորությունների վերահսկողություն և իրականացման վերահսկողություն |
| ՀՀ ՄԻԱ | Նախագահության իրադարձությունների վերահսկողություն և իրավական հարցերի լուծում |
| ՀՀ ՄFA | Օտարերկրյա անձանց իրավունքների պաշտպանության գործընթաց |
Հանձնարարականների տեղադրման մեթոդներ
Դիմելու համար կան մի քանի տարբերակ, որոնք կախված են անձի ընտրված ձևաչափից:
- Առցանց դիմում - Առավելագույն արդյունավետություն և արագություն:
- Պարբերական լրացում - Ապահովում է միջանկյալ վերահսկողություն:
- Անձնական ներկայացում - Կառավարության հանդիսավոր մոտեցման հնարավորություն:
Արձանագրությունների ստացումը
Հարկային պարտավորությունների մարման գործընթացներում, արձանագրությունների ստացումը կարող է տեղի ունենալ մի քանի տարբերակներով:
- Բաց ռեժիմով՝ մեկ ամսվա ընթացքում:
- Էլեկտրոնային համակարգով՝ 5-7 աշխատանքային օր:
- Անձնական այցով՝ մի շարք փաստաթղթերով:
Պատասխանատվությունների իրականացման հերթականությունը
Եթե անձը չի կատարում իր հարկային պարտավորությունները, ապա նա ենթակա է հետևյալ քայլերին:
- Ուշադրություն և նախազգուշացում:
- Հարկային պարտավորությունների բարձրացում:
- Հարկային մեղադրանքների ներկայացում:
Արդյունքները և հետագա գործողությունները
Եթե անձը չի կատարում իր պարտավորությունները, ապա հարկային մարմինները կարող են իրականացնել հետաքրքրվող գործողություններ:
- Ծառայությունների սահմանափակում:
- Տեղեկատվական միջոցներ կանոնակարգելու հնարավորություն:
- Պատասխանատվության ավելացում:
Գործընկերների հետ աշխատանքը
Պարտավորությունների կատարումը տեղի է ունենում համագործակցության միջոցով, որտեղ կարող են ընդգրկվել նաև իրավաբանական ընկերություններ:
- Իրավաբանական խորհրդատվություն:
- Հարկային լիցենզիաների ստացում:
- Դատական գործընթացների կազմակերպում:
Հետաքրքիր փաստեր և կիրառելի օրինակներ
Այս որոշումն ունի իր պատմական նշանակությունը Հայաստանի Հանրապետությունում:
- Տեղին է նշել, որ այդ որոշումը առաջին անգամ ներկայացվել է 2022 թվականի հոկտեմբերի 17-ին:
- Դրանից հետո, բոլորը, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթադրվում են պատասխանատվության:
Փորձագիտական կարծիքներ
Շատ փորձագետներ认为, որ այս որոշումը կկատարի որոշիչ դեր հարկային համակարգի բարելավման գործընթացում:
Արժեքավոր է նաև նշել, որ ՀՀ ՊԵԿ համակարգը շարունակաբար մշակում է նոր մեթոդներ հարկային պարտավորությունների իրականացման համար:
Թվային համակարգերի ներգրավման ազդեցությունը հարկային պարտավորությունների կատարման վրա
Թվային տեխնոլոգիաների արագ զարգացումը և դրանք հարկային վարչարարությունում կիրառելը մեծապես փոխել են հարկային պարտավորությունների կատարման գործընթացը: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022թ. որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նաև ընդգծում է թվային համակարգերի արդյունավետությունը այս ոլորտում:
Մասնավորապես, թվային տարբերակների օգտագործումը, ինչպիսիք են էլեկտրոնային ստորագրությունները և ID քարտերը, թույլ են տալիս արագ և արդյունավետ կերպով իրականացնել հարկային վարչարարություն: Այս համակարգերը հնարավորություն են տալիս քաղաքացիներին առանց հերթեր կանգնելու և ժամանակի վատնումների, իրականացնել հարկային հայտարարագրերի ներկայացումը, ստանալ տեղեկություններ իրենց պարտավորությունների մասին և վճարումներ կատարել:
Հարկային պարտավորությունների կատարման գործընթացում թվային համակարգերի ներդրումը ոչ միայն նպաստում է վարչական արդյունավետության բարձրացմանը, այլ նաև նվազեցնում է կոռուպցիայի ռիսկերը: Հանրային ծառայությունների տրամադրումը թվային ձևաչափում ավելացնում է վերահսկողության մակարդակը և ապահովում է հանդիպումների ու անձնական հանդիպումների անհրաժեշտության նվազեցումը:
Ազգային և միջազգային օրենքների համադրություն՝ հարկային պարտավորությունների կատարման առումով
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումները և քաղաքականությունները պետք է համապատասխանեն ինչպես ազգային, այնպես էլ միջազգային օրենքներին: Աշոտ Խլոպուզյանի կողմից կայացված 17.10.2022թ. որոշումը ներկայացնում է հարկային պարտավորությունների գանձման գործընթացը, որը պետք է համապատասխանի «Հարկային օրենսդրության մասին» ՀՀ օրենքին, ինչպես նաև միջազգային հարկային բարեփոխումների և սկզբունքների:
Ազգային իրավակարգավորումները հաճախ կախված են միջազգային պարտավորությունների իրականացումից, հատուկ ուշադրություն դարձնելով հարկային համաձայնագրերին և գործընկեր երկրներում հարկային վարչարարության լավագույն փորձերին: Շատ երկրներ, այդ թվում՝ Հայաստանի Հանրապետությունը, փորձում են մշակել համնակի հարկային քաղաքականություն և համագործակցել միջազգային կազմակերպությունների հետ՝ հարկային համակարգերի բարելավման նպատակով:
Այս համատեքստում հարկային պարտավորությունների գանձման հարցում միջազգային չափանիշների պահպանման կարևորությունը չի կարելի նվազեցնել: ՀՀ հարկային մարմինների աշխատանքը պետք է համապատասխանեցվի OECD-ի հարկային չափանիշներին, որոնք նպատակ ունեն ապահովել հարկային մատակարարման արդար ու արդյունավետ համակարգեր:
Հարկային պարտավորությունների կատարման քննությունն ու վերաքննության գործընթացը
Հարկային պարտավորությունների կատարման գործընթացում կարևոր է նաև լրացուցիչ մեխանիզմների առկայությունը, որոնք թույլ են տալիս անձանց ներկայացնել իրենց բողոքները, եթե նրանք կարծում են, որ իրենց պարտավորությունները սխալ են գնահատվել կամ գերագնահատվել: ՀՀ ՊԵԿ-ը լիազորված է իրականացնել հարկային պարտավորությունների վերաքննության գործընթաց, որը նախատեսված է օրենքով:
Այդպիսով, 17.10.2022թ. առաջարկված կարգը նշում է, որ յուրաքանչյուր ֆիզիկական անձ կարող է պահանջել հարկային պարտավորությունների վերաքննություն, եթե կարծում է, որ դրա նկատմամբ կիրառված որոշումները չեն համապատասխանում իրականությանը: Վերաքննության գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում, որպեսզի պահպանվի քաղաքացիների իրավունքները:
Փորձընթացը ներառում է նաև վկայություն ներկայացնելու հնարավորություն, որը հնարավորություն է տալիս անձանց փաստարկել իրենց դիրքորոշումները: ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, պարտավոր է ապահովել, որ վերաքննության գործընթացը լինի արդար և թափանցիկ: