Գործողությունների հերթականությունը՝ հարկային պարտավորությունների գանձման գործընթացում
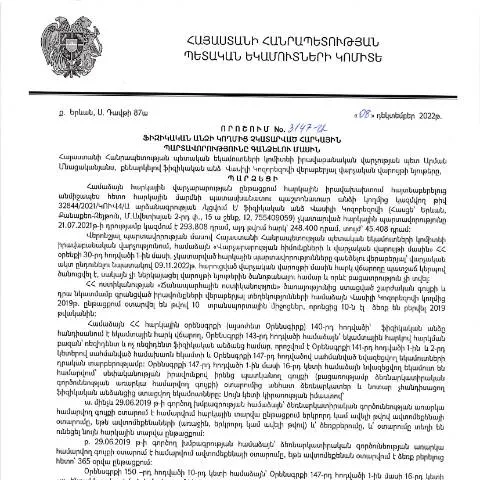
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3147-Ա որոշումը կարևոր նշանակություն ունի հարկի պարտավորությունների կատարման ապահովման գործընթացում: Այս բարձր մակարդակի փաստաթուղթ կարգավորում է այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, ինչը հանգեցնում է պետական բյուջեի եկամուտների կրճատման:
Ովքեր են պարտավորության կրողները
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, այդ թվում՝ եկամտային հարկ, տարածքային հարկեր
- Հարկային պարտավորությունները չեն կատարած անձինք, որոնց նկատմամբ պետական կառավարման մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց:
Փաստաթղթի առանձնահատկությունները և նույնականացումը
Այս փաստաթուղթը տարբեր է մյուս նմանատիպ ձևերի շրջանում, որոնք կազմում են հարկային պարտավորությունների կատարման գործընթացը: Այն մշակված է հատուկ հարկային պարտավորությունների գանձման համար՝ ընդգրկելով բոլոր անհրաժեշտ դրույթները, որոնք պետք է ամբողջությամբ արտահայտեն պարտավորության կրողի իրավական կարգավիճակը:
Հարկային պարտավորությունների գանձման գործընթացի հիմքերի բացատրությունը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք կարեւոր քայլեր, որոնք ունեն իրավական հիմքեր: Օրինակ, եթե վարձատուի կողմից հարկային պարտավորություններ չկան, ապա այդ դեպքում դեմ առ դեմ է առկախում պարտավորության կրողի իրավունքները:
- Նախնական հայտարարություն՝ պարտավորությունների մասին
- Ավարտական եզրակացությունը՝ հարկային պարտավորությունների կապակցությամբ
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման նիստը կազմակերպվում է ըստ սահմանված ընթացակարգի: Միջոցառումների ժամանակ, հարկային մարմինները գրավոր հայտարարություն են ներկայացնում պարտավորության կրողին, որտեղ նշվում են պարտավորությունները, դրանց ժամկետները և արդյունքում կիրառվող պատժամիջոցները:
Ինչպես է իրականացվում գործընթացը
- Պարտավորության կրողին ուղարկվում է գրավոր հայտարարություն՝ նշված պարտավորությունների մասին:
- Հարկային մարմինը ստանում է պարտավորության կրման արձագանքը:
- Եթե պարտավորությունը չի կատարված, ապա հաջորդ քայլը կլինի հարկային պարտավորության գանձման գործընթացի սկսումը:
Իրավունքներն ու պարտականությունները
Ֆիզիկական անձի հատկացված իրավունքն է՝ դիմել հարկային մարմիններին՝ ստանալու համապատասխան տեղեկատվություն և աջակցություն: Իրավունքները ներառում են՝
- Ինֆորմացիայի ստացում՝ հարկային պարտավորությունների մասին
- Հարկային մարմինների հետ բանակցելու իրավունք
- Հարկերի պատշաճ կատարում
- Հարկային մարմիններին ներկայացնել ողջամիտ տեղեկություններ
Որոշման հիմքերն ու իրավական շրջանակը
Դերի կարևոր նշանակություն ունի այս որոշման տակիկայի և իրավական շրջանակի խորությամբ ուսումնասիրումը: ՀՀ վարչական կարգերի օրենսգիրք (HO-139-N) ապահովում է հիմք՝ գործընթացի իրավական հիմքերն ու կարգը սահմանելու համար:
Իրավական փոփոխությունները և պատմություն
Որոշումը ընդունվել է 2022 թվականի դեկտեմբերի 8-ին և հրապարակվել 2023 թվականի փետրվարի 7-ին: Այժմ այն արդիական է և կատարելագործված, ինչը անհրաժեշտ է պետության շահերի պահպանման համար:
Ինչ անել տարբեր իրավիճակներում
Եթե ձեր հայտը մերժված է՝ հարկային մարմինները պարտավոր են տրամադրել հիմնավորումներ, իսկ դուք ունեք իրավունք՝ ներկայացնելու վերանայում: Մերժման պատճառները կարող են լինել՝
- Անբավարար փաստաթղթեր
- Համապատասխանեցման բացթողումներ
Ստեղծված իրավիճակներում ուղևորության ընթացակարգը
Եթե դուք չեք որոշել կարգավորման իրավական հարցերը, ապա յուրաքանչյուրի համար խորհուրդ է տրվում կապվել իրավաբանի կամ հարկային խորհրդատուի հետ:
Լրացուցիչ տեղեկություններ՝ հարկային մարմինների հետ համագործակցության մասին
Նմանատիպ հարցերի լուծման անհրաժեշտության դեպքում, հարկային մարմինները հրավիրում են համապատասխան մասնագետներին, որոնք կարող են աջակցել գործընթացի ընթացքում:
Առաջարկություններ՝ հաջող համագործակցության համար
- Միշտ պահեք բոլոր փաստաթղթերի պատճենները
- Համոզվեք, որ հարցումներին պատասխանելու համար ունեք բոլոր անհրաժեշտ տեղեկությունները:
- Սպասեք պատասխանների ժամանակին:
Ինչպես է իրականացվում հարկային պարտավորությունների գանձումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3147-Ա որոշումը սահմանում է կարգ ու կանոն, որով իրականացնում են հարկային պարտավորությունների գանձումը: Այս գործընթացը, որպես կանոն, սկսվում է այն ժամանակ, երբ հարկատուն չի կատարում իր պարտավորվածությունները՝ սույն օրենքի համաձայն:
Հարկային պարտավորությունների գանձումը կարող է իրականացնել մի քանի փուլերով՝ նախազգուշացում, պահանջագիր, իսկ անհրաժեշտության դեպքում՝ հարկային վարչական գործընթացով, որի արդյունքում կարող են կիրառվել իրավաբանական միջոցներ: Հարկային ծառայությունն անընդհատ իրականացնելու է վերահսկողություն՝ հարկային պարտավորությունների կատարման գործընթացի նկատմամբ:
Հարկային պարտավորությունների չկատարման հետևանքներն ու իրավական կարգավորումները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ տարբեր իրավական հետևանքներ: Նախ և առաջ, հարկային մարմինը կարող է կիրառել վարչական տույժեր, որոնք նախատեսված են Հայաստանի Հանրապետության օրենքով: Այսպիսի տույժերի նպատակն է ապահովել հարկային պարտավորությունների կատարման խթանումը:
Միաժամանակ, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել նաև քրեական պատասխանատվության, եթե այդ պարտավորությունները չեն կատարվում դիտավորյալ և սպառնալիք են առաջացնում պետական բյուջեի համար: Հարկային ծառայությունը կարող է դիմել դատարան՝ հարկային պարտավորությունների կատարման պահանջով, ինչը հանգեցնում է լրացուցիչ իրավական գործընթացների:
Հարկային պարտավորությունների համալիր համակարգը և նրա ազդեցությունը տնտեսության վրա
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը ոչ միայն իրավաբանական, այլև տնտեսական նշանակություն ունի: Հարկային պարտավորությունները, որոնք բացակայում են, մեծապես ազդում են պետության բյուջեի վրա: Նրանք, ովքեր կարդում են սույն որոշման բովանդակությունը, պետք է հասկանալ, որ հարկային պարտավորությունները համակարգված կերպով պետք է կատարվեն՝ երկրի տնտեսության կայունության համար:
Հարկային ծառայության գործունեությունը, այդ թվում՝ պարտավորությունների գանձումը, նպաստում է ֆինանսական կայունությանը և առևտրի զարգացմանը: Առկա համակարգը ընդգրկում է նաև շուկայի վերահսկողություն, ինչը անհրաժեշտ է ոչ միայն հարկային պարտավորությունների կատարման, այլև տնտեսական գործունեության ազատ և արդար պայմանների ապահովման համար: