Հարկային պարտավորությունների գանձման գործընթացը և նրա նշանակությունը
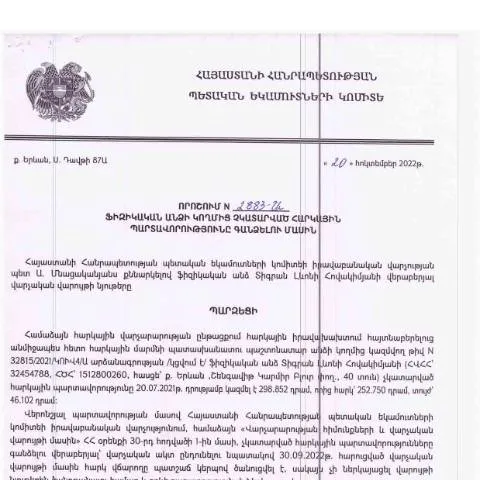
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի պարտականություններից մեկն է, և դրանց չկատարման դեպքում կարող են առաջանալ մի շարք հետևանքներ: 2022 թվականի հոկտեմբերի 20-ի Կառավարության որոշում N2883-Ա հաստատում է, որ հարկային պարտավորությունների չկատարման դեպքում պետությունը իրավունք ունի իրականացնել հարկային պարտավորությունների գանձում: Այս որոշումը ամրագրում է վարչական ընթացակարգեր, որոնք ուղղված են քաղաքացիների հարկային պարտավորությունների կատարման արդյունավետության բարձրացմանը:
Ովքեր են հարկադրվում ներկայացնել ձևաթուղթը
Այս փաստաթուղթը պետք է ներկայացնեն բոլոր այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել նրանց կողմից: Համապատասխանաբար, որոշման հիմնավորումը վերաբերում է նաև այնպիսի անձանց, ովքեր կարող են ունենալ հարկային պարտականություններ, բայց չեն ներկայացրել հարկային հաշվետվություններ:
Ինչպես լրացնել և ներկայացնել ձևաթուղթը
Ֆինանսական վարչությունը ենթադրում է, որ բոլոր հարկ վճարողները պետք է ուշադիր պետք է լրացնեն այս ձևաթուղթը: Ինչպես ցանկացած պաշտոնական փաստաթուղթ, անհրաժեշտ է հետևել որոշակի քայլերին:
- Վերահսկել պարտավորությունները. Նախ պետք է ստուգել բոլոր հարկային պարտավորությունները, որոնք առկա են:
- Լրացնել ձևաթուղթը. Այստեղ պետք է նշեք ձեր անձնական տվյալները, հարկային պարտավորությունների չափը և ժամկետները:
- Ներկայացնել փաստաթուղթը. Այն պետք է ուղարկել համապատասխան պետական մարմնին՝ ՀՀ ՊԵԿ-ին:
Կարևոր է, որ ձևաթուղթը ներկայացվի նախանշված ժամկետներում, քանի որ ուշացումը կարող է հանգեցնել տուգանքների:
Բողոքարկման գործընթացը. ինչ անել մերժման դեպքում
Եթե հարկային պարտավորությունների գանձման գործընթացը կամ դրա արդյունքները ձեզ չեն բավարարում, դուք իրավունք ունեք բողոքարկել:
- Մերժման պատճառների ուսումնասիրում: Նախ պետք է պարզել, թե ինչ պատճառով է մերժվել դիմումը:
- Բողոքարկման ձևակերպում: Ինքս պետք է ներկայացնել բողոք, որտեղ մանրամասն նկարագրվում է իրավիճակը:
- Ներկայացում: Բողոքարկման փաստաթուղթը պետք է ներկայացնել վերանայման մարմնին:
Ամենակարևորն այն է, որ պետք է պահել բոլոր ապացույցները, որոնք կարող են աջակցել ձեր պատճառաբանություններին:
Տեղական և միջազգային կարգավորումները
Հարկային պարտավորությունների գանձման հիմքում ընկած են ոչ միայն տեղական օրենքները, այլև միջազգային պարտավորությունները, որոնք Հայաստանն ընդունել է: ՀՀ պետական եկամուտների կոմիտեն (ՊԵԿ) պատասխանատու է այս գործընթացների արդյունավետ իրականացման համար:
Հարկային վարչությունը պետք է հետևի միջազգային հարկային օրենքներին ու վարքագծին, որպեսզի խուսափի դինամիկ իրավիճակներում խնդիրներից:
Ժամկետները և գործընթացի ընթացքը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ պետությունը տեղեկանում է պարտավորությունների չկատարման մասին:
Պաշտոնական ժամկետները հաջորդաբար հանգեցնելու են որոշակի ժամանակահատվածների:
| Ժամկետ | Նպատակը | Բացատրություն |
|---|---|---|
| Ներկա պահից 30 օր | Պարտավորության ներկայացում | Պետք է ներկայացվի հարկային պարտավորություն |
| 30 օրից հետո | Սպասել | Հարկային վարչությունը պետք է կատարի ուշացման փաստաթղթերի մշակումը |
| 60 օր | Գանձում | Պետությունը հանդես է գալիս որպես հարկային իրավունքի պաշտպան |
Ֆորմայի կառուցվածքը և կետերը
Ֆորման իր մեջ ընդգրկում է մի շարք կետեր, որոնք պետք է լրացվեն:
- Անուն և ազգանուն: Անհրաժեշտ է նշել պետական մարմինների հետ կապի համար:
- Հարկային համարը: Դա կարևոր է պարտավորությունների ճիշտ հաշվարկման համար:
- Պարտավորության չափը: Ամեն պարտավորության համար նշեք համապատասխան գումարը:
Հարկ է նշել, որ եթե որևէ կետ չի լրացվել կամ լրացվել է սխալ, դա կարող է հանգեցնել մերժման:
Հայտնաբերված խնդիրներն ու լուծումները
Եթե սույն գործընթացում դուք բախվում եք խնդիրների, կարող եք դիմել համապատասխան մարմիններին:
- Տեղեկատվության բացակայություն: Պետք է ստուգել, արդյոք ձեր պարտավորությունները մուտքագրված են:
- Հակասությունները: Անհրաժեշտ է պարզել, թե ինչու են առաջացել:
Յուրաքանչյուր դեպքում դուք պետք է լինեք ուշադիր և հետևեք ընթացակարգերին:
Քայլեր դռնբաց համար
Երբ դուք արդեն լրացրել եք ձեր փաստաթղթերը, և դրանք ուղարկվել են համապատասխան մարմնին, ձեզ մնում է ընդամենը սպասել:
Դուք կարող եք նաև հետևել ձեր գործի ընթացքին, ինչը հնարավորություն կտա, որ դուք անմիջապես տեղեկանաք, եթե որևէ խնդիր առաջանա:
Այսպիսով, հարկային պարտավորությունների գանձման ընթացակարգը պահանջում է ուշադիր վերաբերմունք և հետևողականություն: Քանի որ այս դեպքում խնդիրները կարող են վաղ թե ուշ առաջանալ, հարկ է լինել պատրաստ, որպեսզի կարողանանք հաջողությամբ հաղթահարել դրանք:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունները
ՀՀ ՊԵԿ կողմից ընդունված հարկային պարտավորությունների կատարումը պարտադիր է բոլոր ֆիզիկական անձանց համար, առանց որևէ բացառության: Հարկային վարչությունը, մասնավորապես, վերահսկում է, թե ինչպես են ֆիզիկական անձինք կատարում իրենց հարկային պարտավորությունները՝ անկախ ստացված եկամուտների աղբյուրից: Այս հարցի շուրջ են կենտրոնանում նաև վերոնշյալ որոշման հիմնաբառերը, որոնք ընդգրկում են պատժամիջոցների կիրառումը չկատարված պարտավորությունների դեպքերում:
Գործող օրենսդրությամբ սահմանվում է, որ հարկային պարտավորությունները չկատարելու դեպքում ֆիզիկական անձը ենթարկվում է վարչական և քրեական պատասխանատվության: Դա կարող է ներառել վարչական տուգանքներ, հարկերի ավելացում, ինչպես նաև եկամուտների որոշակի սահմանափակումներ:
Այս տեսանկյունից, կարևոր է, որպեսզի ֆիզիկական անձինք իրազեկ լինեն իրենց իրավունքներին և պարտականություններին, որպեսզի նվազեցնեն հնարավոր խնդիրները հետագայում: Չի կարելի մոռանալ, որ հարկային պարտավորությունների կատարումը նաև հնարավորություն է տալիս օգտվելու պետական ծառայություններից, որոնք ֆինանսավորվում են հավաքագրված հարկերով:
Իրավաբանների և խորհրդատուների դերը հարկային պարտավորությունների կատարելության ողջ գործընթացում
Ֆիզիկական անձինք, որոնք որոշում են իրենց հարկային պարտավորությունները կատարել, հաճախ դիմում են իրավաբանների կամ հարկային խորհրդատուների ծառայություններին: Այս մասնագետները առաջարկում են փաստաբանական աջակցություն և օգնում են հարկային համակարգի բարդություններին ընկալելու հարցում:
Երբեմն հարկային պարտավորությունների կատարումը կարող է պահանջել ոչ միայն իրավական, այլ նաև ֆինանսական գիտելիքներ, ինչը ցույց է տալիս իրավաբանների և խորհրդատուների վճռական դերին: Նրանք կարող են հասցեագրել բարդ հարցեր, ինչպիսիք են հարկային հաշվետվությունների կազմում, ինչպես նաև բողոքի գործընթացներին մասնակցելը:
Շատ դեպքերում, հարկային խորհրդատուները կարող են նաև օգնել վարկային պատմության ձևավորման հարցում, ինչը կարևոր է ֆիզիկական անձանց համար, ովքեր ցանկանում են ապագայում օգտվել վարկային միջոցներից:
Հարկային պարտավորությունների կուտակման հետևանքները և կանխարգելման քայլերը
Դիտարկելով ՀՀ ՊԵԿ որոշման ուժի մեջ մտնելու ազդեցությունը, հարկային պարտավորությունների կուտակումը կարող է առաջացնել ոչ միայն ֆինանսական, այլ նաև իրավական հետևանքներ: Սա կարող է հանգեցնել պետության կողմից գործողությունների ձեռնարկմանը՝ ուղղված պարտավորվածությունների կատարմանը:
Հարկային պարտավորությունների կուտակումը շատ դեպքերում առաջացնում է ֆիզիկական անձի տնտեսական վիճակի վատթարացում, ինչը կարող է երկարաժամկետ հետևանքներ ունենալ: Հետեւաբար, հարկային վարչության կողմից առաջարկվող կանխարգելիչ միջոցառումները, ինչպիսիք են ինտերնետային դասընթացները կամ տեղեկատվական համակարգերի միջոցով մատչելի ծառայություններ, կարևոր են քաղաքացիների համար:
Ինչպես ՀՀ ՊԵԿ-ը նշում է, հարկային պարտավորությունների կանխարգելման քայլերը պետք է ընդգրկեն կրթական ծրագրեր, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային համակարգի կարևորությունը և ծանոթանալ բոլոր անհրաժեշտ տեղեկություններին: