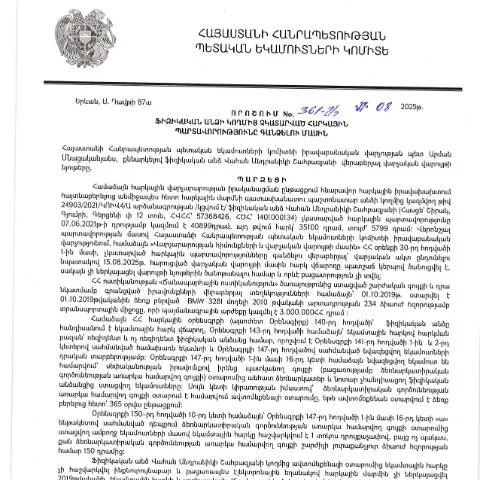
Արժեքավոր տեղեկություններ՝ ՀՀ ՊԵԿ իրավաբանական վարչության 361-Ա որոշման շուրջ
2025 թվականի օգոստոսի 27-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը ընդունել է 361-Ա որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», որը կարևոր դեր ունի հարկային պարտավորությունների կատարման և վարչական գործընթացների կազմակերպման մեջ:
Որքան կարևոր է այս որոշումը
Դիմումն ունի բավականին մեծ նշանակություն՝ պայմանավորված այն հանգամանքով, որ այն պատասխանատու է հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության ապահովման համար: Ընդ որում, այն առնչվում է ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
Դիմումի հիմնական առանձնահատկությունները
- Վերահսկողություն: Դիմումը վերաբերում է տուգանքի, տուրքերի և այլ հարկերի հավաքման գործընթացին:
- Անձի պատասխանատվություն: Դիմողն է՝ ֆիզիկական անձը, որը չի կատարել հարկային պարտավորությունները:
- Ընդունելիության պայմանները: Դիմումը պետք է լրացնել մինչև որոշում ընդունելու վերջնական ժամկետները:
Ո՞ւմ համար է նախատեսված աստիճանը
Դիմումը կարող է ներկայացվել յուրաքանչյուր ֆիզիկական անձի կողմից, ով ունի չկատարված հարկային պարտավորություններ: Այսպիսով, այն կարող է ներառել ինչպես անհատ ձեռնարկատերերին, այնպես էլ普通 քաղաքացիներին:
Դիմումի ներկայացման ժամկետները
Քանի որ որոշումը հրապարակվել է 2025 թվականի հոկտեմբերի 20-ին, դրա հիման վրա հարկային պարտավորությունների կատարման գործընթացներն արդեն իսկ սկսվել են: Դիմումը պետք է ներկայացնել օրենքով սահմանված ժամկետներում:
Դիմումի լրացման գործընթացն ու քայլերը
Դիմումը կարող է լրացվել ինչպես առցանց, այնպես էլ թղթային ձևաչափով: Նախ, օգտվողը պետք է գրանցվի ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ կարող է բուժել իրենց իրավաբանական հարցերը:
Լրացման քայլերը՝ ըստ կարգի
- Գրանցում: Օգտվողը պետք է գրանցվի որպես հարկ վճարող:
- Հաշվետվություն: Պետք է ներկայացնել բոլոր հարկային պարտավորությունների տվյալները:
- Լրացման ընթացակարգ: Ստանալ բոլոր անհրաժեշտ փաստաթղթերն ու լրացնել դիմումը:
- Ներկայացում: Դիմումը ներկայացնել ՊԵԿ-ին կամ առցանց համակարգում:
Աշխատանքային գործընթացն ու վարչական ընթացակարգը
Քանի որ դիմումը ներկայացվում է պետական մարմինին, այն պետք է անցնի վարչական ընթացակարգերի մի ամբողջ ցիկլ: Այստեղ կարևոր է, որ դիմողը կարողանա հետևել իր դիմումի ընթացքին:
Բոլոր անհրաժեշտ քայլերը
- Փաստաթղթերի ընդունում: ՊԵԿ-ը ստանում է դիմումը և փաստաթղթերը:
- Վերահսկում: Դիմումը ենթակա է վերանայման ու վերլուծության:
- Ապրանքա-վերադարձ: Եթե կա անհրաժեշտություն, ՊԵԿ-ը կարող է հարցեր ուղարկել դիմողին:
- Որոշում: Վերջնական որոշումը կայացվում է օրենքով սահմանված ժամկետներում:
Կապը հարկային պարտավորությունների և այս որոշման միջև
Այս որոշումը ուղղակիորեն влияет на հարկային պարտավորությունների կատարման գործընթացները. այն ենթադրում է, որ անգամ եթե դիմողը ցանկանում է օգտվել որոշ շահերից, նա պարտավոր է կատարել իր պարտավորությունները:
Վճարումների հետևանքները
Եթե դիմողը չի կատարում իր պարտավորությունները, կարող են կիրառվել վարչական տուգանքներ և դեպքեր, երբ հարկային պարտավորությունները պարտադիր կվերականգնվեն:
Ինչպես վերահսկել դիմումը
Դիմողը կարող է վերահսկել իր դիմումի կարգավիճակը ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ կարող է ստանալ նաև տեղեկություններ դիմումը, կարգավիճակը, և բոլոր անհրաժեշտ տեղեկությունները:
Հաճախակի հարցեր ու պատասխաններ
Դիմողը կարող է գտնել նաև պատասխանները իր հարցերին ՊԵԿ-ի կողմից տրամադրված հարց-պատասխան բաժնում:
Ամփոփագրում
Այս որոշումը ոչ միայն կարևոր է հարկային պարտավորությունների իրականացման համար, այլև հասարակության համար կարևոր միջոց է, որը թույլ է տալիս վերահսկել հարկային պարտավորությունների կատարման գործընթացը:
Հարկային պարտավորությունների կատարումը և իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 27.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 361-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերելու է նմանատիպ իրավիճակներում հանդիպող սահմանափակումներին և հետևանքներին։ Հարկային պարտավորությունների չկատարումն ունի մի շարք իրավական հետևանքներ, որոնք կարող են ազդել ինչպես ֆիզիկական անձի ֆինանսական վիճակի, այնպես էլ նրա իրավական կարգավիճակի վրա։
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է բերել ընթացակարգերի և վարչական փաթեթների կազմման։ Այսպիսով, հարկային մարմինները, հնարավոր է, սկսեն հարկային պարտավորությունների գանձումը՝ հիմնված 361-Ա որոշման վրա, ինչը կարող է ներառել զանգվածային հարկային ստուգումներ և գրավոր ծանուցումներ։
Իրավաբանական տեսանկյունից, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև քրեական պատասխանատվության։ ՀՀ օրենսդրությամբ քրեական օրենսգրքի մի շարք հոդվածներ նախատեսում են քրեական պատասխանատվություն հարկային պարտավորությունները խախտելու դեպքում, որոնք կարող են արդիական լինել այս որոշման պայմաններում։
Տեղեկատվության ստուգման գործընթաց և տեխնոլոգիաների կիրառումը
Տեղեկատվության ստուգման գործընթացը, որը կապված է հարկային պարտավորությունների կատարելու հետ, կարևոր դեր է խաղում վարչական արդարադատության համակարգում։ ՀՀ ՊԵԿ-ն իր գործընթացներում կիրառել է առաջադեմ տեխնոլոգիաներ, որոնք թույլ են տալիս ավտոմատ կերպով ստուգել տվյալները և այլ տեղեկատվություն, որը վերաբերեցնում է հարկ վճարողներին։
Այս գործընթացների նպատակն է պարզեցնել և արագացնել հարկային պարտավորությունների կատարումը, ինչպես նաև պաշտպանել քաղաքացիների իրավունքը ներկայացնել իր տեղեկատվությունը։ Տեղեկատվության ստուգման գործընթացը նաև ենթադրում է, որ հարկ վճարողները պետք է ունենան մուտք դեպի իրենց հարկային դիմումները և ստուգել դրանց իրականությունը՝ օգտագործելով էլեկտրոնային ստորագրություն և անձնական պաշտոնական տեղեկությունները։
Առաջատար տեխնոլոգիաների կիրառմամբ, ՀՀ ՊԵԿ-ը կարող է հետևել հարկային պարտավորությունների կատարմանը և հարմարեցնել համապատասխան գործողությունները՝ նվազեցնելով վարչական զանազանությունը։ Այս տեխնոլոգիական մոտեցումը նաև հնարավորություն է տալիս նվազեցնել մարդկային սխալները և նպաստել գործընթացների թափանցիկությանը։
Հարկային պարտավորությունների գանձման համակարգի բարելավման ուղղությունները
Հարկային պարտավորությունների գանձման համակարգը մշտապես ենթարկվում է բարելավման և թարմացման։ 361-Ա որոշումը ներկայացնում է որոշակի խնդիրներ, որոնք կարող են բարելավվել՝ հաշվի առնելով հարկ վճարողների իրավունքները և պարտականությունները։ Առաջարկվող բարեփոխումները կարող են ներառել հարկային համակարգի պարզեցում, հարկային պարտավորությունների կատարումը խթանող մեխանիզմների ներդրում, ինչպես նաև պետական մարմինների և քաղաքացիների միջև հաղորդակցման արդյունավետության բարձրացում։
Նախագծերն ու առաջարկությունները կարող են ներառել էլեկտրոնային ծառայությունների զարգացման ծրագրեր, որոնք կօգնեն քաղաքացիներին ավելի հեշտ հասնել իրենց հարկային պարտավորություններին և ապահովեն տեղեկությունների մատչելիությունն ու թափանցիկությունը։ Նրա հետ մեկտեղ, կարելի է միավորել հարկային մարմինների աշխատանքը՝ իրենց միջև տեղեկատվության փոխանակման և համագործակցության միջոցով, ինչը նվազեցնում է կրկնվող աշխատանքը և բարելավում է հարկային համակարգի ընդհանուր արդյունավետությունը։
Այս ամենն իրականացնելու համար անհրաժեշտ է նաև պետության կողմից ներդրվել համապատասխան ֆինանսական միջոցներ, որոնք կնպաստեն տեխնոլոգիական առաջընթացին և ժամանակակից լուծումների մշակմանը։