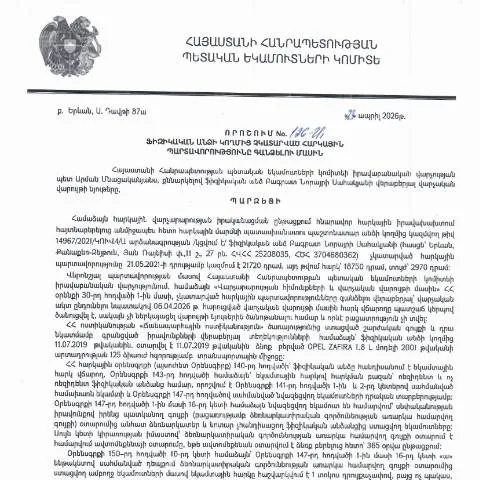
ՀՀ ՊԵԿ իրավաբանական վարչության 126-Ա որոշման մեկնաբանությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2026 թվականի ապրիլի 23-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 126-Ա որոշումը կարևոր նշանակություն ունի հարկային կարգավորումների շրջանակներում: Այս որոշումն անդրադառնում է ֆիզիկական անձերի կողմից հարկային պարտավորությունների չկատարման իրավիճակներին և նախատեսում է տարբեր մեթոդներ պարտավորությունների գանձման համար:
Ուշադրության արժանի է, որ որոշման մեջ նշված են նաև այն պայմանները, որոնց հիման վրա կարող են նշանակվել հարկային վարչական մարդիկ: Դրանք ներառում են, բայց չէին սահմանափակվում, հարկային պարտավորությունների ժամկետը, պարտավորությունների քանակը, ինչպես նաև պարտադիր իրացման ընթացակարգերը:
Այս որոշման հիմնական նպատակն է ապահովել հարկային պարտավորությունների պատշաճ կատարման և մուտքերի ավելացման գործընթացը, որը կարևոր է ՀՀ տնտեսության համար: Այն նաև նախատեսում է իրավունքի պաշտպանություն այն քաղաքացիների համար, ովքեր ցանկություն ունեն համագործակցելու հարկային մարմինների հետ:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը բարդ և բազմաբովանդակ գործընթաց է, որը ենթադրում է մի շարք քայլեր և ընթացակարգեր: Առաջինը, որ պետք է նշել, հարկային մարմինների կողմից ներկայացված ծանուցումներ են, որոնք նախապես ուղարկվում են ֆիզիկական անձին, որպեսզի վերջինս հնարավորություն ունենա ինքն կամավոր իրականացնել իր պարտավորությունը:
Եթե ֆիզիկական անձը չի արձագանքում կամ չի կատարում պարտավորությունները, ապա հրամանը կարող է վերածվել վարչական վարույթի: Այս ընթացակարգը ենթադրում է հարկային մարմինների կողմից փաստաթղթերի վերլուծություն և պարտավորությունների ճշտում, ինչից հետո կարող են արտադրվել հարկային վճարումները:
Հարկային մարմինները հնարավորություն ունեն նաև դիմելու դատարան, եթե պահանջվող գումարը չի վճարվում: Դրա արդյունքում կարող են կիրառվել վճարային կարգադրություններ, որոնք ենթադրում են պարտքի գանձում, ինչպիսին է հաշվի բեռնաթափումը խափանման միջոցով:
Դիմելու գործընթացը և իրավական պաշտպանության միջոցները
Եթե ֆիզիկական անձը անօրինական է համարում իրեն ուղղված հարկային որոշումը, նա ունի իրավունք դիմելու ՀՀ ՊԵԿ իրավաբանական վարչության նամակագրական կամ էլեկտրոնային հասցեին: Դիմումի առկայության դեպքում, հարկային մարմինները պարտավոր են դիտարկել դիմումը և տվող պատասխանին ներառել բոլոր անհրաժեշտ տեղեկատվությունները:
Նմանատիպ վարույթները հաճախ կարող են ընդլայնվել մինչև դատարան, որտեղ ֆիզիկական անձը կարող է ներկայացնել իր գործը, հիմնվելով օրենքի և փաստաթղթերի վրա: Կարևոր է, որ դիմումները ներկայացվեն օրենքով նախատեսված ժամկետներում, հակառակ դեպքում իրավական պաշտպանության ժամկետները կարող են սպառվել:
Դիմելու գործընթացի արդյունավետության բարձրացման նպատակով, ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնց միջոցով քաղաքացիները կարող են դիմել և ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին: