Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
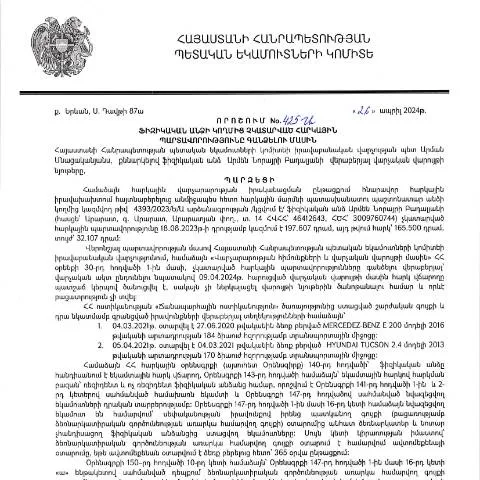
Հայաստանի Հանրապետությունում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել լուրջ հետևանքների, այդ թվում՝ ֆինանսական տույժերի և իրավաբանական հարցերի: Այն անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ենթակա են համապատասխան օրենքներով սահմանված միջոցառումների: 2024թ. ապրիլի 26-ին ընդունված 425-Ա որոշումը նպատակ ունի կարգավորել և streamline անել այդ գործընթացը՝ վեր հանելով օրենքի շրջանակներում գործողություններն ու իրավական կարգավորումները:
Ձևի հիմնական կառուցվածքը և լրացման ընթացակարգը
Այս որոշման հիման վրա լրացվող ձևը բաղկացած է մի շարք բաժիններից, որոնք պետք է մանրակրկիտ լրացվեն: Այն ներառում է հետևյալ հիմնական բաժինները:
- Նախնական տեղեկություններ - Հայտարարություն ներկայացնող անձի տվյալներ, ներառյալ անուն, ազգանուն, ՀՎՀՀ:
- Հարկային պարտավորությունների մանրամասնություն - Պարտավորությունների տեսակը, գումարը և վճարման ժամկետը:
- Աջակցող փաստաթղթերը - Պահանջվող փաստաթղթերի ցանկ:
- Հետադարձ կապի տվյալներ - Տվյալների հաստատման և լրացման կապակցությամբ:
Նախնական տեղեկություններ
Այս բաժնում հարկավոր է լրացնել տվյալները, որոնք արձանագրում են տվյալ անձի ինքնությունը: Ուշադրություն պետք է դարձնել անուն-ազգանուների ճիշտ գրելակերպին, ինչպես նաև ՀՎՀՀ-ին, որը պետք է համընկնի պետական գրանցման փաստաթուղթերում:
Հարկային պարտավորությունների մանրամասնություն
Այս բաժինը կարևոր է, քանի որ այստեղ պետք է նշվեն բոլոր պարտավորությունները, որոնք անձը չի կատարել: Կարևոր է, որ նշված գումարները լինեն ճիշտ և համապատասխան տվյալների:
Դիմումի ներկայացման գործընթաց: Ինչպես ուղարկել ձևը
Դիմումը կարելի է ներկայացնել երեք եղանակով՝ առցանց, թղթային և սպասարկման կենտրոնում:
- Առցանց ներկայացում - Դիմումը կարող է ներկայացվել Հայաստանի պետական եկամուտների կոմիտեի պաշտոնական կայքում: Առցանց ներկայացման առավելությունը արագությունն է՝ փաստաթղթերն ու տվյալները կարող են անմիջապես ստուգվել:
- Թղթային ներկայացում - Դիմումը անհրաժեշտ է լրացնել և ներկայացնել համապատասխան հարկային մարմնին: Այստեղ կարևոր է ապահովել, որ բոլոր ստորագրությունները և թուղթը ճիշտ ձևաչափով լրացված լինեն:
- Հասարակական ծառայություն - Այն բացի ներկայիս պահանջներից, կարող է ապահովել նաև խորհրդատվություն թղթերի լրացման վերաբերյալ:
Հիմնական իրավունքներ և պարտականություններ
Դիմումը ներկայացնող անձը իրավունք ունի ստանալ տեղեկություններ իր հարկային պարտավորությունների մասին, ինչպես նաև իրավունք ունի դիմել վերանայման և վիճարկման գործընթացներին:
Միաժամանակ, նրանք պարտավոր են ապահովել տեղեկությունների ճշգրտությունը և լրացնել բոլոր պարտադիր բաժինները:
Տեղեկատվություն գործընթացի հետևելու մասին
Ուշադրություն դարձնելով այս հարցին, հարկ է նշել, որ առցանց համակարգը թույլ է տալիս հետևել դիմ application's ընթացքին: Դիմումի ընթացքն կարելի է ստուգել՝ մուտք գործելով անձնական էջին, որտեղ տվյալները կթարմացվեն:
Ի՞նչ անել, եթե առաջանում են խնդիրներ
Եթե դիմումի ընթացքի մասին տեղեկություններ չկան կամ դրանք սխալ են, դիմողը պետք է դիմի հարկային մարմնի սպասարկման կենտրոն: Ընդհանուր առմամբ, հարկային ծառայությունը պարտավոր է տրամադրել աջակցություն հետադարձ կապի միջոցով:
Արդյունքներ և հնարավոր հետևանքներ
Այս գործընթացը կարող է հանգեցնել մի շարք հետևանքների՝ կախված լրացված տվյալների ճշգրտությունից:
- Դիտարկման իրականացում - Այստեղ կարող են լինել հարկային ստուգումներ:
- Փոխհատուցում - Եթե պարտավորությունները չկան, ապա կարող է տեղի ունենալ վերադարձ:
Որևէ բացառություն և հատուկ պայմաններ
Սույն կարգավորումն ունի նաև բացառություններ՝ որոշ անձանց համար: Օրինակ, որոշ սոցիալապես անապահով խմբերի համար կարող են սահմանվել արտոնություններ:
Դրանք կհայտնվեն համապատասխան օրենքներում և իշխանությունների որոշումներում:
Կայք և կապի միջոցներ
Հարկային մարմնի պաշտոնական կայքը (ՀՀ ՊԵԿ) պարունակում է ամբողջական տեղեկություններ՝ ինչպես նախորդ, այնպես էլ ընթացիկ որոշումների մասին:
Հեռախոսահամար: +374 60 84 46 57 Էլեկտրոնային փոստ: [email protected]
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 425-Ա որոշումը տրամադրում է մանրամասն ընթացակարգեր այն պարագայում, երբ ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները։ Այս գործընթացը նախատեսում է մի շարք քայլեր, որոնք նախաձեռնվում են հենց հարկ վճարողի կողմից պարտավորություններն անտեսելու դեպքում։ Նախ՝ հարկային մարմինը պարտավոր է նախապես ծանուցել հարկ վճարողին՝ դրա պարտավորությունների մասին, ինչը թույլ է տալիս վերջինիս հնարավորություն տալ՝ պատշաճ կերպով կատարել վճարումները՝ ավելցուկային տույժերից խուսափելու համար։
Ծանուցումը, որպես կանոն, ուղարկվում է էլեկտրոնային եղանակով, որտեղ նշվում են պարտավորությունների չափերն ու ժամկետները։ Հարկային մարմինը կարող է կիրառել նաև հանձնարարված միջոցառումներ՝ պարտավորությունները կատարելու դեպքում։ Անասնագրում, եթե անձը շարունակում է անտեսել իր պարտավորությունները, ՀՀ ՊԵԿ-ը պահող մարմինների միջոցով կարող է սկսել գանձման գործընթացը, որը ներառում է բանկային հաշիվների կասեցում, գործառնական միջոցառումներ և այլ իրավական գործողություններ։
ՀՀ ՊԵԿ-ի հաշվետվության ձևերն ու պայմանները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը վերահսկողության մի մասն է կազմում նաև հաշվետվությունների տրամադրումը։ ՀՀ ՊԵԿ-ը պահանջում է, որպեսզի հարկ վճարողները տրամադրեն համապատասխան հաշվետվություններ, որոնք պարտավոր են ներկայացնել ժամանակին՝ հաշվի առնելով ՀՀ օրենսդրության դրույթները։ ՀՀ վարչական ընթացակարգերի օրենսգիրքը նախատեսում է, որ հաշվետվությունները պետք է ձևավորվեն ըստ նախապես հաստատված ձևերի, և հարկ վճարողները պետք է բավարարվեն կարգավորիչ պահանջներին, որպեսզի կարողանան խուսափել տուգանքներից։
Հարկային հաշվետվությունները սովորաբար ներկայացվում են յուրաքանչյուր քառամսյակի ավարտից հետո, իսկ որոշակի դեպքերում՝ տարեկան։ Ըստ սահմանների, հարկ վճարողները պետք է օգտագործեն թվային ծառայություններ՝ նրանց հարկային համարը և էլեկտրոնային ստորագրությունը համապատասխանեցնելու համար։ Սա հնարավորություն է տալիս արագ և արդյունավետ կերպով կատարել հաշվետվությունների առաջադրումը, իսկ նաև նվազագույնի հասցնել административական սխալները։
Հարկային պարտավորություններն ու նրանց ստուգման մեթոդները
ՀՀ ՊԵԿ-ը իրականացնում է հարկային պարտավորությունների կատարման վերահսկում, որը ներառում է տարբեր ստուգման մեթոդներ՝ սկսած դաշտային ստուգումներից մինչև փաստաթղթային վերլուծություն։ Այս գործընթացներում կարևոր է, որ հարկ վճարողները պահպանեն իրենց բոլոր ֆինանսական փաստաթղթերը, քանի որ դրանք կարող են հանդիսանալ հիմք՝ հարկային պարտավորությունների համար։ Դաշտային ստուգումները սովորաբար իրականացվում են այն դեպքերում, երբ հարկային մարմինը կասկածներ ունի հարկ վճարողի հայտարարությունների ճշտության մասին։
Ստուգումների ընթացքում հարկային մարմինները կարող են պահանջել լրացուցիչ ապացույցներ, ինչպիսիք են՝ հաշիվ-փաստաթղթեր, բանկային հայտարարագրեր, վաճառքների և գնումների գրանցումներ և այլն։ Եթե հայտնաբերվեն խախտումներ կամ պարտավորությունների կատարման անտեսում, ՀՀ ՊԵԿ-ը կարող է կիրառել իրավական միջոցառումներ, որոնք կարող են включать վարչական տուգանքներ կամ այլ պատժիչ գործողություններ։