Պարտադիր հարկային պարտավորությունների մասով իրավական ընթացակարգեր
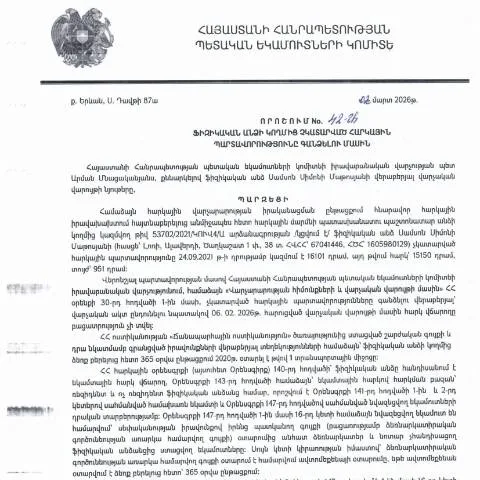
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումն իրավական պահանջ է, որը վերաբերում է յուրաքանչյուր ֆիզիկական անձի՝ նվազագույնը մեկ անգամ հարկային հաշվետվություններ ներկայացնելու պարտավորությանը: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.03.2026 ամսաթվով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 42-Ա որոշմանը կիրառում է համապատասխան կարգավորում, որին պետք է ծանոթ լինեն ոչ միայն հարկատուները, այլ նաև իրավաբանները և վարչական մարմինները:
Այս փաստաթղթի բովանդակությունն ու նշանակությունը
Այս որոշման հիմնական նպատակը ֆիզիկական անձի հարկային պարտավորություններին վերաբերող ձախողումների փաստաթղթային ձեւակերպումն է: Այս փաստաթուղթը սահմանում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների կատարման վերահսկողությունը, ինչպես նաև ինչպիսի իրավական միջոցներ կարող են կիրառվել պարտավորությունների չկատարման դեպքում:
Ընդհանուր առմամբ, այս որոշումը սահմանում է գրանցման, հաշվետվության և հարկային պարտավորությունների կատարման ընթացակարգերը, որոնց կիրառումից կախված կլինի հարկային պարտավորությունների կատարումը:
Դրույթների մանրամասնություն
- Հարկային հաշվետվություններ. Հարկային հաշվետվությունները պետք է ներկայացվեն հստակ ժամկետներում, ինչը թույլ է տալիս հարկային մարմիններին ժամանակին և արդյունավետ կերպով վերահսկել պարտավորությունների կատարման գործընթացը:
- Ներգրավված կողմերը. Հաշվետվությունների ներկայացումը պարտավորություն է ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց համար:
- Վիրավորվող իրավունքը. Վճարովի հարկային պարտավորությունները կարող են ներառել տուգանքներ, որոնք կիրառվում են տալիս ծաղկուն պարտավորությունները:
Պարտավորությունների կատարումն ու վերահսկողությունը
Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունների չկատարմանը հետեւում են Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն և իրավաբանական մարմինները: Նրանք կարող են կիրառում միջնորդական և իրավաբանական միջոցներ՝ հարկային պարտավորությունների ոչ կատարումը կարգավորելու համար:
Պարտավորությունների կատարումը փաստաթղթային ձևակերպմամբ
Հարկային հաշվետվությունները պետք է ներկայացվեն համապատասխան ձևաչափով: 42-Ա որոշումը պարզաբանում է, թե ինչպիսի փաստաթղթեր պետք է ներկայացվեն, ինչպես նաև դրանց համարժեքությունը:
Թույլատրվող հայտերն ու ձեւերը
Վերոնշյալ որոշման շրջանակներում, հարկային պարտավորությունների կատարումը պետք է սկսվի համապատասխան հայտի լրացմամբ: Ուղղորդող փաստաթղթերը պետք է ներկայացվեն: Այս հայտերը կարող են լինել:
- Հարկային հաշվետվություն: Ըստ հարկային առավելությունների:
- Հարկային ակտերի դիմում: Դա կարող է լինել նաև արդարացման դիմում:
Հայտեր և փաթեթներ
Հայտերը կարող են ներկայացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով, ինչը մեծացնում է փաստաթղթերի ճշգրտության և ժամանակի արդյունավետությունը:
Հարկային պարտավորությունների կատարման ընթացակարգերը
Պարտավորությունների կատարման ընթացակարգերը ունեն մի շարք փուլեր:
- Հարկային հաշվետվությունների լրացում և ներկայացում:
- Հարկային մարմնի ստուգում:
- Պարտավորությունների կատարումը (դիմումի հիման վրա):
Հարկային պարտավորությունների չկատարման դեպքում գործողություններ
Եթե հարկային պարտավորությունները չկատարվեցին, հարկային մարմինները պետք է իրականցեն համապատասխան միջոցներ:
- Հեռանկարային վճարի պահանջ: Պահանջները պետք է ներկայացվեն ժամանակին:
- Տուգանքների կիրառություն: Տուգանքների կիրառումը կարող է լինել ընթացիկ տոկոսային դրույքաչափով:
Սպառողական օբյեկտների հարկման առանձնահատկությունները
Սպառողական օբյեկտների հարկումը կարող է տարբեր լինել: Հարկային մարմինները պետք է նկատի առնեն, թե արդյոք սպառողական օբյեկտը հասցրել է առաջացնել հարկային պարտավորություններ:
Պաշտոնական փաստաթղթերի կարգը
Հարկային պարտավորությունների գործարքները պետք է իրականացվեն պաշտոնական փաստաթղթերի տրամադրման հիման վրա:
Փաստաթղթերի ներկայացման ժամանակահատվածներն ու ժամկետները
Հարկային պարտավորությունները պետք է կատարվեն ժամանակին: 42-Ա որոշումը սահմանում է նաև, թե ինչ ժամկետներում պետք է ներկայացվեն համապատասխան փաստաթղթեր:
Հնարավոր ճանապարհներ
| Հնարավորություն | Ժամկետ | Նկատողություններ |
|---|---|---|
| Հարկային հաշվետվություններ | 30 օր | Իրավական ընթացքը սկսվում է այս ժամկետից: |
| Արժեքների գնահատում | 60 օր | Հարկային մարմինները պետք է գնահատեն: |
Վերջնական ամփոփում
Արժևորելով համապատասխան կարգավորումները՝ հարկային պարտավորությունների կատարման գործընթացը պետք է լինի թափանցիկ և հասկանալի: ՀՀ ՊԵԿ իրավաբանական վարչության 42-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործում, ավելացնելով իրավական պատասխանատվությունը և կարգավորումը:
Հարկային պարտավորությունները կատարելիս անհրաժեշտ է պահպանել բոլոր հաշվետվությունները, որպեսզի անհրաժեշտության դեպքում փաստաթուղթ լինի:
ՀՀ ՊԵԿ Իրավաբանական Վարչության Իրավական Արժեքը և Ստորաբառը
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդես է գալիս հանրային և մասնավոր ոլորտների հարկային պարտավորությունների կատարման ապահովման համար։ Այս վարչությունն ունի կարևոր դերակատարում հարկային օրենսդրության կիրարկման և հարկային վեճերի լուծման գործընթացում։ Իրավաբանական վարչության գործունեությունը հիմնված է ՀՀ վարչական գործընթացների օրենսգրքի (HO-139-N) վրա, որը սահմանում է հարկային պարտավորությունների կատարման գործընթացը, ներառյալ պարտավորությունների չկատարումը և դրանց իրավական հետևանքները։
Երկրի տնտեսության զարգացման նպատակով, վարչությունը մշակում և կիրառում է նախագծեր, որոնք ուղղված են հարկահավաքման արդիականեցմանը և հարկ վճարողների իրավունքների պաշտպանության ամրապնդմանը։ Իրավաբանական վարչության ղեկավար Սամսոն Սիմոնի Մաթոսյանի կողմից 2026 թվականի մարտի 2-ին կայացված 42-Ա որոշումը նվիրված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացներին։
Չկատարված Հարկային Պարտավորությունների Գանձման Վիճակագրություն
ՀՀ ՊԵԿ- ի իրավաբանական վարչության կողմից իրականացվող 42-Ա որոշման շրջանակներում, կարևոր է ուշադրություն դարձնել չկատարված հարկային պարտավորությունների վիճակագրությանը։ 2025 թվականի ընթացքում, մոլորված հարկ վճարողների թիվը զգալիորեն աճել է, ինչը պահանջում է վարչության կողմից ավելի խորը ուսումնասիրություններ և գործընթացների պարզեցում։
Վարչությունը, իր հերթին, մշակում է մեթոդաբանություններ, որոնք ուղղված են հարկ վճարողների՝ իրենց պարտավորությունները կատարելու հարցում կրթելու և աջակցելու նպատակով։ Վճարային ամրագրումները, որոնք կնքվում են իրավաբանական վարչության հետ, ավելացնում են վճարային կարգապահությունը և նվազեցնում են իրավաբանական վեճերի թիվը, որոնք ծագում են հարկային պարտավորությունների չկատարումից։
Սակայն, նշված թիվը չի նշում միայն ֆիզիկական անձանց պարտավորությունները, այլև իրավաբանական անձանց, ինչը պահանջում է տարբերակված մոտեցում դրանց նկատմամբ։ ՀՀ ՊԵԿ-ը մշակում է ստանդարտացված ընթացակարգեր, որոնք ծրագրում են հարկային պարտավորությունների գանձումը ըստ նրանց կարգավիճակի, ինչպես նաև ընթացակարգի պարզեցման ու ժամանակի կրճատման ուղիները։
Հարկային Պարտավորությունների Գանձման Կոչումը և Վճարումի Ուղիները
42-Ա որոշման շրջանակներում, հարկային պարտավորությունների գանձումը կարող է իրականացվել մի քանի ուղիներով։ Այս ուղիները ներառում են ուղղակի կապեր հարկ վճարողների հետ, զրույցները իրավաբանական վարչության աշխատակիցների հետ, ինչպես նաև էլեկտրոնային հարթակների միջոցով դիմումները։ Դիմումների ձևավորման ժամանակ, հարկ վճարողները կարող են ստանալ իրենց պարտավորությունների մասին տեղեկություններ, ինչպես նաև տեղեկացնել պահանջվող փաստաթղթերի մասին։
Իրավաբանության ոլորտում, հարկային պարտավորությունների գանձման գործընթացը պահանջում է զգոնություն և համապատասխան փաստաթղթերի տրամադրում։ Տեղեկություններ, որոնք կարող են ազդել գանձման վրա, ներառում են վճարային պատմությունն ու նախկին վճարումների դեմքերն ու ժամանակները։ Հարկ վճարողները պետք է հիմնականում օգտագործեն էլեկտրոնային ծառայություններ, որոնք աջակցում են գործընթացի արագացմանը և տրամադրում են ավելի մեծ հանդուրժողականություն նրանց իրավունքների պաշտպանության նկատմամբ։
Կառավարության կողմից իրականացվող համակարգչային տեխնոլոգիաները նպաստում են ավելի թափանցիկ գանձման գործընթացներին, որտեղ լրացուցիչ տեղեկությունները կարող են տրամադրվել QR-կոդերի կամ 16-համարանիշ կոդերի միջոցով, ինչը թույլ է տալիս տարանջատել յուրաքանչյուր հարկ վճարողի պարտավորությունները։