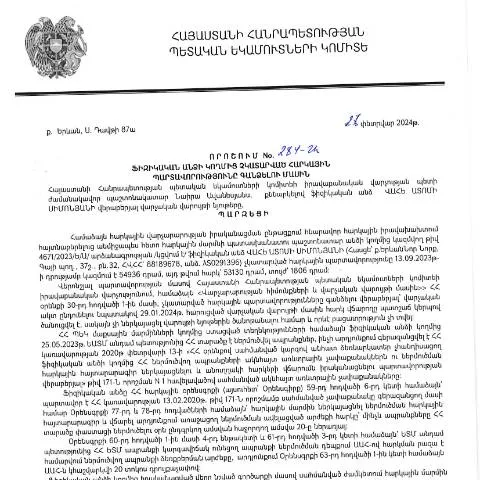
Փաստաթղթի կարևորությունը հարկային վարչությունում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 284-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է այն ընթացակարգերը, որոնց միջոցով պետությունը կարող է պահանջել ֆիզիկական անձանց՝ հարկային պարտավորությունների չկատարումը:
Դիմումի նպատակն է կարգավորել հարկային պարտավորությունների գանձումը, որը մտահոգում է բազմաթիվ քաղաքացիներ, հատկապես նրանք, ովքեր ունեն պարտավորություններ պետությանը:
Ովքե՛ր են մասնակիցները
Այս որոշման շրջանակներում նշվում են տարբեր ֆիզիկական անձինք, ովքեր պարտավորություններ ունեն պետական բյուջեի հանդեպ:
- Հարկ վճարող անձինք: Այն քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Գործակալություններ: Հարկային մարմինները, որոնք պատասխանատու են հարկերի հավաքագրման համար:
- Իրավաբանական խորհրդատուներ: Նրանք, ովքեր կարող են աջակցել քաղաքացիներին հարկային պարտավորությունների կարգավորման գործընթացում:
Հիմնական պահանջները և փաստաթղթերն
Այս գործընթացը ենթադրում է որոշակի փաստաթղթերի ներկայացում, որոնք պարտադիր են լինելու:
- Անձնագիր: Պետք է ներկայացնել վերջինս, որը ապացուցում է դիմողի ինքնությունը:
- Հարկային պարտավորությունների փաստաթղթեր: Բոլոր այն փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների գոյությունը:
- Դիմում: Հարկային մարմիններին ներկայացվող գրավոր դիմում, որը մանրամասն ներկայացնում է խնդիրը:
Դիմումի ձևակերպման գործընթացը
Դիմումը պետք է լրացնել հատուկ փաստաթղթում, որը նախատեսված է այս գործընթացի համար:
Դիմումի լրացման քայլերը
- Տվյալների ներմուծում: Հավաքեք բոլոր անհրաժեշտ տեղեկությունները, որոնք պահանջվում են փաստաթղթում:
- Հաստատում: Համոզվեք, որ բոլոր տվյալները ճիշտ են լրացված, և որ բոլոր փաստաթղթերը ներկայացված են:
- Ստուգում: Ստուգեք փաստաթղթերը նորից, որպեսզի համոզվեք, որ ոչինչ բաց չի մնացել:
Դիմումի ներկայացման տարբերակները
Այս որոշման շրջանակում դիմումը կարելի է ներկայացնել մի քանի տարբերակներով:
| Դիմումի ներկայացման եղանակ | Նպատակը | Նշանակությունը |
|---|---|---|
| Ինտերնետի միջոցով | Ծառայությունների արագ հասանելիություն | Նվազեցնում է հերթերը և ժամանակատար գործընթացները |
| Փաստաթղթային (հովանավոր) | Պահպանել պաշտոնական արձանագրություններ | Պահանջում է լրացուցիչ ժամանակ, սակայն ապահովում է փաստագրական ապացույցներ |
| Նախնական հանդիպում | Խնդիրների լուծման անմիջական ճանապարհ | Այնուամենայնիվ, պահանջում է նախնական գրանցում |
Դիմումի ընթացքը և սպասելիքները
Դիմումի ներկայացումից հետո քաղաքացիները պետք է սպասեն պատասխանին, որը կպատասխանի իրենց հարցերին:
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ընթացքը կարելի է հետևել որոշակի առցանց պլատֆորմների միջոցով, որտեղ քաղաքացիները կարող են ստուգել իրենց դիմումների կարգավիճակը:
Անհրաժեշտ գործողություններ դիմումի ապարդյուն լինելու դեպքում
Եթե դիմումը չի ընդունվել, քաղաքացիները կարող են ստեղծել նոր դիմում, կամ դիմել իրավաբանական խորհրդատվության:
- Նոր դիմում: Պետք է ուշադիր ստուգել, թե ինչու է նախորդ դիմումը մերժվել:
- Խորհրդատվություն: Պետք է դիմել մասնագետների, ովքեր կկարողանան աջակցել:
Հարկային պարտավորությունների վճարման գործընթացը
Եթե դիմումը հաստատվի, քաղաքացիները պետք է կատարեն իրենց հարկային պարտավորությունները, որոնք կարող են ներառել տարբեր վճարումներ:
Հարկային վճարումները
- Հարկերի վճարում
- Տուգանքների վճարում
- Անվանական վճարումները
Այս ամենը պետք է կատարվի սահմանված ժամկետներում, որպեսզի պետական բյուջեն չտուժի:
Միջազգային պայմանագրեր և հարկային պարտավորությունների կատարումը
ՀՀ-ում հարկային պարտավորությունների կատարումը ենթակա է ոչ միայն ներքին օրենքներին, այլև միջազգային պայմանագրերին, որոնց շրջանակներում Հայաստանի Հանրապետությունը շարունակում է համագործակցել բազմաթիվ պետությունների և միջազգային կազմակերպությունների հետ։ Օրինակ, Հարկերի խուսափման կանխարգելման մասին միջազգային կոնվենցիաները մեր երկրին հնարավորություն են տալիս ուժեղացնել վերահսկողության մեխանիզմները, ապահովել հարկային պարտավորությունների կատարումը և պայքարել հարկային խարդախությունների դեմ։
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումները, այդ թվում նաև 27.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 284-Ա որոշումը, կարող են սահմանափակել ֆիզիկական անձանց իրավունքը միջազգային իրավունքի շրջանակներում, եթե վերջիններս չեն կատարում իրենց հարկային պարտավորությունները, ինչն ուղղակիորեն ազդում է նաև Հայաստանի միջազգային հեղինակության վրա։
Այս գործընթացում կարևոր է նաև տեղեկությունների փոխանակման մեխանիզմների զարգացումը, որոնց շնորհիվ Հայաստանի ՊԵԿ-ն կարող է ձեռք բերել տվյալներ այլ պետություններից, ինչպիսիք են ֆինանսական հաշվետվությունները, ֆինանսական գործունեության վերաբերյալ տեղեկությունները և այլն։ Այս մոտեցումը կարող է զգալիորեն բարելավել հարկային վարչարարությունը և նպաստել հարկային պարտավորությունների կատարելուն:
Պետության և քաղաքացիների միջև հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունների կատարումը ՀՀ և նրա քաղաքացիների միջև արգասաբեր հարաբերությունները կարևորվում է նաև որպես քաղաքացիական գիտակցության դրսևորում։ ՀՀ ՊԵԿ-ն պարտավորվում է ապահովել հարկային օրենսդրության պարզությունն ու հասկանալի լինելը, ինչը մեծապես նպաստում է հարկային պարտավորությունների կատարումը։
Հարկային արտաքին հարաբերությունները երկրի տնտեսության զարգացման համար կարևոր են, ուստի հարկատուների կողմից պարտավորությունների կատարումը, իսկապես, ազդում է պետական բյուջեի վրա։ Ավելին, ժամանակակից տեխնոլոգիաների կիրառումը, ինչպիսին է էլեկտրոնային համակարգերի ներդրումը, հնարավորություն է տալիս հարկատուներին ավելի հեշտ ու արագ ստանալ հարկային ծառայություններ:
Ավելին, ՀՀ-ում ակնկալվող նորացման գործընթացները կարող են նաև ազդել հարկային վարչարարության ձևաչափի փոփոխության վրա, ինչը, իհարկե, կարող է ուղղակիորեն ազդել նաև քաղաքացիների աջակցության մակարդակի վրա, քանի որ որքան պարզ ու հասկանալի են պետության պահանջները, այնքան ավելի բարձր է քաղաքացիների մասնակցությունը։
Հարկային վարչարարության և քաղաքացիների իրավունքները
Նոր ընդունված հարկային որոշումները, այդ թվում նաև 284-Ա որոշումը, պետք է համապատասխանեն ՀՀ սահմանադրությանը և միջազգային իրավունքին, որպեսզի քաղաքացիների իրավունքները չխախտվեն։ Իրավաբանական վարչությունը պետք է ապահովի, որ հարկային վարչարարության ընթացքը լինի թափանցիկ և առարկայական, իսկ քաղաքացիների իրավունքները պաշտպանված լինեն։
Օրինակ, հարկ վճարողները պետք է կարողանան դիմել վերաքննիչ մարմին՝ իրենց իրավունքների խախտման դեպքում։ ՀՀ ՊԵԿ-ն պարտավորվում է հրապարակել բոլոր հարկային վարչարարությունների ընթացակարգերը, որպեսզի քաղաքացիները կարողանան տեղեկանալ իրենց իրավունքների և պարտականությունների մասին։
Միաժամանակ, հարկային վարչարարության կենսունակությունն ու արդարությունը պահանջում են, որ հարկային մարմինները գործողություններ իրականացնեն օրենքի շրջանակներում, իսկ քաղաքացիները՝ իրազեկություն և ուսուցում ստանալ հարկային պարտավորությունների վերաբերյալ։ Այսպիսով, արդյունավետ համագործակցությունը պետության և քաղաքացիների միջև հնարավորություն է տալիս հասնել ավելի բարձր հարկային մշակույթի: