Հարկային պարտավորությունների իրականացումը. Նոր որոշում և դրա ազդեցությունը
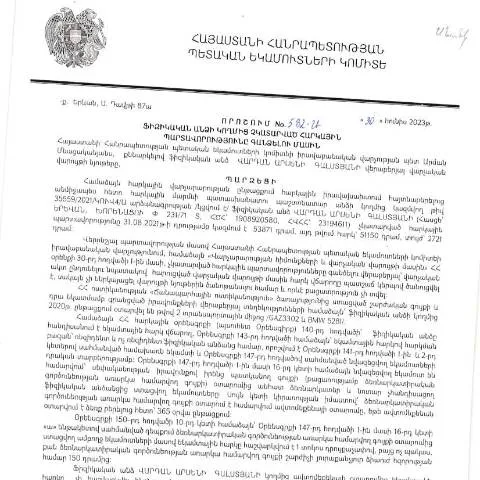
2023 թվականի հունիսի 30-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 582-Ա որոշում, որը հրապարակվել է 2023 թվականի օգոստոսի 31-ին: Այս որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների գանձման նոր մեխանիզմներ և իրավական հիմքեր:
Որոշման նպատակը և պատասխանատու մարմինները
Այս որոշման հիմնական նպատակն է կարգավորել ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր տեսակի տուգանքների և խոչընդոտների:
Մասնավորապես, այս որոշումը էական ազդեցություն ունի հետևյալ մարմինների վրա:
- ՀՀ ՊԵԿ - իրավասու մարմին, որը պատասխանատու է որոշման իրականացման համար:
- Կառավարության օրգաններ - որոնք պետք է համագործակցություն ցուցաբերեն հարկային պարտավորությունների գանձման գործընթացում:
Որոշման պատմական և իրավական հիմքերը
Այս որոշումը գալիս է մի շարք օրենսդրական փոփոխություններից, որոնք իրականացվել են վերջին տարիներին՝ նպատակ ունենալով բարելավել հարկային համակարգը և նվազեցնել հարկային պարտավորությունների չկատարումը: 2025 թվականին նախատեսվում են նոր փոփոխություններ, որոնք կկարգավորեն հարկային վարչարարությունը:
Նշված որոշման շրջանակներում հարկային պարտավորությունների կատարումը չի միայն անհատական պատասխանատվություն, այլև պարտադիր է օրենքի պահանջներին համապատասխան:
Որոնք են արգելքները և պատժամիջոցները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների:
- Տուգանքներ - կարող են կիրառվել յուրաքանչյուր չկատարված պարտավորության համար:
- Դատական գործընթացներ - ՊԵԿ-ն իրավունք ունի դիմելու դատարան, եթե հարկային պարտավորությունները չկատարվեն:
- Խոչընդոտներ - հնարավոր է, որ քաղաքացիների ակտիվությունները սահմանափակվեն, օրինակ՝ ֆինանսական պարտավորություններ կամ իրավունքների գրգռումներ:
Մասնագիտական ոլորտների ազդեցությունը
Հարկային պարտավորությունների լուծումը, ինչպիսին է այս որոշումը, կարող է ազդել տարբեր մասնագիտական ոլորտների վրա:
- Բիզնես - ձեռնարկությունները պետք է ուշադիր հետևեն ժամկետներին:
- Իրավաբաններ - նման դեպքերում իրավաբանների օգնությունը կարող է լինել կարևոր:
Որոշման մանրամասները և միջոցառումները
Այս որոշումը նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է իրականացվեն:
- Հաշվետվությունների ներկայացում՝ թվային ձևով:
- Պարզեցված ձևաթուղթերի լրացում:
- Նոր մեխանիզմների կիրառություն:
Խնդիրները, որոնք կարող են առաջանալ
Որոշման կատարման ընթացքում կարող են առաջանալ մի քանի խնդիրներ:
- Տվյալների անճշտություն - հարկային մարմինները կարող են ստանալ սխալ տվյալներ:
- Ժամկետների խախտում - անհատները կարող են ուշացնել իրենց հաշվետվությունները:
Առաջին քայլերը հարկային պարտավորությունները կատարելու համար
Ֆիզիկական անձինք, որոնք ցանկանում են կատարել իրենց հարկային պարտավորությունները, պետք է հետևեն հետևյալ քայլերին:
- Հավաքագրեք բոլոր անհրաժեշտ փաստաթղթերը:
- Հետևեք ՊԵԿ-ի տարածած ուղեցույցներին:
- Ներկայացրեք հաշվետվություններ՝ մինչև սահմանված ժամկետը:
Հարկային պարտավորությունների կատարման ընթացակարգերը
Հարկային պարտավորությունների կատարման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն:
| Քայլ | Ստեղծման ամսաթիվ | Վերջնաժամկետ |
|---|---|---|
| Ֆուտբոլային հաշվետվության լրացում | 2023 թվականի սեպտեմբերի 1 | 2023 թվականի հոկտեմբերի 1 |
| Հարկային պարտավորությունների վճարում | 2023 թվական | 2023 թվականի նոյեմբերի 1 |
Իրավունքներ և պարտականություններ
Հարկային պարտավորությունների կատարումը նաև իրավական հիմնավորումներ ունի:
- Իրավունքներ: Կազմակերպությունները և ֆիզիկական անձինք ունեն իրավունքներ, որոնք պաշտպանվում են օրենքով:
- Պարտականություններ: Նրանց պարտականությունն է կատարել հարկային վճարումները:
Ինչպես դիմել օգնության
Եթե քաղաքացիները հանդիպում են խնդիրների, նրանք կարող են դիմել հետևյալ տեսակի օգնության համար:
- Իրավաբանական օգնություն - իրավաբանների խորհրդատվություն:
- Հարկային խորհրդատվություն - ՊԵԿ մասնագետների աջակցություն:
Օրենսդրական փոփոխությունները և համաշխարհային համապատասխանությունը
Այս որոշման հետ կապված, հարկային համակարգում շատ փոփոխություններ են տեղի ունենում, որոնք կապված են միջազգային ստանդարտների հետ:
Հարկային պարտավորությունների իրականացումը ոչ միայն ազգային, այլև միջազգային տեսանկյունից կարևոր է, քանի որ դա կապ ունի միջազգային ֆինանսական կազմակերպությունների հետ:
Վերջին միտումները հարկային վարչարարության ոլորտում
Այս որոշումը նաև ընդգծում է հարկային վարչարարության թարմ միտումները:
- Էլեկտրոնային ծառայությունների ընդլայնում - քաղաքացիները կարող են ներկայացնել իրենց հաշվետվությունները առցանց:
- Տվյալների համակարգում - հարկային մարմինները սկսել են կիրառել նոր տեխնոլոգիաներ, որոնք կազդեն վարչարարության արդյունավետության վրա:
Այս կերպ, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը նշանակալի քայլ է դեպի հարկային համակարգի արդիականացում և քաղաքացիների իրավական պաշտպանություն:
Դիմումն ու պահանջները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 582-Ա որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլերի իրականացում, որոնք անհրաժեշտ են ապահովելու համար, որ հարկ վճարողը իր պարտավորությունները կատարի:
Այս գործընթացում առաջին քայլը ներկայացնելն է դիմում, որում պետք է նշվեն բոլոր անհրաժեշտ տվյալները՝ պարտավորության չափը, պարտքի ծագման պատճառները, ինչպես նաև պարտատիրոջ անձնական և ֆինանսական տեղեկատվությունը: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան բաժին, որը զբաղվում է հարկային պարտավորությունների գանձմամբ:
Դիմումի ձևը պետք է լինի համաձայն ՀՀ ՊԵԿ սահմանած ձևերի, օրինակ՝ Դիմում N1 կամ Դիմում N3, եթե խոսքը գնում է բազմակի հարկային պարտավորությունների մասին:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, հարկ վճարողը կարող է դիմել նաև լրացուցիչ փաստաթղթերի տրամադրման համար, եթե դա անհրաժեշտ է որոշման ընդունման համար:
Հարկային մարմինները պարտավոր են անկախ ու շուտափույթ պատասխան տալ բոլոր ներկայացված դիմումներին՝ հետևելով վարչական գործընթացի օրենսդրությանը:
Հարկային պարտավորությունների գանձման անհատական մոտեցումը
ՀՀ ՊԵԿ-ի իրականացրած հարկային պարտավորությունների գանձման գործընթացը կարող է տարբեր լինել անհատական հարկ վճարողների համար, կախված նրանց ֆինանսական վիճակից, պարտավորությունների չափից և այլ հանգամանքներից: Այսպիսով, որոշ դեպքերում, հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ-ին խնդրելով հարկային պարտավորությունների գանձման գործընթացի ձգձգում կամ հապավում:
Եռակի պայմաններում, երբ հարկ վճարողը ապացուցում է, որ ի վիճակի չէ կատարել իր պարտավորությունները ֆինանսական դժվարությունների պատճառով, ՀՀ ՊԵԿ-ն կարող է առաջարկել հարկային պարտավորությունների մասերի կամ ամբողջությամբ չմարելու տարբերակներ:
Շատ կարևոր է, որ հարկ վճարողները ըմբռնեն իրենց իրավունքներն ու պարտականությունները, ինչը կարող է օգնել նրանց լավագույնս տնօրինել իրենց ֆինանսական իրավիճակը:
Որոնման և վիճակագրության նշանակությունը հարկային պարտավորությունների համակարգում
ՀՀ ՊԵԿ-ը պարտավոր է իրականացնել հարկային պարտավորությունների վիճակագրական ուսումնասիրություններ, որոնք հնարավորություն կտան հետևելու հարկային պարտավորությունների վիճակին և դրանց կատարողականության մակարդակին: Այս տեղեկատվությունը կարող է օգտագործվել ինչպես պետական կառավարման, այնպես էլ հարկային վարչությունների կողմից:
Այն դեպքում, եթե հարկ վճարողները չեն կատարում իրենց պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց, որը պարբերաբար ենթարկվում է վիճակագրական ուսումնասիրության:
Վիճակագրական տվյալները կարող են նաև օգնել ՀՀ ՊԵԿ-ին պարզորոշել, որ հարկի որոշակի տեսակներ ավելի հաճախ չեն վճարվում, ինչը կարող է հանգեցնել նոր քաղաքականությունների մշակման:
Այսպիսով, հարկային պարտավորությունների վիճակագրական ուսումնասիրությունները կարևոր նշանակություն ունեն ոչ միայն պետական ֆինանսների, այլ նաև հասարակական հարաբերությունների վերահսկման համար: