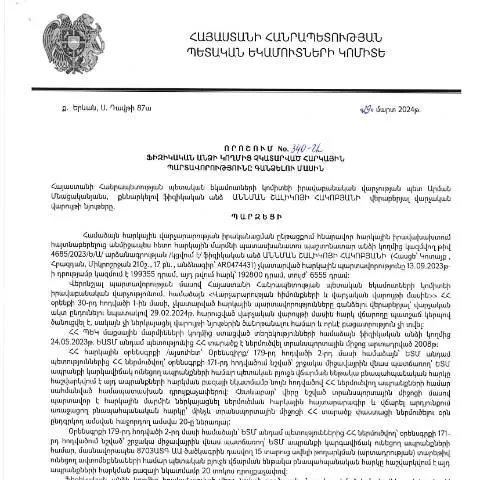
Խորացված ուսումնասիրություն՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 340-Ա որոշման
2024 թվականի մարտի 29-ին հրապարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 340-Ա որոշումն ունի տարաբնույթ կարևորություն, որը կյանքի է կոչել ՀՀ ՊԵԿ իրավաբանական վարչության պետը՝ Աննման Շալիկոյի Հակոբյանը։ Նման փաստաթուղթը ծրագրում է լուծել հարկային պարտավորությունների կատարումը, ինչպես նաև ապահովել պետական բյուջեի եկամուտները։ Այս հոդվածում կդիտարկենք այդ որոշման ընթացակարգը, կարևորությունը, ինչպես նաև այն կողմերը, որոնք պետք է լրացնեն և ներկայացնեն համապատասխան փաստաթղթերը։
Տվյալ փաստաթղթի նշանակությունը և շրջանակը
Այս որոշումը ներկայացնում է այն դեպքում, երբ ֆիզիկական անձի հարկային պարտավորությունները չեն կատարվել սահմանված ժամկետներում։ Կառավարության որոշման առջև դրված նպատակն է ստեղծել իրավաբանական մեխանիզմներ, որոնք թույլ կտան պետական մարմիններին պահանջել և հավաքել չկատարած հարկային պարտավորությունները առավել արդյունավետ ու արդարացի ձևով։
Առաջիկա քայլերը
- Անհրաժեշտ է նախ պարզել, թե որ հարկային պարտավորությունները չեն կատարվել։
- Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ ապացուցող տվյալներով։
- Ներկայացնել դիմում՝ կապված հարկային պարտավորությունների հավաքման գործընթացի հետ։
Մասնակիցները և նրանց իրավունքները
Իրավաբանական վարչության պետի կողմից հրապարակված որոշման շրջանակը ընդգրկում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարած հարկային պարտավորություններ։ Նրանց իրավունքներն ու պարտականությունները սահմանված են ՀՀ հարկային օրենսդրությամբ։ Օրինակ, բոլոր ֆիզիկական անձինք իրավունք ունեն ներկայացնել հակափաստարկներ, հարցումներ կամ պահանջներ, եթե认为 իրենց նկատմամբ կիրառվող հարկային պարտականությունները չեն համապատասխանում իրականությանը։
Հեռանկարային վիճակագրություն
Հայաստանում հարկային պարտավորությունների դաշտը բավականին փոփոխական է՝ կապված տնտեսության զարգացման և պետական քաղաքականության հետ։ Փաստաթուղթը նախատեսում է նաև վիճակագրական տվյալների հավաքագրում, որի հիման վրա կառաջարկվեն նոր քաղաքականություններ, որոնք կանդրադառնան հարկային համակարգի բարելավման վրա։
Ինչպե՞ս լրացնել և ներկայացնել դիմումը
Դիմումը, որը ներկայացվում է տվյալ որոշման համաձայն, պետք է լրացվի հետևյալ փուլերով:
- Վերցրեք համապատասխան դիմումի ձևը՝ ՀՀ ՊԵԿ պաշտոնական կայքից կամ տեղական հարկային ծառայությունից։
- Լրացրեք բոլոր անհրաժեշտ դաշտերը՝ ապահովելով ճշտապահություն և ամբողջականություն։
- Հավաքեք անհրաժեշտ փաստաթղթերը՝ պարտադիր հավելվածներով, որոնք պետք է կցվեն դիմումին։
- Ներկայացրեք դիմումը և փաստաթղթերը հարկային մարմնին՝ ընտրելով համապատասխան մեթոդը՝ էլեկտրոնային կամ գործադիր։
Կարևոր ուշագրավ մանրամասներ
Մանրամասն ուշադրություն դարձրեք դիմումի ամբողջականությանը։ Հաճախ, աննշան սխալներն ու բացթողումները կարող են խնդրահարույց լինել և պատճառ դառնալ դիմումի մերժման։
Փաստաթղթերի հիմնական պահանջները
Դիմումի հետ միասին ներկայացվող փաստաթղթերը պետք է համապատասխանեն հետևյալ չափանիշներին.
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Պետք է լինի վավեր, photocopy-ի ձևով ներկայացված։ |
| Հարկային հաշվետվություններ | Հարկային պարտավորությունների մասին տեղեկությունները, որոնք կացվում են ՊԵԿ-ից։ |
| Հարկային պարտավորությունների ի հայտ գալու փաստաթղթեր | Այն փաստաթղթերը, որոնք հաստատում են Ձեր պարտավորությունները։ |
Ադմինիստրատիվ գործընթացի ընթացքը
Պետական մարմինները, ստանալով դիմում և փաստաթղթեր, սկսում են դրանց մշակումն ու քննությունը։ Տվյալ գործընթացը ենթադրում է 30-դիտարկման օրեր, որի ընթացքում հարկային ծառայությունն ունի իրավունք պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր։
Մանրամասներ ընթացքի վերաբերյալ
Եթե պահանջարկը չի բավարարում, դիմողը կարող է առաջադրել հարցումներ կամ պահանջներ՝ դիմելով հարկային մարմնին՝ պարզելու գործընթացի ընթացքը կամ ստանալու անհրաժեշտ տեղեկություններ։
Հնարավոր մերժումները և դրանց կարգավորումները
Դիմումն ապագայում կարող է մերժվել, եթե այն չի համապատասխանում օրենքին, կամ եթե ներկայացվել են սխալ փաստաթղթեր։ Այդ դեպքում, դիմողը իրավունք ունի:
- Հաշվարկելու մերժման պատճառները և նորից լրացնել դիմումը՝ ուղղելով մերժումները։
- Կիրառելիության դեպքում՝ դիմել դատական մարմին, եթե դիմումը մերժվել է առանց իրավունքի։
Հետագա քայլեր մերժման դեպքում
Եթե դիմումը մերժվել է, դա դեռևս չի նշանակում, որ հարկային պարտավորությունները չեն կարող կատարվել։ Դիմողը կարող է նորից դիմել՝ ապահովելով բոլոր անհրաժեշտ փաստաթղթերը՝ հիմնված նախկին մերժումների վրա։
Վերջնական խոսք
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 340-Ա որոշումը ծառայում է պետական մարմիններին՝ նպաստելով հարկային պարտավորությունների հավաքմանը և համակարգի արդյունավետությանը։ Արդյունավետ գործիքներ մշակելը և իրավական գործողությունների ճիշտ կիրառումը կնպաստի հարկային պարտավորությունների կատարումն ապահովելուն։ Այդ պատճառով, կարևոր է իմանալ ընթացակարգերն ու պահանջները՝ ճիշտ և ժամանակին գործելու համար։
Հարկային պարտավորությունների գանձման ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.03.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 340-Ա որոշումը հանգեցրել է մի շարք կարևոր փոփոխությունների հարկային պարտավորությունների գանձման գործընթացում: Այս որոշումը նախատեսում է ընթացակարգեր, որոնք կիրառվում են այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Դրանք ներառում են հարկային պարտավորությունների հաշվարկը, վճարման ժամկետների և ընթացակարգերի սահմանումը:
Նախապես, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել հետևյալ քայլերը:
- Հարկային պարտավորությունների հաշվարկ
- Նվազագույն շեմերի սահմանում
- Բաժանորդագրման գործընթաց
- Վճարման ժամկետների և պայմանների սահմանում
Բացի այդ, ՀՀ ՊԵԿ-ը պարտավոր է ապահովել, որ յուրաքանչյուր ֆիզիկական անձ, ով ենթակա է հարկային պարտավորությունների, լինի ինքնազգացող դասակարգման ու տեղեկատվության ստանալու հնարավորությամբ, ինչը հնարավորություն է տալիս նրանց ծանոթանալ իրենց հարկային պարտավորություններին, ինչպես նաև պլանավորել վճարման գործընթացը:
Անձնագրային տեղեկությունների նշանակություն հարկային պարտավորությունների վարումն իրականացնելու համար
Աննման Շալիկոյի Հակոբյանի նման կազմված անձնագրային տեղեկություններն ունեն անհրաժեշտ նշանակություն հարկային պարտավորությունների վարումն իրականացնելու համար: Հարկային մարմինները, երբ կլուծեն հարկային պարտավորությունների գանձման հարցերը, պետք է հաշվի առնեն ֆիզիկական անձի նույնականացումը, որը կատարվում է ըստ անձնագրային տվյալների:
Այս համատեքստում կարևոր է, որ ֆիզիկական անձի բոլոր փաստաթղթերը, ներառյալ անձնագիրը, լինեն լիովին թարմացված և ճիշտ: Եթե անձնագրում առկա են սխալ տեղեկություններ, ապա դա կարող է հանգեցնել խնդիրների հարկային պարտավորությունների հաշվարկման և գանձման գործընթացներում:
Ամեն դեպքում, հարկային մարմինները պետք է ունենան վավեր և առկա անձնագրային տեղեկություններ, որպեսզի կարողանան իրականացնել համապատասխան գործողություններ:
Էլեկտրոնային սպասարկման դերը հարկային պարտավորությունների կառավարման գործում
ՀՀ ՊԵԿ-ում իրականացվող էլեկտրոնային սպասարկումը կարևոր դեր ունի հարկային պարտավորությունների կառավարման գործընթացում: Հարկային մարմինները այսօր շարժվում են դեպի էլեկտրոնային համակարգեր, որոնք թույլ են տալիս քաղաքացիներին կատարել շատ գործընթացներ՝ առանց հարկային մարմինների ուղիղ այցի:
Այս է-ծառայությունները հնարավորություն են տալիս քաղաքացիներին.
- Հարկային հաշվետվություններ ներկայացնել էլեկտրոնային եղանակով
- Հարկային պարտավորությունների մասին տեղեկություններ ստանալ
- Վճարումներ կատարել՝ առանց հերթերի
Այս համակարգերի միջոցով քաղաքացիները կարող են հեշտությամբ ստանալ իրենց հարկային պատմությունը, ինչպես նաև նախատեսել ապագա հարկային պարտավորությունները: Համակարգերի անվտանգության բարձր մակարդակը ապահովում է, որ անձնական տվյալները չեք արտահոսում և չեն համարվում անհայտ անձանց ձեռքում: