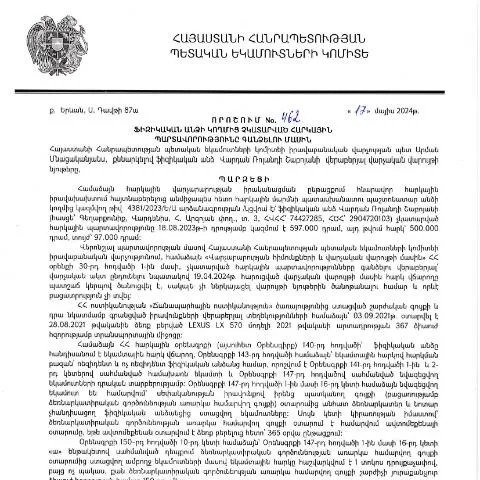
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 462-Ա որոշումն ազդարարում է նոր գործընթացների ներդրման մասին, որոնց նպատակը քաղաքացիների հարկային պարտավորությունների կատարման վերահսկումն է։ Այս փաստաթուղթը հանդիսանում է հարկային պարտավորությունների գանձման գործընթացի անբաժանելի մաս, որն ուղեցույց է ինչպես պետության, այնպես էլ քաղաքացիների համար:
Ովքե՞ր են պատասխանատու փաստաթուղթը ներկայացնելու համար
- Բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ
- Միասնական հաշվետվություն ներկայացնող բոլոր կազմակերպությունները
- Ֆիզիկական անձինք, որոնք չունեն լրացուցիչ հարկային պարտավորություններ
Ֆորմայի լրացման ցուցումներ
Այս փաստաթղթի լրացման գործընթացը պահանջում է մանրակրկիտ մոտեցում, քանի որ ցանկացած սխալ կամ բացակայող տեղեկատվություն կարող է բերել գործընթացի ձգձգման կամ մերժման:
Ֆորմայի աքսեսի և լրացման քայլեր
- Ներբեռնել պաշտոնական ձևը ՀՀ ՊԵԿ կայքից:
- Լրացնել պահանջվող տեղեկատվությունը՝ ըստ նշումներին:
- Հիմնական տեղեկությունները, որոնք անհրաժեշտ են՝ անուն, ազգանուն, ԾԱՄ, բնակության հասցե:
- Այս փաստաթղթում առկա պահանջները համակարգված ձևով ներկայացնել:
Տեղեկությունների ստուգում
Լրացված փաստաթուղթը պետք է ստուգել ստանդարտ հրահանգներին համապատասխան, ինչը կարող է ներառել նաև QR կոդի կիրառումը, որը կարող է ապահովել տեղեկատվության ճշգրտությունը:
Ինչու՞ է կարևոր այս փաստաթուղԹը
Հարկային պարտավորությունների գանձման գործընթացը հանդիսանում է կառավարության կողմից իրականացվող վերահսկողական գործընթացներից մեկը, որի նպատակն է հավաքել հարկերը, որոնք անհրաժեշտ են պետական բյուջեի լրացման համար:
Ի՞նչ մտահոգություններ կարող են առաջանալ
Այդ գործընթացի ժամանակ կարող են լինել մի շարք խնդիրներ, որոնք պահանջում են համապատասխան արձագանք:
- Եթե դիմումը մերժվել է՝ անհրաժեշտ է վերսկսել լրացման գործընթացը կամ ներկայացնել լրացուցիչ փաստաթղթեր:
- Սխալները կամ բացթողումները կարող են բերել բողոքի կամ այլ իրավական հետևանքների:
Դիմումի մշակման և վերահսկման գործընթացը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները պետք է ժամանակին մշակեն և վերահսկեն այն, ինչը ենթադրում է բարդ գործընթացների իրականացում:
Դիմումը մշակում և վերահսկում
Յուրաքանչյուր դիմում գնահատվում է՝ ըստ ներկրված փաստաթղթերի ամբողջականության և ճշգրտության:
- Հարկային մարմինների կողմից իրականացվող ստուգման գործընթացը
- Քաղաքացիներին տեղեկացվում է գործընթացի առաջընթացի մասին
Որոնք են քայլերը՝ գործընթացը շարունակելու համար
- Եթե դիմումը մերժել են, հարկավոր է պարզել մերժման պատճառը:
- Նոր ձևով դիմել՝ հաշվի առնելով նախկինում նշված խնդիրները:
Ինչ անել՝ դիմումի մերժման պարագայում
Դիմումը մերժվելը կարող է առաջացնել բազմաթիվ հարցեր, ինչպես նաև անհանգստություն:
Հնարավոր լուծումներ
- Ընդունել մերժման պատճառները և փորձել շտկել դրանք:
- Առաջիկայում ներկայացնել նոր դիմում՝ հաշվի առնելով նախորդում արված սխալները:
Ամփոփում՝ նշված գործընթացի կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունած որոշումը ենթադրում է, որ հարկային պարտավորությունների կատարումն էական է՝ ոչ միայն պետության, այլ նաև քաղաքացիների համար:
Դիմումի առանձնահատկություններ
Այս փաստաթուղթը ունի իր առանձնահատկությունները, որոնք առանձնացնում են այն այլ նմանատիպ փաստաթղթերից:
- Ներգրավված են հատուկ պահանջներ, որոնք պետք է պահպանվեն:
- Ամփոփվում են հարկային պարտավորությունների կատարման բոլոր անհրաժեշտ քայլերը:
Նորագույն փոփոխությունները գործընթացում
Կառավարության վերջին որոշումները ներառում են նոր փոփոխություններ, որոնք վերաբերում են հարկային պարտավորությունների կատարման վերահսկմանը:
Ինչպես է կառավարությունը հետևում այս որոշմանը
Վարչությունը պարբերաբար ստուգում է, թե ինչպես են քաղաքացիները կատարում իրենց պարտավորությունները և ինչու է պահանջվում ավելի ուշադիր հսկողություն:
Առաջիկա քայլերը՝ հարկային պարտավորությունների կատարումը ապահովելու համար
Հարկային պարտավորությունները կարևոր են պետական բյուջեի համար, ուստի յուրաքանչյուր քաղաքացի պետք է գիտակցի իր պարտավորությունները:
Քաղաքացիների պարտականություններն
- Պարբերաբար ստուգել իրենց հարկային պարտավորությունները:
- Ինքնուրույն տեղեկանալ հարկային համակարգի փոփոխություններին:
Հարկային պարտավորությունների չկատարումը և հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 462-Ա որոշումը ընդգծում է հարկային պարտավորությունների չկատարելու հետևանքները, որոնք կարող են առնչվել ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց: Ակնառու է, որ հարկային մարմինները ունեն իրավասության շրջանակ, որպեսզի կատարեն հարկային պարտավորությունների կատարման վերահսկողություն և անհրաժեշտության դեպքում կիրառեն հարկային միջոցառումներ:
Այս որոշման շրջանակներում կարևոր է նշել, որ չկատարած հարկային պարտավորությունները կարող են հանգեցնել լրացուցիչ տուգանքների, որն իհարկե մինչ դրա կիրարկումը հարկ վճարողին տրվում են համապատասխան ժամկետներ և հնարավորություններ իր պարտավորությունները կատարել: ՀՀ ՊԵԿ-ը պարտավոր է մինչև հարկային միջոցառումներ կիրառելը՝ հարկ վճարողին տեղեկացնել՝ առաջարկելով վճարային ժամկետներ, ինչը կարող է մեղմել ֆինանսական բեռը:
Հարկային պարտավորությունների կատարումը՝ իրավական և գործնական տեսանկյունից
Հարկային պարտավորությունների կատարումը կարևորագույն սոցիալական և տնտեսական բաղադրիչ է, քանզի հարկերը հանդիսանում են պետական բյուջեի հիմնական եկամուտների աղբյուրը: Այս տեսանկյունից, հարկ վճարողների իրավական գիտակցության բարձրացումը, ինչպես նաև հարկային գիտելիքների և ուսուցման ծրագրերի իրականացումը, կարող են բարելավել հարկային պարտավորությունների կատարումը:
ՀՀ-ում, հարկային կրթական ծրագրեր իրականացվում են պետական և մասնավոր հատվածի համագործակցության միջոցով: Օրինակ, հարկային իրավունքի վերաբերյալ դասընթացներ և սեմինարներ կազմակերպվում են հարկային խորհրդատուների կողմից, որոնք օգնում են քաղաքացիներին և ոչ միայն, հասկանալ իրենց պարտավորությունները, ինչպես նաև ձևավորել ճիշտ հաշվարկային մոտեցումներ:
Բացի այդ, հարկային մարմինները պետք է ապահովեն հնարավորինս հեշտ պայմաններ հարկ վճարողների համար, որպեսզի վերջիններս կարողանան կատարել իրենց պարտավորությունները ժամանակին և առանց դժվարությունների: Համակարգչային տեխնոլոգիաների և էլեկտրոնային ծառայությունների կիրառումը, ինչպես օրինակ՝ հարկային հաշվետվությունների էլեկտրոնային ներկայացումը, մեծապես նպաստում է այս խնդրի լուծմանը:
Հարկային պարտավորությունների գանձման գործընթացի իրավունքներ և պարտավորություններ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է հասկանալ ինչպես հարկ վճարողների, այնպես էլ հարկային մարմինների իրավունքները և պարտավորությունները: ՀՀ ՊԵԿ-ը պարտավոր է օրենսդրության շրջանակում պահպանել հարկ վճարողների իրավունքները, ներառյալ՝ իրավասու իրավական դաշտում իրենց պաշտպանությունը:
Միաժամանակ, հարկ վճարողները պարտավոր են կատարել իրենց հարկային պարտավորությունները, ինչպես նաև տրամադրել ճիշտ և ամբողջական տեղեկատվություն, որը անհրաժեշտ է հարկային մարմիններին: Սա ներառում է ինչպես հարկային հաշվետվությունները, այնպես էլ այլ նշանակալի փաստաթղթեր:
Հարկային մարմինները իրավասու են ստուգելու ներկայացված փաստաթղթերի ճշգրտությունը, ինչպես նաև գնահատելու հարկ վճարողի ֆինանսական վիճակը, ինչը կարող է հանգեցնել հարկային պարտավորությունների ավելացման կամ նվազման: Նման ստուգումները պետք է իրականացվեն թափանցիկ և օրենքի շրջանակներում, որպեսզի հարկ վճարողները վստահ լինեն, որ իրենց իրավունքները պաշտպանված են: