Ենթադրվող հարկային պարտավորությունների կատարումը՝ պետական մարմնի դիրքորոշումը
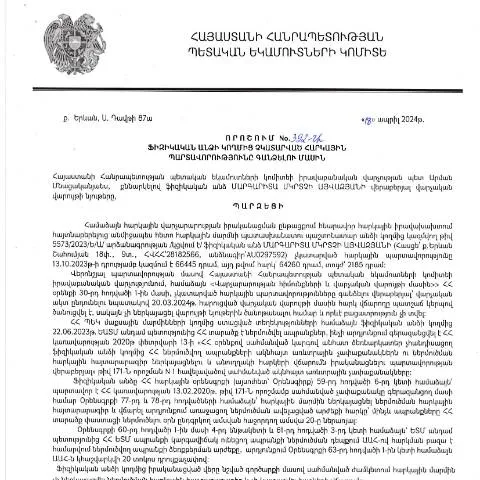
2024 թ. ապրիլի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հետագայում ձևավորում է օրենքի առումով անխուսափելի գործընթաց, որը անհրաժեշտ է ոչ միայն հարկային իրավունքների, այլև պետական ֆինանսների կայունության համար:
Որոնք են որոշման նպատակը և առաջնահերթությունները
Մեր պետության հարկային համակարգը հիմնված է արդյունավետ կառավարման վրա, իսկ այդ որոշման հիմնական նպատակը հարկային պարտավորությունների կատարումը խթանելն է:
- Հարկային պարտավորությունների ցուցադրումը: Հարկային պարտավորությունները, որոնք ֆիզիկական անձնավորության կողմից չեն կատարվել, անհրաժեշտ է հաստիքավորել պետական մարմնի կողմից:
- Պետական բյուջեի լրացման խթանում: Այս որոշումը ուղղված է պետական բյուջեի համալրմանը, ինչը կարևոր է երկրի տնտեսական կայունության համար:
- Հարկային վճարների ճիշտ կատարումը: Հարկային համակարգի վստահելիությունը և պարտադիր վճարների կատարումը մեծապես կախված են քաղաքացիների գիտակցությունից:
Ովքե՞ր կարող են դիմել որոշման կատարման համար
Այս գործընթացը նախատեսում է, որ կոնկրետ ֆիզիկական անձինք, որոնք ունեն հարկային պարտականություններ, դիմելու իրավունք ունեն: Սակայն դիմողները պետք է ունենան նաև հետևյալ նախապայմանները:
- Հարկային պարտավորությունները ուշացած են և առկա են:
- Բաժանորդի անձնագիրը և հարկային նույնականացման համարը պետք է կազմեն համապատասխան փաստաթղթերի փաթեթ:
Դիմողներից պահանջվող փաստաթղթերը
Դիմումը լրացնելու համար անհրաժեշտ է հավաքել հետևյալ փաստաթղթերը՝
- Անձնագրի պատճեն:
- Հարկային նույնականացման համարը:
- Նշանակվող վճարումների վերաբերյալ փաստավորումներ:
Գրավիչ իրավական գործընթացի ընթացքը
Ուսումնասիրելով գործընթացը, կարող ենք նշել, որ այն բաղկացած է մի քանի հիմնական փուլերից:
- Դիմումի ներկայացում: Դիմողը պետք է ներկայացնի իր դիմումը, որի մեջ նշել բոլոր պարտավորությունները:
- Վերջնական հաստատում: Պետական մարմինը ստանում է դիմումը և սկսում է վերլուծել ներկայացված տվյալները:
- Վճարումների կատարման ցուցում: Եթե դիմումը հաստատվում է, ապա դիմողին կհանձնվի համապատասխան ցուցում:
Ինչ անել, եթե դիմումը մերժվի կամ անբավարար տեղեկատվությամբ լինի
Դիմումի մերժումը, որը պայմանավորված է փաստաթղթերի անբավարարությամբ, կարող է հանգեցնել բազմաթիվ հարցերի: Այստեղ մի քանիսը՝
- Ավելի մանրամասն ուղեցույց: Դիմողը կարող է դիմել համապատասխան պետական մարմնին, որպեսզի իմանա մերժման պատճառը:
- Վերաքննություն: Մերժման դեպքում հնարավոր է դիմել վերաքննության:
Կարևոր նկատառումներ
Դիմումի ամբողջականությունը և փաստաթղթերի համապատասխանությունը շատ կարևոր է, և յուրաքանչյուր ՀՀ քաղաքացի պետք է գիտակցի, որ հարկային պարտավորությունները կատարելն ուղղակի անհրաժեշտություն է:
- Հարկային պարտավորությունների տևական կուտակումները կարող են հանգեցնել վարչական պատասխանատվության:
- Երբեմն հնարավոր են բացառիկ դեպքեր, որոնց դեպքում կարող են կիրառվել հատուկ մոտեցումներ:
Դիմումի ձևակերպման կանոնները
Հարկային պարտավորությունների կատարումը պարտավորեցնում է ճիշտ և մանրամասն լրացնել դիմումը:
- Հստակություն: Անհրաժեշտ է, որպեսզի բոլոր տվյալները լինեն հստակ և ճշգրիտ:
- Թույլատրելի սխալներ: Ոչ բոլոր սխալները կարող են հանգեցնել դիմումի մերժման:
Փաստաթղթերի ճիշտ լրացման խորհուրդներ
| Դիմումի բաժին | Խնդիրներ | Խորհուրդ |
|---|---|---|
| Անուն, фамилия | Չի համապատասխանում անձնագրին | Հրաժարվեք վրիպակներից |
| Հարկային համարը | Անվավեր համարը | Հաստատեք տվյալները հարկային մարմնում |
Առաջադրվող վերջնական արդյունքները
Որոշումն ընդունելուց հետո, դիմողը սպասում է համապատասխան արձագանքին, որը կարող է լինել:
- Հարկային պարտավորությունների կատարում: Արդյունքում, դիմողը կարող է կատարել իր հարկային պարտավորությունները, և այդպիսով աջակցել պետական բյուջեի համալրմանը:
- Հարկային պարտավորությունների վերանայման հնարավորություն: Եթե հարկային պարտավորությունները ճանաչվեն անարդար, դիմողը կարող է դիմել վերանայման:
Դիմումի կարգավորումը՝ կարևոր փաստաթղթերի շրջանակում
Այս գործընթացը, իր հերթին, հանդիսանում է կարևոր մի մասն ամբողջ հարկային համակարգում, որտեղ յուրաքանչյուր քայլը կարևոր է:
- Հարկային պարտավորությունների կառավարման համակարգը պետք է հիմնվի արդյունավետ և թափանցիկ մեթոդների վրա:
- Պետական մարմինը պարտավոր է ապահովել քաղաքացիների հիշողությունները և պարտավորությունները:
Հարկային պարտավորությունների կատարման կարգապահություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 392-Ա որոշումը ընդգծում է հարկային պարտավորությունների նկատմամբ խստապահանջությունը, որը կարևոր է ոչ միայն պետական բյուջեի կայունության, այլ նաև տնտեսական միջավայրի ճիշտ գործելու համար։ Ֆիզիկական անձի հարկային պարտավորությունների կատարումը կամ չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տուգանքների, այլև քրեական պատասխանատվության։ Նմանապես, այս որոշումն խնդիր է ստեղծում պարտատերերի և հարկ վճարողների միջև իրավական հարաբերություններում, ինչպիսիք են պարտավորությունների կատարումը, ժամանակին հայտարարագրումը և հարկային ռեժիմի պահպանումը։
Կարգավորումներ և իրավական գործընթացներ
Դրանից բացի, հարկային պարտավորությունների կատարման գործընթացը ենթակա է որոշակի կարգավորումների, որոնք մասնավորապես նշված են ՀՀ վարչական իրավաբանության օրենսգրքում։ Հարկ վճարողները պետք է ծանոթ լինեն իրենց իրավունքներին և պարտականություններին, ինչպես նաև որոշման բողոքարկման ընթացակարգերին։ Այս համատեքստում կարևոր է, որ հարկ վճարողները ունենան հասանելիություն համապատասխան տեղեկատվության և ֆինանսական խորհրդատվության ծառայություններին՝ իրենց իրավունքները պաշտպանելու համար։
Հարկային պարտավորությունների կատարումը և տեխնոլոգիական նորությունները
Հարկային պարտավորությունների կատարումը ՀՀ-ում increasingly պահանջում է տեխնոլոգիական լուծումների կիրառում։ Ենթադրվում է, որ հարկ վճարողների համար տրամադրված էլեկտրոնային ծառայությունները, ինչպիսիք են Dimum Dzev N2 դիմումը, կնպաստեն հարկային պարտավորությունների ժամանակին կատարմանը։ Վերջին տարիներին Հայաստանի Հանրապետությունում պարբերաբար ներդրվում են նորագույն տեխնոլոգիաներ, ինչպիսիք են էլեկտրոնային ստորագրությունը և ID քարտերը, որոնք զգալիորեն հեշտացնում են հարկային հայտարարագրերի գծման և ներկայացման գործընթացը։