Ներդրումներ և պարտավորություններ՝ ՀՀ ՊԵԿ-ի որոշման շուրջ
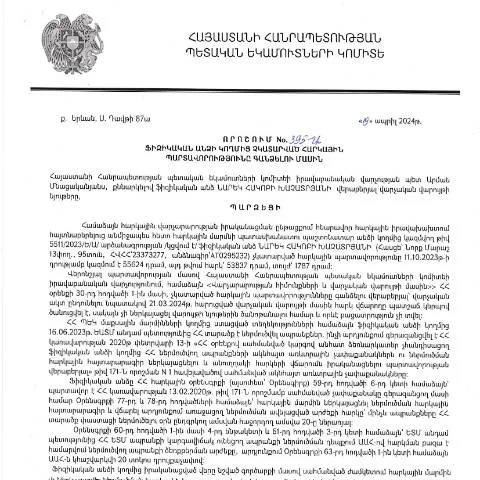
2024 թվականի ապրիլի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Նարեկ Հակոբի Խաչատրյանի կողմից կայացված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» նախատեսում է հստակ միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների անտեսման հետևանքների կարգավորմանը: Այս որոշման նպատակը ներառում է հարկային պարտավորությունների կատարումը, էֆեկտիվ հարկային կառավարումը և հարկային իրավունքի պահպանման խթանումը:
Որոշման պատմություն և իրավական հիմք
Այս որոշման ընդունումը հիմնավորված է 2023 թվականի հարկային փոփոխություններով, որոնք նախատեսում են հարկային պարտավորությունների կատարումը՝ ՀՀ կառավարության քաղաքականության շրջանակներում: Իրավաբանական վարչության կողմից իրականացվող քայլերը նպատակ ունեն բարձրացնելու հարկային դաշտի արդյունավետությունը: ՀՀ օրենսդրության համապատասխանաբար, այս որոշման հիմքը հանդիսանում է ՀՀ վարչական ընթացակարգերի օրենսգիրքը (HO-139-N, փոփոխություններ 2025 թվականին):
Որոշման իրավական հիմքերը
- ՀՀ վարչական օրենսգիրք
- ՀՀ հարկային օրենսգիրք
- ՀՀ կառավարության վավերացված որոշումները
Որոշման գործընթացի մանրամասները
Այժմ պարզենք, թե ինչպես է իրականացվում այս որոշման շրջանակներում գործընթացը: Այն սկսվում է այն պահից, երբ հարկ վճարողը չկատարել է իր պարտավորությունները, և ՀՀ ՊԵԿ-ը տեղեկացնում է նրան այդ մասին:
Դեպքերի ընթացակարգն ու ժամանակացույցը
- Հարկային պարտավորության ճանաչում: Հարկ վճարողը ստանում է ծանուցում, որը պարունակում է դիմումը այն մասին, որ նա չի կատարել հարկային պարտավորությունները:
- Ամրագրման թերթիկի համալրում: Պարտավորությունների կատարումը հնարավոր է միայն համապատասխան ձևում, որի օրինակները կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ներկայում առաջարկություն քարոզելու ժամանակը: Հարկ վճարողը պետք է ներկայացնի իր առաջարկները և հիմնավորումները:
- Որոշման կայացումը: ՀՀ ՊԵԿ-ը ընդունում է որոշում՝ հիմնված տրամադրված տեղեկությունների և փաստաթղթերի վրա:
Որոշման եկամտաբերությունը և հարկ վճարողների կարգավիճակը
Այս որոշման շրջանակներում հարկ վճարողների կարգավիճակը կարևոր դեր ունի: Պետական կառույցները ուշադրություն են դարձնում այնպիսի անձանց, ովքեր ունեն հարկային պարտավորություններ, իսկ որոշումը վերաբերում է ոչ միայն ֆիզիկական անձանց, այլև իրավաբանական: Նշված կարգը առանձնանում է հետևյալ կարգով:
Հարկ վճարողների բախումները և արտառոց դեպքերը
- Արտասահմանում գտնվող քաղաքացիներ: Հնարավոր են հատուկ ընթացակարգեր ու պահանջներ:
- Փոքր ու միջին ձեռնարկություններ: Նրանց համար նախատեսված են հատուկ արտոնություններ:
- Մանկավարժական խնդիրներ: Մասնավորապես, երբ պարտավորությունները վերածվում են սոցիալապես խոցելի դասերի:
Ինչ անել խնդիրների դեպքում
Հարկ վճարողները, ովքեր ցանկանում են լուծել առաջացած խնդիրները, պետք է ունենան հստակ քայլեր, որոնք կօգնեն նրանց:
Բողոքարկման գործընթացը
Այս դեպքում հարկ վճարողը կարող է դիմել բողոքարկման գործընթացին, որտեղ նա կարող է ներկայացնել իր փաստարկները:
- Գրանցման փաստաթուղթ: Պետք է լրացնել համապատասխան դիմումը:
- Հիմնավորման ներկայացում: Տրամադրել անհրաժեշտ փաստաթղթեր:
- Սահմանված ժամկետներ: Կարևոր է լինել ուշադիր ժամկետների հանդեպ:
Ներկայացման ձեւերը և տարբերությունները
Հարկ վճարողը կարող է ընտրել տարբերակներ՝ ներկայացնելու իր դիմումը: Սա ներառում է և՛ առկախում, և՛ օնլայն ներկայացում:
Առկա տարբերակումների համեմատություն
| Ձև | Առավելությունները | Պակասությունները |
|---|---|---|
| Օնլայն ներկայացում | Ավելի արագ գործընթաց, հեշտ հասանելիություն | Տեխնիկական խնդիրներ |
| Արտաքին ներկայացում | Անձնական շփում, պարզություն | Երկար սպասում |
Մանրամասներ պահանջվող փաստաթղթերի վերաբերյալ
Անհրաժեշտ փաստաթղթերի հավաքումը կարևոր է հաջող գործընթացի համար:
Փաստաթղթերի ցանկը
- Հարկ վճարողի անձնագիր
- Հարկային պարտավորության վերաբերյալ տեղեկություն
- Հնարավորության դեպքում՝ դատական ակտեր
Հարկային պարտավորությունների կատարումը՝ վերջնական նպատակ
Նշված որոշումը, թեև կարող է թվալ բարդ, սակայն այն ունի նպատակ՝ ապահովել հարկային համակարգի կայունությունը և քաղաքացիների իրավունքների պաշտպանությունը:
Արդյունքում, հարկ վճարողները կարող են ակնկալել, որ իրենց դիմումները կքննարկվեն արտոնյալ պայմաններով:
Հարկային պարտավորությունների գանձելու գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 395-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարմանը, նախատեսում է մի շարք կարևոր քայլեր և պահանջներ: Այս դեպքում, հարկային պարտավորությունները գանձելու գործընթացում կարևոր է հետևել ակնարկված ընթացակարգերին, որոնք ներառում են ծանուցման տրամադրում, պարտադիր քննարկումներ, ինչպես նաև վճարման ժամկետների հստակեցում:
Նախքան հարկային պարտավորությունների գանձումն իրականացվի, հարկ վճարողը պետք է ստանա համապատասխան ծանուցում, որը կներառի ոչ միայն առկա պարտքերը, այլ նաև վճարման ժամկետները և ավելի մանրամասն տեղեկություններ՝ պարտքի պարունակության մասին: Ծանուցման ստացումից հետո հարկ վճարողը ունի հնարավորություն՝ քննարկելու հարցը ՀՀ ՊԵԿ համապատասխան մարմնի հետ՝ պարզելով՝ արդյոք անվանական հարկատեսակները ու հաշվարկները ճիշտ են իրականացվել:
Այս գործընթացի մեջ նաև ընդգրկված են բողոքարկման հնարավորությունները, ինչը թույլ է տալիս հարկ վճարողներին պաշտպանել իրենց իրավունքները և պահանջները, եթե նրանք համոզված են, որ պարտք են ներկայացված սխալ հաշվարկի արդյունքում:
Հարկային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունների ժամանակին չկատարման դեպքում կարող են հայտնվել տարբեր հետևանքներ, որոնցից մի քանիսը կարող են լինել ֆինանսական և իրավաբանական: Նոր 395-Ա որոշմամբ նախատեսվում է, որ հարկային պարտավորությունների չկատարման դեպքում, հարկ վճարողը կարող է ենթարկվել վարչական որոշումների, այդ թվում՝ օրենքով նախատեսված տուգանքների:
Տուգանքները կարող են լինել տարբեր՝ կախված պարտքի չափից և վճարման ժամկետներից: Սա նշանակում է, որ հարկ վճարողները պետք է լուրջ վերաբերվեն իրենց պարտավորություններին և պահպանեն վերջնաժամկետները՝ պատժամիջոցներից խուսափելու համար:
Բացի ֆինանսական հետևանքներից, հարկ վճարողների համար կարող են առաջանալ նաև իրավաբանական խնդիրներ, որոնք կարող են հանգեցնել դատարանի դիմումի և անխուսափելի իրավական գործընթացների:
Ծառայությունների մատուցման արդյունավետությունը և թափանցիկությունը
ՀՀ ՊԵԿ կողմից իրականացվող ծառայությունների թափանցիկությունը և արդյունավետությունը կարևոր նշանակություն ունեն հարկային պարտավորությունների գանձման գործընթացում: 395-Ա որոշումը նախատեսում է, որ բոլոր գործընթացները պետք է լինեն առավելագույնս ավտոմատացված և հասանելի՝ բոլոր շահառուների համար: Այսպիսով, հարկ վճարողները կարող են ստանալ անհրաժեշտ տեղեկությունները և գործընկերային ծառայությունները՝ առանց լրացուցիչ դժվարությունների:
Ինչպես նշվում է ՀՀ ՊԵԿ պաշտոնական կայքում, հարկ վճարողները կարող են դիմել էլեկտրոնային ծառայություններին, որոնք տրամադրվում են ինչպես ձեռնարկությունների, այնպես էլ ֆիզիկական անձանց համար: Այս ծառայությունները ներառում են հարկային հաշվետվությունների առցանց ներկայացում, պարտքի ստուգում, և այլ մանրամասներ, որոնք վերաբերում են հարկային պարտավորություններին:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից իրականացվող էլեկտրոնային ծառայությունները նպաստում են հարկային գործընթացի արդյունավետությանը, ինչպես նաև նվազեցնում են միջնորդության անհրաժեշտությունը, ինչը նշանակում է, որ հարկ վճարողները կարող են ավելի արագ և արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները: