Պատմություն և օրենքի շրջանակ
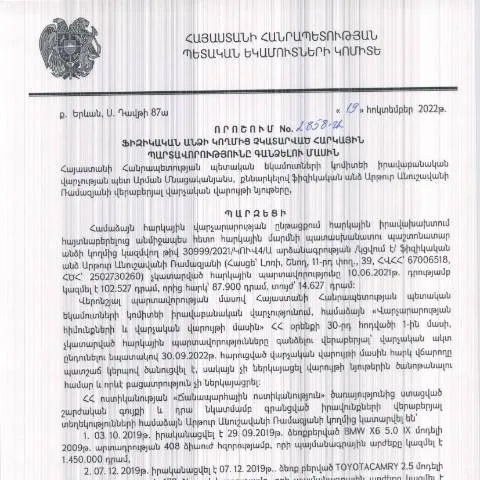
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 19-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2858-Ա որոշումը հանդիսանում է օրենքի շրջանակի կարևոր բաղադրիչներից մեկը։ Այս որոշման նպատակն է կարգավորել այն պրոցեսները, որոնք վերաբերում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումներին։ Դրա հիմքում ընկած է վարչական գործընթացների օրենսգիրքը (HO-139-N), որը միտված է առաջացնել հարկային պարտավորությունների կատարումը և հարկային բեռի նվազեցումը։
Ովքեր են ներկայացնում և ինչ է անհրաժեշտ
Այս որոշումն ընդունվում է այն ֆիզիկական անձանց կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և այժմ պետք է նախապատրաստեն համապատասխան փաստաթղթեր՝ հարկային պարտավորությունների խախտումը կարգավորելու համար:
- Հարկային մարդիկ: Նրանք, ովքեր առկա են ՊԵԿ-ի հարկային հաշվառման համակարգում և ունեն հարկային պարտավորություններ:
- Հարկային պարտավորությունների կարգավորումը: Պարտավորությունների չկատարման դեպքում այս որոշումը պարտավորեցնում է ֆիզիկական անձանց լրացնել համապատասխան ձևեր և ներկայացնել դրանք ՊԵԿ:
Ֆորմայի կառուցվածքը և լրացման նրբությունները
Դրամագումարը լրացնելու գործընթացում կարևոր է ուշադրություն դարձնել բոլոր առանձին կետերին, որպեսզի հնարավոր խախտումների և սխալների առաջացումից խուսափել:
1. Հաշվետվության նպատակ
Աρχանց գրանցումը թույլ է տալիս Գլխավոր հարկային վարչության կողմից ստանալ տեղեկություններ հարկային պարտավորությունների մասին:
2. Անձի տվյալների լրացում
Այստեղ պետք է ներմուծել անձնական տվյալները՝ անուն, ազգանուն, և ծննդյան ամսաթիվ:
- Նշեք միայն ճիշտ տվյալներ:
- Սխալ տվյալների դեպքում դուք կարող եք դիմել մերժման:
3. Հարկային պարտավորությունների ցանկ
Հարկային պարտավորությունները պետք է մանրամասն գրանցվեն՝ նշելով բնույթը և ժամկետները:
4. Ներկայացնել փաստաթղթերը
Այս բաժնում պետք է ներկայացնել համընթաց փաստաթղթեր, ինչպիսիք են՝ հարկային ռեկվիզիտները և վճարման ապացույցները:
5. Խնդիրների լուծում
Եթե դուք ունեք խնդիրներ ֆորմայի լրացման ժամանակ, կարող եք դիմել անհրաժեշտ մարմիններին:
Դեպք-բացատրություն հետևանքները
Երբ ֆիզիկական անձը ներկայացնում է այս ձևը, կարևոր է հասկանալ, թե ինչ է սպասվում հետո:
- Հարկային պարտավորությունների կատարման ուղեցույց: Ծրագրավորեք համապատասխան վճարման ժամանակները և ճիշտ հաշվարկումը:
- Արդյունքների արձանագրումը: Դուք կստանաք գրավոր տեղեկություն ՊԵԿ-ից:
Փաստաթղթերի նախապատրաստում ըստ իրավիճակի
Նախապատրաստման գործընթացը տարբեր իրավիճակներում կարող է փոփոխվել: Երբեմն հարկավոր է լրացուցիչ փաստաթղթեր:
- Եթե դուք աշխատում եք՝ աշխատանքի պայմանագրի պատճեն:
- Եթե դուք ինքնագործող եք՝ բիզնեսի գրանցման փաստաթուղթ:
- Եթե դուք ստանում եք սոցիալական աջակցություն՝ համապատասխան փաստաթուղթ:
Համեմատություն հարակից ձևերի հետ
Շատ հաճախ կարող են շփոթվել այս ձևը և նմանատիպ այլ ձևեր, ինչպիսիք են հարկային հաշվետվությունները կամ հարկային ստուգումները:
| Ֆորմայի անվանում | Նպատակ | Ժամկետներ |
|---|---|---|
| Ֆիզիկական անձի հարկային պարտավորություններ | Չկատարված պարտավորությունների կարգավորում | Ֆինանսական տարվա ավարտին |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաշվետվություն | Տարեկան |
| Հարկային ստուգում | Հարկային պարտավորությունների ստուգում | Անհրաժեշտության դեպքում |
Որոնք են քայլերը գործընթացում
Դեպքի բերում, հետևեք այս քայլերին:
- Ներկայացրեք ձեր ձևը:
- Ապահովեք փաստաթղթերի ամբողջականությունը:
- Սպասեք պաշտոնական արձագանք:
Ինչ անել մերժման դեպքում
Եթե ձեր դիմումը մերժվի կամ դուք ստանաք սխալ տեղեկություններ, կարևոր է՝ ինչ անել:
- Գրանցեք մերժման պատճառը:
- Դիմեք վերանայման համար:
Այս գործընթացը կարող է ներառել լրացուցիչ փաստաթղթեր կամ դիմում:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 19.10.2022 թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2858-Ա որոշումը կարևոր խթան է հարկային պարտավորությունների կատարման գործընթացում: Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարումը, ինչպես նաև քաղաքացիների շուկայական էթիկան և պարտքերի կառավարման արդյունավետությունը:
Ծրագրի շրջանակներում, հարկային պարտավորությունների կատարումը ենթադրում է մի շարք իրավական և վարչական միջոցառումներ, որոնք ուղղված են պարտավորությունների ժամանակին և լիարժեք կատարումը ապահովելուն: Այս գործընթացը ներառում է պարտավորությունների հետազոտություն, քաղաքացիների հետ կապ հաստատում ու նրանց վերաբերյալ տեղեկությունների հավաքագրում:
Քայլերը, որոնք պետք է կատարել, ներառում են՝
- Հարկային տեղեկատվության հավաքագրում։ Հարկային մարմինները պետք է ունենան օրինական հիմքեր, որպեսզի կարողանան սկսել հարկային պարտավորությունների գանձման գործընթացը:
- Ծանուցման գործընթաց։ Հարկ վճարողին զեկուցվում է կատարողական գործընթացի մեկնարկի մասին:
- Վիճակագրական և ճշտաբառային վերլուծություն։ Արմանազրանսային մարմինների կողմից կատարված ուսումնասիրությունները կարևոր են, որպեսզի պարտքի մարումը լինի արդարացի և նպատակային:
Տեղեկատվության տրամադրման կարգը
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև տեղեկատվության տրամադրման բաց ու թափանցիկ վարչակարգ: Հարկային մարմինները պարտավոր են տրամադրել բոլոր անհրաժեշտ տեղեկությունները հարկ վճարողներին, որպեսզի նրանք կարողանան հասկանալ իրենց իրավունքներն ու պարտականությունները:
Տեղեկատվության տրամադրման կարգը ներառում է հետևյալ կետերը՝
- Տեղեկություններ հարկային պարտավորությունների վերաբերյալ: Քաղաքացիները պետք է իրազեկված լինեն իրենց պարտավորությունների շուրջ:
- Տեղեկատվություն վարչական վարույթների ընթացքի մասին: Անհրաժեշտ է, որպեսզի քաղաքացիները իմանան, թե որ փուլում է գտնվում իրենց վարույթը:
- Հնարավորություն հաղորդակցվելու վերաբերյալ: ՀՀ ՊԵԿ-ն ապահովում է հաղորդակցման տարբերակներ, որոնք թույլ են տալիս քաղաքացիներին հարցեր ուղղել և անհրաժեշտ տեղեկատվություն ստանալ:
Հարկային պարտավորությունների գանձման առավելությունները
Այս որոշումը, բացի իր վարչական գործառույթներից, նաև ակնկալում է մի շարք առավելություններ, որոնք ուղղված են քաղաքացիների սոցիալական պատասխանատվության բարձրացմանը:
Առավելությունները ներառում են՝
- Հարկային մշակույթի ձևավորում: Քաղաքացիները ավելի լավ են հասկանում հարկային համակարգի անհրաժեշտությունը:
- Հասարակության տնտեսական կայունություն: Հարկային պարտավորությունների կատարման բարձր մակարդակը նպաստում է երկրի տնտեսական զարգացմանը:
- Անհրաժեշտ տեղեկատվության մատչելիություն: Քաղաքացիներն ունեն հնարավորություն ստանալու անհրաժեշտ տեղեկություններ, որոնք կօգնեն նրանց ճիշտ կողմնորոշվել հարկային պարտականությունների կատարման մեջ: