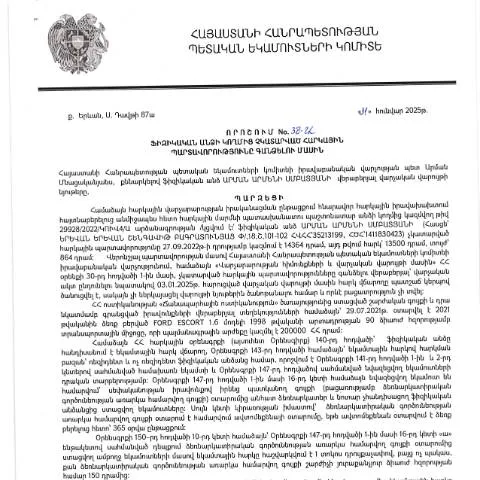
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ Պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) ներկայացնում է 2025թ. հունվարի 31-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 38-Ա որոշումը, որը վերաբերելու է այն քաղաքացիների հարկային պարտավորություններին, որոնք չկատարվել են սահմանված ժամանակահատվածում։ Այսօր մենք深入探讨这个文件的意义和影响,同时会针对填写、提交以及后续步骤进行详细说明。
Ո՞վ պետք է ներկայացնի որոշումը
Այս որոշումը հիմնականում վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Մասնավորապես, այն անձինք, ովքեր համապատասխան ժամանակահատվածում չեն վճարել իրենց հարկերը, պարտավոր են ներկայացնել այս փաստաթուղթ:
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ;
- Այն անձինք, որոնք գտնում են, որ հարկային պարտավորությունները չկան, բայց կցանկանան դրանք ապահովել;
- Անձինք, որոնց հարկային պարտավորությունները մերժվել են կամ ժամանակին չեն կատարվել:
Րոպե-րոպե. Ինչպես լրացնել փաստաթուղթը
Ֆորմը պարունակում է մի շարք բաժիններ, որոնք անհրաժեշտ է լրացնել ճիշտ և ակտիվորեն։ Յուրաքանչյուր բաժին ունի իր նշանակությունը, և ճիշտ լրացումը խուսափելու համար սխալներից շատ կարևոր է։
Բաժիններ
- Անուն և ազգանուն: Լրացրեք ձեր ամբողջական անունը և ազգանունը՝ ըստ անձնագրի կամ նույնականացման քարտի:
- Հարկային համարը: Գրեք ձեր հարկային նույնականացման համարը (ՀՎՀՀ):
- Հասցե: Լրացրեք ձեր բնակության հասցեն՝ ըստ պաշտոնական փաստաթղթերի:
- Պարտավորության տեսակը: Նշեք այն հարկային պարտավորությունը, որը չի կատարվել:
- Վճարման ամսաթիվը: Գրեք պարտավորության վճարման բնորոշ ամսաթիվն:
Հետագա քայլերը. Ինչ անել փաստաթուղթը ներկայացնելուց հետո
Փաստաթուղթը լրացնելուց և ստորագրելուց հետո, անհրաժեշտ է այն ներկայացնել ՀՀ ՊԵԿ համապատասխան բաժին։ Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է հենց այստեղ։
- Ներկայացում: Ներկայացրեք փաստաթուղթը էլեկտրոնային եղանակով՝ օգտագործելով ձեր անձնական համարը կամ էլեկտրոնային ստորագրությունը:
- Հաստատում: Ընտրեք հեռահար ծառայությունները՝ ձեր դիմումը քննարկելու և վավերացնելու համար:
- Հայտարարություն: Անհրաժեշտության դեպքում կարող եք ստանալ հայտարարություն Ձեր պարտավորության ստույգության մասին:
Քաղաքական ճիշտը. Պարտավորությունների կատարումը
Հարկային պարտավորություններին ուշանալու դեպքում կարող են առաջանալ հետևյալ հետևանքները.
- Հարկային տուգանքներ;
- Տեղեկատվության բացակայություն՝ ֆինանսական հաստատությունների և ծառայությունների կողմից;
- Հարկային պարտավորությունների կրկնակի ստուգումներ:
Հատուկ դեպքեր. Ժամանակահատվածային խնդիրներ
Կա մի շարք հատուկ դեպքեր, որոնք կարող են ազդել գործընթացի վրա՝ այդ թվում՝ արտասահմանցիներին, անչափահասներին կամ մեկ այլ իրավիճակների:
Արտասահմանյան քաղաքացիներ
Արտասահմանյան քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ Հայաստանում, նույնպես պետք է լրացնեն այս փաստաթուղթը։ Նրանք պետք է ներկայացնեն նաև իրենց անձնագիր և հարկային համարը:
Անչափահասները
Անչափահասները կարող են ներկայացնել որոշումը իրենց ծնողների կամ իրավաբանական ներկայացուցիչների միջոցով:
Փաստաթղթի ներդրում broader context
Այս որոշումը մեծ դեր է խաղում հարկային համակարգում, քանի որ այն ապահովում է հարկային պարտավորությունների վերականգնումը և հետևողականությունը:
Իր հերթին, այս գործընթացի միջոցով ՀՀ ՊԵԿ-ը վերահսկում է հարկային ազատությունները և կազմակերպում հարկային հաշվետվությունները:
Ստեղծված իրավիճակի վերլուծություն
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձումը ոչ միայն կարեւոր է պետության, այլև յուրաքանչյուր անձի համար, ով ցանկանում է պահպանել իր ֆինանսական կարգավիճակը:
Միաժամանակ, հարկային պարտավորությունների ժամանակին կատարումը կարող է բերել բազմաթիվ առավելություններ, որոնք վերաբերում են ֆինանսական անվտանգությանը:
Տեղեկացման շարունակականություն
Հարկային պարտավորությունների տեղեկացումը շարունակական գործընթաց է, և ՀՀ ՊԵԿ-ը մշտապես տրամադրում է վերջին տեղեկությունները և ծառայությունները:
Պետք է ամրագրված լինի, որ այս փաստաթուղթը ունի նշանակություն քաղաքացիների համար, ովքեր ցանկանում են պահպանել իրենց ֆինանսական և իրավական կարգավիճակը:
ՊԵԿ-ի որոշումն ու նրա ազդեցությունը հարկային պրակտիկայի վրա
Հարկային պարտավորությունների կատարումը անհերքելիորեն կարևոր է պետության համար, քանի որ դա ապահովում է պետական բյուջեի ստացումները և տնտեսական կայունությունը: 2025 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 38-Ա որոշումը, որը հրապարակվել է 2025 թվականի ապրիլի 4-ին, կարևոր քայլ է հարկային այդ պարտավորությունների իրականացման տեսանկյունից: Այս որոշմամբ նպատակ է հետապնդվում պարզեցնել և համակարգել հարկային պարտավորությունների սպասարկման գործընթացը, ինչպես նաև ապահովել հարկ վճարողների իրավունքների պաշտպանությունը:
Դիտարկենք որոշման ազդեցությունը գործող հարկային պրակտիկայի վրա: ՀՀ ՊԵԿ-ի նոր որոշումը ընդգծում է, որ հարկային պարտավորությունների չկատարման դեպքում հնարավոր է առավելագույն արդյունավետ միջոցներով հավաքագրել պարտքերը: Սա ներառում է հարկային սպառնալիքների կիրառումը, ինչպիսիք են հարկային հաշիվների արգելափակումները, գույքի բռնագանձումը և այլ իրավական քայլեր: Որոշումը նախատեսում է նաև հարկ վճարողների հետ աշխատանքը, որպեսզի նրանք ավելի արագ և արդյունավետ ձևով կատարեն իրենց պարտավորությունները:
Նշված որոշման հիմքով, հարկ վճարողները պետք է լինեն զգույշ և պատասխանատու իրենց հարկային պարտավորությունների նկատմամբ, քանի որ դրանց չկատարման հետևանքները կարող են լինել ոչ միայն ֆինանսական, այլ նաև իրավաբանական: Սա պահանջում է ավելի մեծ ուշադրություն հարկային հաշվառման գործընթացում և անմիջական կապ, ինչպես նաև տեղեկատվություն ստանալ ՊԵԿ-ից:
Հարկային պարտավորությունների կատարում և հարկային մշակութային փոփոխություններ
Հայաստանում հարկային մշակույթի փոփոխությունը մեծ ուշադրություն է պահանջում, հատկապես նոր օրենսդրական փոփոխությունների պայմաններում: 2025 թվականին ընդունված հարկային նոր որոշումները և կարգավորումները, ներառում են 38-Ա որոշումը, որում մանրամասնվում են հարկային պարտավորությունների կատարումը, տրամադրում են արդիական միջոցներ ու մեթոդներ, որոնք գործնականում կարող են փոխել հարկային կարգավորումները:
Այս փոփոխությունները, համատեղված հասարակության հարկային և ֆինանսական գիտակցման մակարդակի բարձրացման անհրաժեշտությամբ, կարող են ստանալ ավելի լավ արդյունքեր: Որպեսզի քաղաքացիները առավելագույնս հասկանալու և ընդունելու հարկային պարտավորությունները, անհրաժեշտ է իրականացնել կրթական ծրագրեր, որոնք կօգնեն նրանց առավելագույն ձևով հասկանալ հարկային համակարգի գործառույթները, իրավունքը և պարտավորությունները:
Այսպիսի նախաձեռնությունները, բացի հարկային պարտավորությունների կատարումից, կհանգեցնեն նաև քաղաքացիների կողմից ազատ կամավորության բարձրացմանը, ինչը wiederum կհանգեցնի հարկային եկամուտների աճին և տնտեսական կայունության ամրապնդմանը:
Հարկային պարտավորությունների գանձման գործընթացի իրավական ասպեկտները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 38-Ա որոշումը սահմանում է հարկային պարտավորությունների գանձման գործընթացի իրավական շրջանակները, որոնք հատկապես կարևոր են ֆիզիկական անձանց համար, ովքեր կարող են կանգնել հարկային պարտավորությունների խնդրի առաջ: Այս գործընթացը ներառում է մի շարք պաշտպանիչ մեխանիզմներ, որոնք նախատեսված են հարկ վճարողների իրավունքների պաշտպանության նպատակով:
Նախ, պետք է նշել, որ յուրաքանչյուր հարկ վճարող ունի իրավունք դիմելու ՀՀ ՊԵԿ-ին իր հարկային վիճակի մասին տեղեկատվություն ստանալու համար: Այս գործընթացը հնարավոր է ինչպես առցանց, այնպես էլ անձամբ: Ավելին, հարկ վճարողները կարող են դիմել նաև գանձման գործողությունների նկատմամբ բողոքարկելու համար, ինչը կարևոր է նրանց իրավունքների պաշտպանության տեսանկյունից:
Բացի այդ, որոշման շրջանակներում մշակված գործընթացները նախատեսում են նաև հարկ վճարողների համար հեշտացված վիճակագրական հաշվետվությունների տրամադրում, որոնք կօգնեն նրանց ավելի արագ և ճիշտ կատարելու իրենց հարկային պարտավորությունները: Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը ՄԻԱՅՆ ուղղված է հարկ վճարողների և պետական մարմինների համագործակցությանը՝ ստեղծելով բարենպաստ պայմաններ արդյունավետ հարկային վարչարարության համար: