Դիտարկման առանցքն ու նշանակությունը
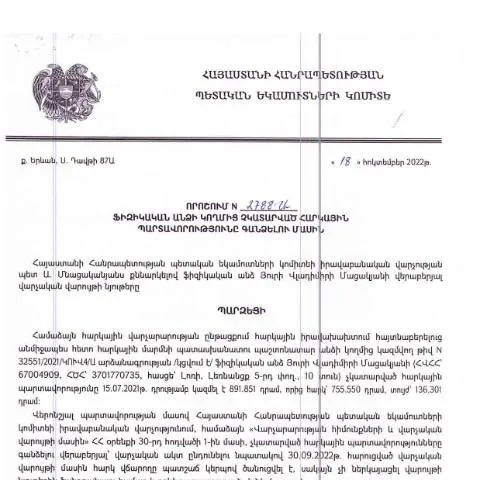
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N 2788-Ա որոշումը տրամադրում է խիստ կարևոր ուղեցույցներ ֆիզիկական անձանց համար, ովքեր պարտավորություն ունեն կատարելու հարկային վճարումներ: Այս փաստաթղթի միջոցով պետական մարմինները վերահսկում են հարկային պարտավորությունները, իսկ քաղաքացիները ունեն հնարավորություն իրացնել իրենց իրավունքը՝ պարզեցնելով ամենակարևոր ընթացակարգերը:
Ի՞նչը պետք է իմանաք կարգավորումների մասին
Այս որոշումն ազդում է այն ֆիզիկական անձանց վրա, ովքեր ենթարկվում են հարկային պարտավորությունների: Օրինակ, եթե անձը չի կատարել իր հարկային պարտավորությունները, ապա պետությունը կարող է ձեռնարկել համապատասխան միջոցներ՝ դրանց գանձման համար:
Պետք է հիշել, որ որոշումը վերաբերում է նաև այն դեպքերին, երբ անձը չի ներկայացրել իր հարկային հաշվետվությունները: Նման պարտավորությունների խախտումը կարող է հանգեցնել վարչական պատասխանատվության:
Հարկային պարտավորությունների կատարման ուշացման հետևանքները
- Վճարային տուգանքներ: Հարկային պարտավորությունների ուշացման դեպքում կարող են կիրառվել տուգանքներ, որոնք մեծացնում են ընդհանուր պարտքը:
- Անձնական սեփականության բռնագանձում: Պետությունը կարող է բռնագանձել անձնական սեփականություն՝ պարտավորությունները կատարելու համար:
- Իրավունքի սահմանափակումներ: Պետությունն իրավունք ունի սահմանափակել քաղաքացիների իրավունքը՝ որոշակի ծառայություններից օգտվելու հարցում:
Որքա՞ն ժամանակ ունեք իրավական ընթացակարգերի համար
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարումը պետք է իրականացվի հատկապես նշված ժամկետներում: Օրինակ, որոշման հրապարակման ամսաթվից հետո, պարտավորություններն պետք է կատարվեն մինչև 2023 թվականի դեկտեմբերի 31-ին. Նման ժամկետները չեն կարող փոփոխվել:
Հարկային պարտավորությունների կատարումը
Նախագահական որոշումը պահանջում է, որ քաղաքացիները կատարեն իրենց պարտավորությունները վարչական մարմիններին ներկայացնելով համապատասխան հայտերը: Այս գործընթացը ներառում է առցանց համակարգերի օգտագործումը:
Հարկային պարտավորությունները կատարվում են հետևյալ փուլերով:
- Նախնական տեղեկությունների հավաքում:
- Հայտի լրացում:
- Հայտը ներկայացնել համապատասխան մարմնին:
- Հարկային վճարումների կատարման վերահսկում:
Ինչ անել, եթե հայտում կա սխալ կամ պահանջվում են լրացուցիչ փաստաթղթեր
Եթե հայտում հայտնաբերվեն սխալներ կամ լրացուցիչ փաստաթղթեր են պահանջվում, ապա քաղաքացին պետք է արագորեն գործողություններ կատարի:
- Դիտարկումների վերացումը: Ներառել առաջարկվող փոփոխությունները և կրկին ներկայացնել հայտը:
- Հետադարձ կապի հաստատում: Վերահսկող մարմնի հետ հաղորդակցվել՝ պարզելու համար, թե ինչ փաստաթղթեր են անհրաժեշտ:
- Հեղինակավոր ներգրավածություն: Եթե անհրաժեշտ է, ապա դիմել իրավաբանի օգնությանը:
Պետական մարմինների պատասխանատվություն և գործողությունները
ՀՀ ՊԵԿ-ը և համապատասխան այլ մարմինները պատասխանատվություն են կրում քաղաքացիների հայտերի արագ և արդյունավետ մշակման համար: Բոլոր իրավական գործընթացները պետք է իրականացվեն օրենքներին համապատասխան:
Փաստաթղթերի մշակման ընթացքում, քաղաքացիները կարող են ստանալ տեղեկություններ, թե արդյոք իրենց հայտը ընդունվել է, ինչպես նաև ստանալ տեղեկություններ մշակման ընթացքի մասին:
Հետևողականության ապահովում
Քաղաքացիները կարող են վերահսկել իրենց հայտերի ընթացքը առցանց: Դա իրականացվում է՝ օգտագործելով անձնական թվային ստորագրությամբ ապահովված համակարգ:
Իրենց հայտերի վիճակը կարելի է ստուգել նաև համապատասխան վարչական մարմինների պաշտոնական կայքէջերից:
Հարկային պարտավորությունները և կարևոր ենթադեպքերը
Որոշման շրջանակներում կան տարբեր ենթադեպքեր, որոնք կարող են ազդել քաղաքացիների հարկային պարտավորությունների իրականացման վրա:
- Ֆիզիկական անձանց համար: Ովքեր զբաղվում են անհատ ձեռնարկությամբ:
- Իրավաբանական անձինք: Ովքեր պարտավորություն ունեն ներկայացնելու հարկային հաշվետվություններ:
- Իրավաբանական անձանց համար: Նրանց կողմից կնքված պայմանագրերով:
Ավարտական փուլ և փաստաթղթերի ավարտական տրամադրում
Հարկային պարտավորությունները կատարելուց հետո քաղաքացիները կարող են ստանալ համապատասխան հաստատումներ, որոնք վկայում են իրենց պարտավորությունների կատարման մասին:
Այս փուլում կարևոր է ստանալ բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են, որ հարկային պարտավորությունները կատարվել են:
Դրական արձագանքների և հետադարձ կապի կարևորությունը
Հարկային պարտավորությունների կատարման գործընթացում քաղաքացիների հետադարձ կապը կարևոր է: Այս տեղեկությունները օգնում են պետական մարմիններին կատարել ավելի լավագույն վարչական լուծումներ:
Քաղաքացիները կարող են օգտվել առցանց հարթակներից՝ մեկնաբանություններ թողնելու, իրենց փորձը կիսելու և հետագա բարեփոխումների առաջարկություններ անելու համար:
Պետական հարկային մարմինների գործողությունները և ֆիզիկական անձանց հարկային պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 թիվ 2788-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս որոշման կիրառությունը պայմանավորված է հարկային օրենսդրության վերահսկման և հարկային պարտավորությունների կատարման խստացման նպատակով: Դրա նպատակն է ապահովել, որ բոլոր քաղաքացիները կատարեն իրենց հարկային պարտավորությունները, ինչը կարևոր է պետության ֆինանսական կայունության համար:
Դիտարկելով տվյալ որոշման ներքո կատարվող գործընթացները, հարկային մարմինները պարտավոր են հետևել մի շարք քայլերի, որոնք ներառում են պարտավորությունների դետալավորման գործընթաց, նրանց դեմ առարկաների ուսումնասիրություն և հաշվետվությունների ներկայացում: Հանրային ծառայություններն այժմ շատ ավելի թափանցիկ են, իսկ քաղաքացիները կարող են ստանալ անհրաժեշտ տեղեկությունները հարթակների միջոցով, որոնք պարզեցնում են տվյալ գործընթացը:
Հարկային պարտավորությունների գանձման ընթացակարգի առանձնահատկությունները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման ընթացակարգը ունի մի քանի փուլ: Առաջին փուլը վերաբերում է պարտավորությունների ճանաչմանը և դրանց որակավորմանը: Այս փուլում հարկային մարմինները կատարում են ֆիզիկական անձի հարկային պատմության վերլուծություն և որոշում են, թե որ պարտավորություններն են մնացել դեֆոլտային:
Երկրորդ փուլը վերաբերում է ծանուցման գործընթացին: ՀՀ ՊԵԿ-ի կողմից ֆիզիկական անձին պարտավորությունների մասին ծանուցում է ուղարկվում, որտեղ նշվում են վճարման ժամկետները, ինչպես նաև հնարավոր պատիժների մասին տեղեկատվություն: Ծանուցումը կարող է իրականացվել էլեկտրոնային եղանակով, ինչը դարձնում է գործընթացը ավելի արդյունավետ:
Երրորդ փուլը վերաբերում է վճարման գործընթացին: Ֆիզիկական անձը կարող է ընտրել վճարման տարբերակները, որոնք ներառում են բանկային փոխանցումներ կամ դրամարկղային վճարումներ: Կարևոր է նշել, որ վճարման ժամկետները կոշտ են, և ուշացած վճարումները կարող են հանգեցնել հավելյալ տուգանքների:
Հարկային պարտավորությունների չկատարումը և պատասխանատվությունը
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ: ՀՀ օրենքներում առկա են տարբեր պատժամիջոցներ, որոնք կարող են կիրառվել քաղաքացիների նկատմամբ, որոնք չեն կատարում իրենց պարտավորությունները: Դրանք ներառում են ֆինանսական տուգանքներ, ինչպես նաև կարող են հանգեցնել այդ անձանց նկատմամբ հարկային գործի հարուցման:
Հարկային մարմիններն ունեն լիազորություններ, որոնք հնարավորություն են տալիս գործընթացը պարզեցնել՝ միաժամանակ պահպանելով օրենքի պահանջները: Տվյալ որոշմամբ նախատեսվում են նաև այլ հակահարկային միջոցներ, որոնց արդյունքում քաղաքացիները պետք է գիտակցեն իրենց հարկային պարտավորությունների կարևորությունը:
Հաշվի առնելով ներկայիս օրենսդրությունը, ֆիզիկական անձինք պետք է ակտիվորեն հետևեն իրենց հարկային պարտավորություններին և ժամանակին կատարեն վճարումները: Սա ոչ միայն կանխարգելում է հնարավոր պատիժները, այլ նաև վստահություն է ստեղծում պետական մարմինների նկատմամբ: