Անհրաժեշտությունը և կարևորությունը
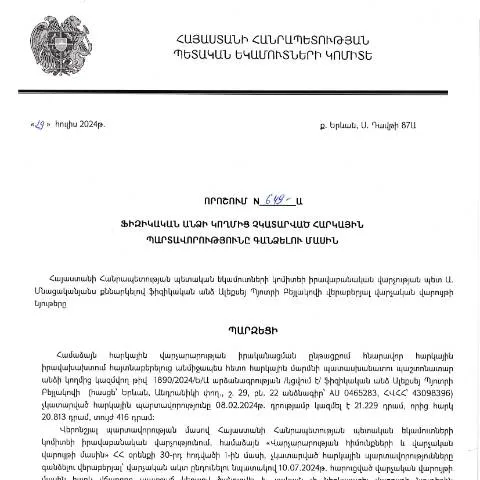
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024թ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 649-Ա որոշումը մի կարևոր գործողություն է, որը ուղղված է հարկային պարտավորությունները չկատարած անձանց նկատմամբ հարկային պարտավորությունների կատարումը ապահովելուն:
Այս գործընթացը կարևոր է, քանի որ հարկային պարտավորությունների պահպանումը և կատարումը համարվում են պետության ֆինանսական կայունության հիմքերը: Հարկերի չկատարումն առաջացնում է պետական բյուջեի ֆինանսական բացերը, ինչն էլ կարող է վնասել հանրային ծառայությունների ֆինանսավորմանը:
Ովքեր կարող են դիմել
Այս ձևաթուղթը կարող է լրացնել յուրաքանչյուր ֆիզիկական անձ, ով ունի չկատարված հարկային պարտավորություններ: Այս գործընթացի շրջանակներում հարկային մարմինները ունեն իրավունք պահանջել համապատասխան վճարումները:
Անհրաժեշտ է նաև նշել, որ պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտային հարկ, ԱԱՀ, կամ այլ հարկային պարտավորություններ:
Ֆորմայի կառուցվածքը և լրացման գործընթացը
Ֆորման, որը պահանջվում է այս գործընթացի շրջանակներում, ունի հետևյալ հիմնական բաժինները:
- Հայտարարության ներում: Տեղեկություններ հարկային պարտավորությունների մասին:
- Ֆիզիկական անձի տվյալներ: Անուն, ազգանուն, ՀՎՀՀ, անձնագիր, հասցե:
- Անձնական տեղեկություններ: Հեռախոսահամար, էլ. փոստ:
Լրացնելիս պետք է ուշադրություն դարձնել տվյալների ճշտության վրա, քանի որ սխալ կամ անճշտություն կարող է հանգեցնել դիմումի մերժման:
Հայտարարության ներում
Այս բաժնում հարկավոր է նշել բոլոր չկատարված հարկային պարտավորությունները, որոնց մասին տեղեկացված եք:
Հատկապես կարևոր է նշել այն ժամկետները, երբ պարտավորությունները պետք է կատարվեին:
Ֆիզիկական անձի տվյալներ
Այս բաժնում պետք է ապահովել ձեր անձնական տվյալները: Առաջին հերթին՝ ՀՎՀՀ-ն, որը պարտադիր է, ինչպես նաև անձնագրի տվյալները:
Անձնական տեղեկություններ
Այս բաժնում նշեք ձեր հեռախոսահամարը և էլ. փոստը, որպեսզի հարկային մարմինները կարողանան անհրաժեշտության դեպքում կապնվել ձեզ հետ:
Դիմումի ներկայացման ուղիները
Դիմումը կարող է ներկայացվել ինչպես անձամբ ՀՀ ՊԵԿ վարչությանը, այնպես էլ էլեկտրոնային ձեւաչափով՝ պետական ծառայությունների էլեկտրոնային համակարգի միջոցով:
Անձամբ ներկայացնելու դեպքում հարկավոր է ունենալ բոլոր անհրաժեշտ փաստաթղթերը, իսկ էլեկտրոնային դիմումի դեպքում անհրաժեշտ է ապահովել էլեկտրոնային ստորագրություն:
Ներկայացման ժամկետները և կարևոր պայմանները
Դիմումը պետք է ներկայացվի մինչև օրենքով նախատեսված ժամկետը, որը կարող է տարբեր լինել կախված հարկային պարտավորությունների տեսակից:
Եթե դիմումի ներկայացման ժամկետը անցնի, ապա հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն:
Հարկային մարմինների պատասխան ընթացքը
ՀՀ ՊԵԿ-ը պարտավոր է պատասխանել ներկայացված դիմումին՝ 30 օրվա ընթացքում: Եթե դիմումը մերժվի, ապա պետք է ներկայացվի մերժման պատճառները:
Եթե անհրաժեշտություն առաջանա, դիմողը կարող է հավելյալ տեղեկություններ տրամադրել կամ դիմումի վերանայման խնդրանք ներկայացնել:
Սխալների և բացթողումների հետ կապված խնդիրներ
Եթե դիմումի ընթացքում հայտարարության մեջ առկա են սխալներ կամ բացթողումներ, հարկային մարմինները կարող են մերժել դիմումը:
Այս դեպքում դիմողը իրավունք ունի վերանայել և լրացնել նոր դիմում՝ բոլոր անհրաժեշտ տեղեկություններով:
Ինչ անել սխալի կամ մերժման դեպքում
Եթե դիմումը մերժվել է, կարևոր է մնալ կապի մեջ հարկային մարմինների հետ և պարզել մերժման պատճառները:
Հնարավոր է, որ հարկավոր լինի լրացնել լրացուցիչ փաստաթղթեր կամ ներկայացնել նոր դիմում:
Իրավական հիմքերը
Այս գործընթացն իրականացվում է ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում, մասնավորապես՝ վարչական ընթացակարգերի վերաբերյալ օրենսգրքի համաձայն:
Այդ օրենքը նշում է, որ յուրաքանչյուր քաղաքացի ունի իրավակարգավորումների իրականացում, այդ թվում՝ հարկային պարտավորությունների կատարման:
Այլ կարևոր հարցեր և թարմացումներ
Պահպանեք տեղեկացված լինել հարկային օրենսդրության տարբեր փոփոխությունների վերաբերյալ: Կարող եք հետևել ՀՀ ՊԵԿ պաշտոնական կայքին՝ թարմացումների համար:
Հարկային համակարգի էլեկտրոնային տարբերակները նույնպես կարող են ենթարկվել փոփոխությունների, ուստի կարևոր է մշտապես ստուգել նորությունները:
Վերջնական քայլեր
Դիմումը ներկայացնելուց հետո կարևոր է հետևել գործընթացին և ստանալ պատասխանը: Եթե բոլոր փաստաթղթերը ճիշտ են և պատրաստ, ապա խնդրի լուծումը կարող է լինել ավելի արագ:
Բացի այդ, միշտ պատրաստեք դիմումի հետ կապված բոլոր անհրաժեշտ փաստաթղթերը, որպեսզի հնարավորություն ունենաք արդյունավետորեն գործել:
ՊԵԿ-ի իրավաբանական վարչության որոշման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 649-Ա որոշումը հիմնված է Հայաստանի Հանրապետության իրավական համակարգի վրա, և այն կարող է վերլուծվել մի քանի հիմնական ասպեկտներով:
Առաջին հերթին, հարկային պարտավորությունների գանձումը տեղի է ունենում ՀՀ հարկային օրենսնգրքի դրույթների համաձայն, որոնք մանրամասն նկարագրում են ֆիզիկական անձանց հարկային պարտավորությունների կատարման պարտավորությունները:
Երկրորդ, որոշումը հիմնակայում է վարչական ընթացակարգերի օրենսդրական կարգավորումների վրա, որոնք դրված են ՀՀ վարչական գործընթացների օրենսգրքում (HO-139-N): Այս օրենքները նախատեսում են, որ հարկային պարտավորությունները չեն կարող լինել միայն վարչական մարմնին հայտնի, և դրանք կարող են ենթարկվել համապատասխան իրավական ընթացակարգերի:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ի կայացած որոշումը ընդգծում է էլեկտրոնային ծառայությունների կարևորությունը հարկային պարտավորությունների գանձման գործընթացում: Ներկայումս, համաձայն ՀՀ կառավարության որոշումների, հարկային մարմիններին տրամադրվում են տարբեր էլեկտրոնային գործիքներ, որոնք օգնում են արագացնել վարչական գործընթացները:
Օրինակ՝ «Հարկային պարտավորությունների վճարումների» էլեկտրոնային ծառայությունը հնարավորություն է տալիս քաղաքացիներին դյուրին կերպով կատարել իրենց հարկային պարտավորությունները, օգտագործելով իրենց անձնական ID քարտերը կամ էլեկտրոնային ստորագրությունները:
Այս համակարգը նաև ապահովում է իրենց պարտավորությունների ճշտության և օրինականության վերահսկողություն: ՀՀ ՊԵԿ-ը նախաձեռնողական քայլեր է կատարում քաղաքացիների համար, որպեսզի նրանք կարողանան ստանալ իրենց հարկային պարտավորությունների մասին անհրաժեշտ տեղեկատվությունը անմիջապես իրենց էլեկտրոնային միջոցների միջոցով:
Կայացված որոշման կիրառման հետևանքները և իրավական պաշտպանության սահմանները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը իրավական հետևանքներ ունի ոչ միայն հարկ վճարողի, այլ նաև պետության համար: Հարկային պարտավորությունների ոչ կատարումը կարող է հանգեցնել տուգանքների և այլ իրավական հետևանքների:
Սակայն, հաշվի առնելով, որ որոշումները ենթակա են վերաքննության, հարկ վճարողները կարող են դիմել իրավական պաշտպանության ստանալու համար: Վարչական գործընթացների օրենսգրքի համաձայն, յուրաքանչյուր անձ իրավունք ունի դիմելու վերաքննիչ մարմիններին, եթե կարծում է, որ իր իրավունքները կարող են խախտվել:
Իրենց պաշտպանությունը իրականացնելիս հարկ վճարողները պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնք հաստատում են իրենց դիրքորոշումը: Իրավաբանական խորհրդատվություններ ստանալը կարող է մեծապես օգնել իրավական գործընթացներում: