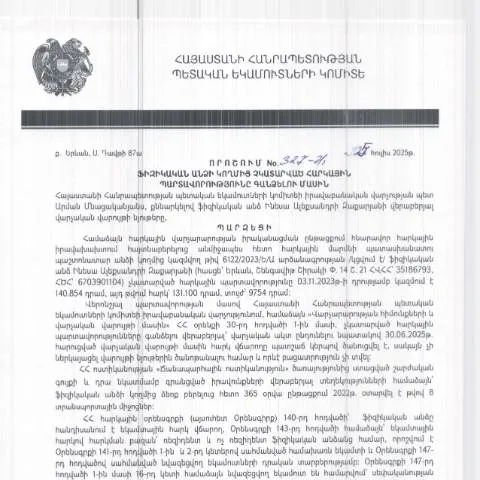
Հարկային պարտավորությունների գանձման գործընթացը՝ ըստ Կառավարության որոշման
2025 թվականի հուլիսի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ինեսա Ալեքսանդրի Զաքարյանի կողմից ընդունված 327-Ա որոշումը նպատակ ունի կարգավորել ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը կարևոր դեր է խաղում հարկային ոլորտում, քանի որ այն ապահովում է իրավական հիմքեր՝ հարկային պարտավորությունների գանձման համար:
Դրողմը՝ պետության և քաղաքացիների միջև
Հայաստանի Հանրապետությունում հարկային պարտավորությունները հանդիսանում են յուրաքանչյուր քաղաքացու պարտականությունը, որը պետք է կատարվի օրինական հիմքերով: Չկատարված հարկային պարտավորությունների առկայությունը կարող է բերել վարչական պատիժների և ավելորդ ֆինանսական ծախսերի: Այս տեսանկյունից, 327-Ա որոշումը կարևոր գործիք է պետական հարկային վարչության համար:
Կատարելագործված գործընթաց՝ հարկային պարտավորությունների գանձման համար
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշակի իրավիճակների արդյունքում, որոնք կարող են լինել ինչպես պետական, այնպես էլ քաղաքացիների կողմից առաջացած: Վարչապետի որոշումն ապահովում է, որպեսզի գործընթացը լինի արագ, պարզ և թափանցիկ:
Քայլ 1: Հարկային պարտավորությունների հայտնաբերում
- Հարկային մարմինները գնահատում են բոլոր քաղաքացիների և կազմակերպությունների հարկային պարտավորությունները:
- Եթե ձևակերպումները ցույց են տալիս, որ պարտավորությունները չկատարվել են, քաղաքացիներին տեղեկացնում են:
Քայլ 2: Նշանակված ժամկետների ներքո գործողություններ
Քաղաքացիները պետք է գիտակցեն, որ չկատարված հարկային պարտավորությունների վերաբերյալ ծանուցումները պետք է ընդունվեն անմիջապես: Այդ դեպքում նրանք ունեն իրավունք՝ ներկայացնել ապացույցներ կամ հիմնավորումներ՝ լրացուցիչ ժամկետների համար:
Առանցքային հարթակներ՝ հարկային պարտավորությունների պատշաճ կատարում
Հարկային պարտավորությունների գանձման գործընթացը հնարավոր է առավելագույնս ավտոմատացնել, ինչը թույլ է տալիս քաղաքացիներին հեշտությամբ հետևել իրենց հարկային պարտավորություններին:
Հարկային մարմինների առցանց ծառայություններ
- Քաղաքացիները կարող են օգտվել պետական ծառայությունների առցանց հարթակներից:
- Անհրաժեշտ է ունենալ ID քարտ և էլեկտրոնային ստորագրություն:
- Միաժամանակ, քաղաքացիները պետք է տեղեկացված լինեն հարկային պարտավորությունների կատարման ժամկետների մասին:
Ուշադրության կենտրոնում՝ փաստաթղթերի պատրաստումը
Հարկային պարտավորությունները գանձելու գործընթացում հիմնավոր փաստաթղթերի ներկայացումը շատ կարևոր է: Քաղաքացիները պետք է նախապատրաստեն համապատասխան փաստաթղթեր՝ հիմնավորումներ, որոնք կաջակցեն իրենց դիրքորոշմանը:
Փաստաթղթերի տեսակները ըստ իրավիճակի
| Պաշտոնական փաստաթուղթ | Նպատակ | Պահանջվող ժամկետ |
|---|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների հայտնաբերում | Անմիջապես |
| Վերաքննման դիմում | Վիճակագրական տվյալների հարցում | 7 օրվա ընթացքում |
| Վճարման եզրակացություն | Գանձման գործընթացի ավարտ | 30 օր |
Հարկային պարտավորությունների գանձման գործընթացի ընթացքը
Հարկային պարտավորությունների գանձման գործընթացը պետք է տեղի ունենա հետևյալ փուլերով:
1. Ծանուցման փուլ
Եթե հարկային մարմինները նկատի ունեն, որ քաղաքացին չի կատարել իր հարկային պարտավորությունները, նրանք պարտավոր են նրան տեղեկացնել:
2. Բողոքարկման իրավունք
Քաղաքացին ունի իրավունք բողոքարկել հարկային մարմնի որոշումը, ինչը կարող է լինել գրավոր կամ էլեկտրոնային ձևով:
3. Վճարումների իրականացում
Եթե քաղաքացին ընդունում է իր պարտավորությունները, նա պետք է անմիջապես կատարի վճարումները:
4. Հարկային պարտավորությունների մարում
Վճարումները երբեմն կարող են ձևավորվել նաև՝ համաձայն պարտադիր ժամկետի:
Թերությունների դեպքում՝ քայլեր ձեռնարկելը
Որպեսզի քաղաքացիները ապահով լինեն, որ իրենց հարկային պարտավորությունները ճիշտ են կատարվում, պետք է տիրապետեն նաև այն մեխանիզմներին, որոնք կիրառելի են թերությունների դեպքում:
Երկու հիմնական իրավիճակներ
- Թերացում - քաղաքացուն պետք է անմիջապես տեղեկացնել, որպեսզի նա կարողանա կատարել համապատասխան քայլեր:
- Պատվիրական շերտի բողոքարկում - պետք է կազմել բողոքարկման դիմում:
Հարկային պարտավորությունների հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ:
Տեսակի հետևանքներ
- Ավելացած տուգանքներ և տոկոսադրույքներ:
- Իրավական գործընթացների նախաձեռնություն:
- Միջազգային ֆինանսական խնդիրներ:
Հարկային փորձագետների խորհուրդներ
Հարկային փորձագետները խորհուրդ են տալիս բոլոր ֆիզիկական անձանց հետևել իրենց հարկային պարտավորություններին վաղաժամ:
Նրանք պետք է ունենան նաև իրավաբանական օգնություն, եթե անհրաժեշտություն առաջանա:
Կանխարգելման միջոցառումներ
Հարկային պարտավորությունների ընթացքի ապահովումը նաև կանխարգելման միջոցառումների իրականացման միջոցով է:
Մեր հասարակության համար
- Հարկային կրթական ծրագրեր:
- Քաղաքացիական տեղեկացվածության բարձրացում:
Պետական ծառայությունների թվայնացում
Հարկային վարչության կողմից առաջարկվող ծառայությունների թվայնացումը մեծապես կվերացնի պատահարները:
Հարկային պարտավորությունների գանձման կարևոր փաստաթուղթը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 327-Ա որոշումը հանդիսանում է փաստաթուղթ, որը իրավական հիմք է տալիս քաղաքացիների հարկային պարտավորությունների գանձման գործընթացին:
Այս փաստաթուղթը հնարավորություն է տալիս հարկային վարչությանը արդյունավետ կերպով իրականացնելու կառավարական քաղաքականությունը և լուծելու քաղաքացիների հարկային խնդիրները:
Ռեալիզացիայի դեպքում քաղաքացիները պետք է ուշադիր լինեն իրենց իրավական պարտականությունների նկատմամբ, որպեսզի պաշտպանեն իրենց իրավունքները:
Հարկային պարտավորությունների կենսագործունեության պրոցեսը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 327-Ա որոշումը հանդիսանում է զգալի իրավաբանական քայլ, որը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից: Որոշման մեջ նախատեսված են կարգավորումներ, որոնք վերաբերում են հարկային պարտավորությունների կատարելուց հրաժարվելու դեպքերում, որպեսզի հարկային համակողմանի մոտեցումը պահանջում է բարձր մակարդակի իրավաբանական գիտելիքներ:
Հարկային պարտավորությունների չկատարման պատճառները կարող են լինել տարբեր՝ ինչպես ֆինանսական, այնպես էլ վարչական: Այս որոշումը, ի թիվս այլնի, նախատեսում է հարկային պարտավորությունների կատարումը խթանելու մեթոդներ, օրինակ՝ հարկային սակագների դանդաղեցում կամ ապօրինի վարկային պարտավորությունների ֆինանսական աջակցություն:
Հարկային պարտավորությունների կատարումը խիստ կարևոր է ինչպես պետական բյուջեի համար, այնպես էլ տնտեսության ընդհանուր կայունության համար: Որոշման իրականացման շրջանակներում Հայկական հարկային մարմինները կպահպանեն խիստ վերահսկողություն, և հարկային պարտավորությունների չկատարումը կհանգեցնի վարչական պատասխանատվության:
Վարչական իրավահարաբերությունների կարգավորումների նշանակությունը
Վարչական իրավահարաբերությունները, որոնք ներառում են հարկային պարտավորությունների կատարման ընթացակարգերը, հանդիսանում են հասարակական կարգի պահպանումն ու կայունությունը ապահովող կարևոր գործիք: Հարկային մարմինների կողմից իրականացվող քրեական հետապնդումները, որոնք ուղղված են հարկային պարտավորությունների կատարումը խախտողներին, հաստատում են, որ պետությունը ցանկանում է ապահովել ֆինանսական կայունություն:
Հարկային պարտավորությունները կատարելու գործընթացը ներառում է որոշակի պահանջներ, որոնց լրացվածությունը ապահովվում է մի շարք իրավական ակտերով: Հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն քաղաքացիներին, որպեսզի վերջինները կարողանան ճիշտ և ժամանակին կատարել իրենց պարտավորությունները:
Այսպիսով, Վարչական ընթացակարգերի օրենսդրությունը (ՀՀ ՊԵԿ կողմից սահմանված) պաշտպանում է քաղաքացիների իրավունքները՝ ապահովելով նրանց մասնակցությունը հարկային պարտավորությունների կատարելու գործընթացում:
Ձեռնարկություններ և օրենքների փոփոխությունների ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 327-Ա որոշումից բխող փոփոխությունները նաև ազդում են տնտեսավարող կազմակերպությունների վրա, քանի որ նրանք նույնպես կարող են հանդիպել հարկային պարտավորությունների չկատարման հետևանքներին: Այն հանգեցնում է ոչ միայն վարչական պատժամիջոցների, այլ նաև ֆինանսական վնասների:
Հարկային օրենսդրության փոփոխությունները, որոնք կայանում են որոշակի ժամանակահատվածում հարկային պարտավորությունների ոչ կատարման դեպքում պատժամիջոցների կիրառման մեջ, կարող են ապահովել ընկերությունների պատասխանատվության դրսևորում և նրանց օգնել լիովին կատարել իրենց պարտավորությունները:
Այսպիսով, տնտեսական ոլորտում առկա փոփոխությունները պահանջում են քննադատական վերլուծություն և իրավական համապատասխանության հետևողականություն, որպեսզի ընկերությունները կարողանան ապահովել իրենց իրավունքը և պարտավորությունները: