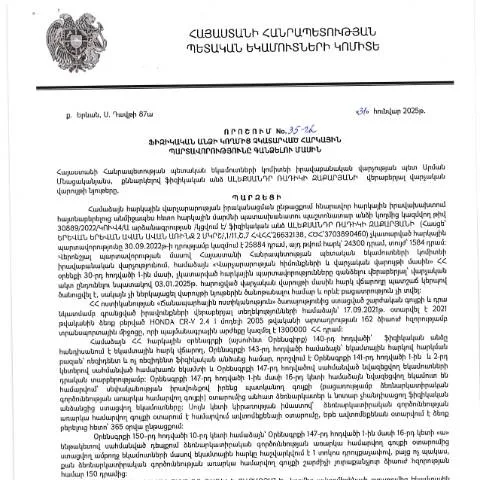
Բեռնելով հարկային պարտավորությունների գանձման մասին փաստաթուղթը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025-ի որոշումն առնչվում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը՝ նպատակ ունենալով ապահովել հարկային համակարգի արդյունավետությունը։ Այս փաստաթուղթը կարեւոր դեր է խաղում հարկերի հավաքագրման գործընթացում, որը կարող է բերել վարորդական իրավունքների, գույքի ձեռքբերման և այլ իրավունքների սահմանափակման։ Այսպիսով, հարկային պարտավորությունները չկատարելու դեպքում, ինչպես նաև հարկային վարչության կողմից կիրառվող միջոցները, կարող են ազդել քաղաքացիների առօրյայի վրա։
Ովքե՞ր են ենթակա այս գործընթացին
Այս որոշումն ուղղված է ցանկացած ֆիզիկական անձի, ով ունի հարկային պարտավորություններ, որոնք չեն կատարվել: Այդ թվում են՝՝
- Անձիներ, ովքեր չեն ներկայացրել հարկային декларации;
- Անձիներ, ում պարտավորությունները չեն կատարվել ժամանակին;
- Ֆիզիկական անձինք, ովքեր ունեն հարկային հաշիվներ՝ նախկին գործողությունների արդյունքում;
- Աչախներ, ովքեր գտնվում են սահմանափակված ֆինանսական վիճակում, և այլնի։
Փաստաթղթի կազմը և լրացման գործընթացը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մասին որոշումը ներառում է մի շարք կարևոր կետեր, որոնք անհրաժեշտ է լրացնել ճիշտ ձևով։ Դրանք ներառում են.
- Հարկային համարը (TIN) - պարտադիր է նշել:
- Անուն, ազգանուն - հստակություն ապահովելու համար:
- Գրանցման հասցե - հարկային բնակության վայրի հասցեն:
- Հետադարձ կետեր - բոլոր տվյալները պետք է ճիշտ լրացվեն:
Երբ կարգը լրացվում է, կարևոր է կրկին ստուգել, որ բոլոր տվյալները համապատասխանում են իրականությանը։
Փաստաթուղթի ներկայացման եղանակները
Փաստաթուղթը կարող է ներկայացվել տարբեր եղանակներով՝
| Ընտրանք | Նկարագրություն |
|---|---|
| Հեռահար ներկայացում | Փաստաթղթերը կարող են ուղարկվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական հաշիվ: |
| Անձամբ ներկայացում | Այս տարբերակը ներառում է փաստաթղթի ներկայացումը համապատասխան հարկային վարչությանը: |
| Փոստով ներկայացում | Օգտագործելով գրանցված փոստ, որը ապահովում է փաստաթղթի նստակյացությունը: |
Հայտկի ներկայացման ժամկետները տարբերվում են, ուստի անհրաժեշտ է հաշվի առնել այս գործոնները:
Աջակցություն եւ տեղեկություններ
Երբ փաստաթուղթը ներկայացված է, քաղաքացին կարող է ունենալ հարցեր կամ խնդիրներ, որոնք կարող են առաջանալ:
- Տեղեկություններ և խորհրդատվություն - քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ-ի հեռախոսահամարով:
- Հայաստանի Հանրապետության ՊԵԿ պաշտոնական կայք - այստեղ կարող եք գտնել լրացուցիչ տեղեկություններ:
Երբ պետք է դիմել և ինչ տարբերակներ կան
Փաստաթուղթը ներկայացնելու ժամկետները շատ կարևոր են։ Ամեն դեպքում, վաղ տեղեկացման դեպքում, պարզ կլինի, թե ինչ միջոցառումներ կարող են ձեռնարկվել:
- Դիմելու ժամկետը - հաշվի առեք, որ ժամկետների անցկացման դեպքում կարող եք ունենալ ֆինանսական և իրավաբանական հետևանքներ:
- Օրինակներ - եթե խախտման դեպքում դիմելուն պարտադիր է:
Եթե դիմում եք ուշ, ապա կարող եք ենթարկվել ֆինանսական տույժերի:
Որպեսզի դիմումը չհրաժարվի
Անհրաժեշտ է, որ քաղաքացիները ուշադիր լինեն, որպեսզի խուսափեն դիմումների մերժումներից։ Այսպիսով, պետք է հաշվի առնել.
- Բոլոր տվյալների լրացում - Թույլատրել ձեզ ներկայացնել ամբողջական տեղեկություններ:
- Հաստատող փաստաթղթեր - եթե անհրաժեշտ է՝ հնարավորինս արագ տրամադրեք:
- Ապահովել ժամկետների պահպանումը - ուշադիր լինեք ժամկետների նկատմամբ:
Ի՞նչ անել մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, ապա անհրաժեշտ է դիմել ՀՀ ՊԵԿ-ի բողոքարկման կարգով՝
- Բողոքարկման դիմում - ձևակերպել համապատասխան ուղերձով:
- Ավելացնել բոլոր փաստաթղթերը - որոնք հաստատում են ձեր պահանջները:
- Որպեսզի ստանաք պատասխան - սպասեք օրինական պատասխան:
Այս պահին դուք կարող եք ստանալ հստակ տեղեկատվություն Ձեր պահանջների մասին:
Հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունները կատարելը պետք է լինի ամեն մի քաղաքացու առաջնահերթությունը։ Հարկերի չհետեւելու դեպքում կարող են լինել հետևյալ հետևանքները:
- Ֆինանսական տույժեր;
- Միջոցառումների սահմանափակում;
- Ինформаացիայի հրապարակում:
Հարկային պարտավորությունները կատարելը օգնում է պահպանել հասարակական անվտանգությունը և հարգանքը օրենքի նկատմամբ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 31․01․2025-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 35-Ա որոշումը կարևոր քայլ է հարկային կարգավորման ոլորտում: Այս որոշումը սահմանում է այն կարգը, ըստ որի ֆիզիկական անձանց հարկային պարտավորությունները կարող են գանձվել:
Հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, կարող են հանգեցնել որոշակի հետևանքների, որոնք սահմանված են ՀՀ հարկային օրենսդրությամբ: Դրանք կարող են ներառել տուգանքներ, ավելացված տոկոսներ և նույնիսկ հարկային պարտականությունների գանձում:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է ՀՀ ՊԵԿ համապատասխան հայտարարությամբ, որը կարող է ներկայացվել էլեկտրոնային եղանակով կամ անձամբ: Հարկային մարմինը, ստանալով այդ տեղեկությունները, կատարում է պարտավորությունների հաշվարկ և որոշում կայացնում գանձման մասին:
Դիմումների ներկայացման և դատական պատժात्मक գործընթացների առանձնահատկությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, դիմումների ներկայացման գործընթացը խիստ կարգավորված է: Դիմումները կարող են ներկայացվել միայն առցանց՝ օգտագործելով ՀՀ պետական ծառայությունների միասնական պորտալը:
Խոսելով դատական գործընթացների մասին, հարկային մարմինները իրավունք ունեն դիմելու դատարան, եթե ֆիզիկական անձը հրաժարվում է կամ չի կարողանում կատարել իր պարտավորությունները: Դատարանը ուսումնասիրում է փաստերը և կայացնում որոշում, որը կարող է անցնել հետևյալ փուլերով՝ նախնական լսում, հիմնական լսում և վճիռ:
Այս գործընթացներում կարևոր է ունենալ բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել հարկային պարտավորությունների առկայությունը կամ չկատարումը: Հարկային մարմինները պետք է տրամադրեն բավարար ապացույցներ, որպեսզի դատարանը կարողանա կայացնել արդարացված որոշում:
Էլեկտրոնային հարթակների օգտագործման առավելությունները
ՀՀ ՊԵԿ որոշումները և դրանց իրականացումը պայմանավորված են ժամանակակից տեխնոլոգիաների կիրառությամբ, ինչը մեծապես հեշտացնում է հարկային պարտավորությունների գանձման գործընթացը:
Առաջին հերթին, էլեկտրոնային հարթակների օգտագործումը թույլ է տալիս տնտեսել ժամանակը՝ նվազեցնելով հերթեր և փաստաթղթերի ֆիզիկական ներկայացման անհրաժեշտությունը: Ֆիզիկական անձինք կարող են հետևել իրենց պարտավորություններին և ստանալ տեղեկություններ համապատասխան համակարգերի միջոցով:
Բացի այդ, էլեկտրոնային դիմումները ապահովում են մոդերացվող և վերահսկելի գործընթացներ, ինչը նվազեցնում է վարչական խոչընդոտների հավանականությունը: Այդ պատճառով էլ, ՀՀ ՊԵԿ-ն խթանում է էլեկտրոնային ստորագրություններ և տեխնոլոգիաներ, որոնք անհրաժեշտ են դիմումների ճիշտ և անվտանգ ներկայացման համար: