Սահմանադրական և վարչական պատմություն
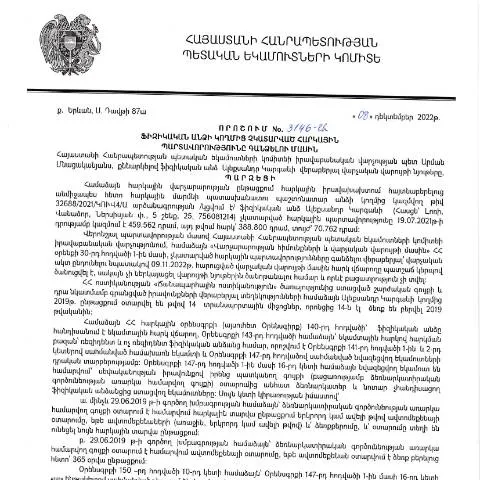
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3146-Ա որոշումը կարևորագույն փաստաթուղթ է, որը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը Հայաստանի Հանրապետությունում: Այս որոշումը ոչ միայն ճշտում է հարկ վճարողների պարտականությունները, այլ նաեւ ստեղծում է իրավաքաղաքական հիմքեր՝ կառավարության կողմից հարկային եկամուտների հավաքագրման և վերահսկողության ապահովման համար:
Հարկային պարտավորությունները, որոնք կանոնակարգվում են այս որոշման միջոցով, կարող են լինել մի շարք իրավական հետևանքների պատճառը: Այդ պատճառով անհրաժեշտ է հասկանալ որոշման իրավական հիմքերը և դրա նշանակությունը:
Որոշման առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը շատ դեպքերում կարող է խճճվել, հատկապես երբ խոսքը գնում է իրավաբանական անձանց և ֆիզիկական անձանց միջև տարբերությունների մասին: Այս որոշման միջոցով առանձնանում են հետևյալ հիմնական կետերը:
- Հարկային պարտավորությունների ճշտման գործընթաց: Նախաձեռնություն, որը ներառում է հարկային պարտավորությունների ուսումնասիրման և հաշվարկման փուլ:
- Պարտավորությունների կատարումը: Պարտավորություններ, որոնք պետք է իրականացվեն ըստ ժամկետների:
- Իրավագիտություն: Որպես հիմք՝ կիրառվում են ՀՀ հարկային օրենսգրքի համապատասխան հոդվածները:
Ողջունելի առարկաներ
Հարկային պարտավորությունների գանձման ընթացակարգը կարող է լինել ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական անձանց, որոնք ունեն հարկային պարտավորություններ: Այդ իսկ պատճառով, յուրաքանչյուր վճարող պետք է ծանոթանա իր իրավունքներին և պարտականություններին:
- Հարկային պարտավորությունների կատարումը կարող է ներառել ավելացված արժեքի հարկ, շահույթի հարկ և այլ հարկեր:
- Մայրաքաղաքային և մարզային հարկային մարմինները կարող են ունենալ տարբեր պայմաններ:
- Երբեմն հարկային պարտավորությունները կարող են մերժվել կամ հետաձգվել հատուկ դեպքերում:
Մենեջմենթի և համակարգման գործընթացը
Որոշումը ուժի մեջ է մտնում հրապարակման պահից, ինչը նշանակում է, որ բոլոր հարկ վճարողները, որոնք չեն կատարել իրենց պարտավորությունները, պետք է պատրաստ լինեն համապատասխան միջոցառումների: ՀՀ ՊԵԿ-ը վերահսկում է բոլոր հարկային գործառնությունները և կարող է ձեռնարկել վարչական միջոցառումներ՝ պարտավորությունների կատարման ուղղությամբ:
Այս գործընթացի շրջանակներում հարկ վճարողները կարող են դիմել համապատասխան մարմնին՝ պարզաբանելու համար՝ արդյոք իրենց պարտավորությունները կատարվել են, թե ոչ:
Դիմումի ուղարկման գործընթացը
Դիմումը կարող է իրականացվել մի քանի տարբերակներով, ներառյալ էլեկտրոնային և թղթային ձևաչափով: Նրանք, ովքեր ցանկանում են դիմել այս որոշման հիման վրա, պետք է հետևեն որոշակի ուղեցույցների:
- Հետադարձ կապի տրամադրում: Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ-ի, որպեսզի պարզաբանեն իրենց պարտավորությունները:
- Անհրաժեշտ փաստաթղթերի ներկայացում: Դիմումի հետ անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր:
- Ելքի տվյալ: Նրա հիման վրա կարող են որոշվել ընթացակարգերը:
Ավարտի ընթացքը և վերահսկողությունը
Դիմումի ստացումից հետո հարկային մարմինները պետք է կատարեն տվյալների ստուգում: Այս գործընթացը կարող է տևել որոշ ժամանակ, և հարկ վճարողները կարող են ստանալ տեղեկություն իրենց դիմումի ընթացքի մասին:
Հակառակ դեպքում, եթե դիմումը մերժվի, հարկ վճարողն իրավունք ունի ստանալ հիմնավորում և ներկայացնել նոր փաստաթղթեր:
Հարկային պարտավորությունների կարգավորումիս հնարավորությունները
Հարկային պարտավորությունների կատարումը և դրանց կարգավորումը ներառում է մի շարք տարբերակներ, որոնք կարող են կիրառվել համաձայն որոշման:
| Հարկային պարտավորություն | Իրավաբանական հիմք | Հնարավոր ջնջումներ |
|---|---|---|
| Ավելացված արժեքի հարկ | ՀՀ հարկային օրենսգիրք | Ուսումնասիրել պարտավորությունների ձգձգումը |
| Շահույթի հարկ | ՀՀ հարկային օրենսգիրք | Հնարավոր վարչական աջակցություն |
| Դիտարկումներ | ՀՀ վարչական օրենսգիրք | Սանացիոն միջոցառումներ |
Ավարտի ելք և պատասխանատվություն
Հարկ վճարողները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության: Այս որոշումն ունի հետևանքներ, որոնք կարող են հանգեցնել ֆինանսական պատիժների:
Որպեսզի պաշտպանեն իրենց իրավունքները, հարկ վճարողները պետք է հետևեն ընթացակարգերին և ապահովեն, որ բոլոր անհրաժեշտ փաստաթղթերը ներկայացված լինեն ժամանակին:
Հարկային պարտավորությունների գանձումը կարևոր գործընթաց է, որը ոչ միայն ապահովում է պետական եկամուտները, այլ նաև գուցե բարելավի հարկային համակարգը և աջակցի հասարակության զարգացմանը:
Ավելի մանրամասն գլուխներ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3146-Ա որոշումը խիստ կարևոր է հարկային միջոցառումների իրականացման մեջ։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., հանդիսանում է հիմք հարկային պարտավորությունների գանձման գործընթացում, որը, ըստ օրենքի, կարող է հանգեցնել ֆինանսական և իրավաբանական հետևանքների՝ հարկ վճարողների համար։
Հարկային պարտավորությունների գանձման առաջնահերթությունները և քայլերը
Հարկային պարտավորություններն իրականացնելու գործընթացը բաղկացած է մի շարք հիմնական քայլերից, որոնք իրականացվում են համապատասխան մարմինների կողմից։ Նախնական փուլում, ՀՀ ՊԵԿ-ն իր պարտականությունն ունի հետևել, թե արդյոք ֆիզիկական անձինք կատարում են իրենց հարկային պարտավորությունները։ Առաջին հերթին, հարկ վճարող անձը կարող է ստանալ ծանուցում՝ իր հարկային պարտավորությունների վերաբերյալ, որը ներառում է տեղեկություններ պարտքերի, տույժերի և այսպես կոչված «լիազորությունների» մասին։
Հարկային պարտավորությունները գանձելու գործընթացի առաջին քայլը ծանուցման ուղարկումն է, որի նպատակն է տեղեկացնել հարկ վճարողին վճարման անհրաժեշտության մասին։ Այնուհետև, հարկ վճարողը հնարավորություն ունի ներկայացնել իր հիմնավորումները կամ պահանջները՝ գանձման գործընթացի դադարեցման համար։ Եթե հարկ վճարողը չի արձագանքում կամ չի կատարում վճարումը, ապա ՀՀ ՊԵԿ-ն անցնում է հաջորդ քայլերին՝ գանձման իրականացման, որտեղ կարող են կիրառվել իրավական միջոցներ, ինչպիսիք են հարկային միջոցների բռնագանձումը կամ մասնավոր սեփականության պրակտիկայից դուրս հանելը։
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Դիտարկելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3146-Ա որոշման իրավական հիմքերը, կարևոր է նշել, որ այն հիմնված է ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի վրա, ինչպես նաև միջազգային իրավական սկզբունքների կիրառման վրա։ Այս որոշման հիման վրա, ՀՀ ՊԵԿ իրավասու մարմինները ունեն իրավունք պարտադիր պահանջներ ներկայացնելու՝ հարկ վճարողների նկատմամբ, որոնք չեն կատարել իրենց պարտավորությունները։
Իրավական կարգավորումները, որոնք կարգավորում են հարկային պարտավորությունների գանձումը, ներառում են, սակայն չեն սահմանափակվում, ՀՀ վարչական ընթացակարգերի օրենսդրական ակտերը, որոնց շրջանակներում նշվում են գանձման գործընթացի ընթացակարգերը, ժամկետները և իրավունքի պաշտպանության մեթոդները։ Այդ անհատները, որոնք կարծում են, որ իրենց իրավունքները խախտվել են, կարող են դիմել ՀՀ դատարաններ՝ իրենց դեպքերի վերաբերյալ։