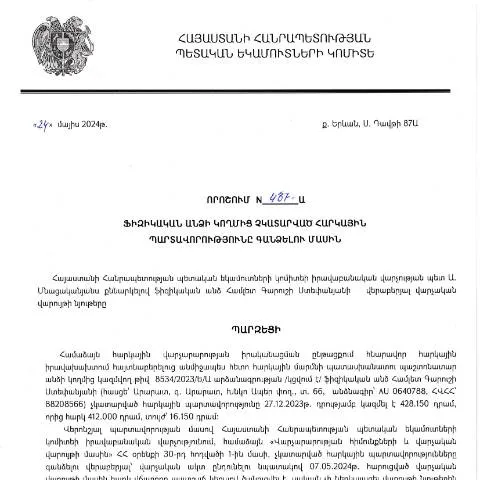
Դիմումի նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 487-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների հավաքման գործընթացը։ Այս որոշումն ընդունվել է 2024թ. մայիս ամսին, և այն հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում հունիսի 7-ին։ Դրանում ներառված են կարգավորումներ, որոնք վերաբերում են այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ անկախ պատճառներից։
Դիմումի ներկայացման գործընթացի առանձնահատկությունները
Դիմումը ներկայացնող անձը կարող է լինել ցանկացած ֆիզիկական անձ, ով ունի հարկային պարտավորություններ, որոնք չեն կատարվել։ Այս դիմումը ներկայացվում է հարկային մարմիններին՝ հարկային պարտավորությունների հավաքման նպատակով։ Դիմումը կարող է լինել անհատ ձեռնարկատեր կամ սովորական քաղաքացի, ում նկատմամբ բեռնված են հարկային պարտավորություններ:
Դիմումի ներկայացման փուլերի շարադրություն
- Դիմումի պատրաստում: Դիմումը պետք է կազմվի ըստ կարգերի և ներառի բոլոր անհրաժեշտ տեղեկությունները:
- Ամբողջականության ստուգում: Առաջին փուլում անհրաժեշտ է ստուգել, որ բոլոր տվյալները ճիշտ և ամբողջական են:
- Ներկայացում: Դիմումը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ տպագիր տարբերակով:
Բացատրական տեղեկություններ փաստաթղթերի վերաբերյալ
Դիմումը ներկայացնելու համար անհրաժեշտ է ապահովել մի շարք փաստաթղթեր, որոնք կվավերացնեն առկա պարտավորությունները:
- Հարկային հաշվետվություններ - վերջին 2 տարիների:
- Անձնագրի պատճեն:
- Հարկային նույնականացման համար (ՀՎՀՀ):
Դիմումի լրացման ուղեցույց
Դիմումը լրացնելիս անհրաժեշտ է ձեռք բերել հայկական հարկային մարմինների կողմից տրամադրված անվճար ձևը։ Դիմումը պետք է համալրվի հետևյալ տվյալներով:
- Անուն և ազգանուն
- ՀՎՀՀ
- Հասցե
- Հարկային պարտավորությունների վերաբերյալ տեղեկություններ
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքը
ՀՀ հարկային համակարգը հիմնված է օրենքների և վարչարարական իրավարարությունների վրա, ինչը ապահովում է հարկային պարտավորությունների կանոնավոր գանձումը։ 487-Ա որոշումը հանդիսանում է վարչական գործընթացների հատված, որը նախատեսում է հաշվի առնել ֆիզիկական անձանց՝ հարկային պարտավորությունների չկատարման դեպքերը:
Պատճառները, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձման
- Սառեցված հաշիվներ
- Անհատական հաշվետվությունների բացակայություն
- Հարկային պաշտոնական ծանուցումներ
Դիմումի ներկայացման ժամկետները և հաջորդ քայլերը
Դիմումը պետք է ներկայացվի հնարավորինս շուտ, քանի որ այն կարող է ազդել հաջորդ քայլերի վրա, ինչպիսիք են պարտավորությունները գանձելու գործընթացները։ Դիմումի ներկայացման վերջնաժամկետները պայմանավորված են ՀՀ ՊԵԿ-ի կողմից սահմանված կարգերով:
Ժամկետների սահմանում և դրանց հետևանքները
- Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում՝ պարտավորությունների առաջացման ամսաթվից:
- Ներդրումներ առանց դիմումի կարող են հանգեցնել վարչական պատասխանատվության:
Դիմումը ներկայացնելու ալիքներ՝ առցանց և դռնփակ
Դիմումը կարող է ներկայացվել տարբեր ալիքներով՝ կախված անձի նախասիրություններից:
- Առցանց ներկայացում: ՀՀ ՊԵԿ-ի կայքի միջոցով՝ ID քարտի և էլեկտրոնային ստորագրության միջոցով:
- Դռնփակ ներկայացում: Կարող եք ներկայացնել անձամբ հարկային մարմիններին:
Գրանցված անձինք և նրանց իրավասությունները
Առանձին դեպքերում, եթե դիմում ներկայացնող անձը գտնվում է արտերկրում, ապա կարող է կիրառել լրացուցիչ ընթացակարգեր՝ դիմելու համար:
Եզրակացության փոխարեն
Այս փաստաթուղթն անգամ չնայած իր տեխնիկական բնույթին, փաստացի կարևոր դեր է խաղում հարկային պարտավորությունների հավաքման գործընթացում, և անհրաժեշտ է, որպեսզի դիմողները դիմում ներկայացնեն խստորեն սահմանված ժամկետներում՝ օրենքի պահանջներին համապատասխան:
ՊԵԿ-ի իրավաբանական վարչության որոշման նպատակը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 487-Ա որոշումը նպատակ ունի համակարգել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, էլ ավելի բարձրացնել հարկային մշակույթի մակարդակը և կանխել հարկային խախտումները։ Նպատակահարմար է նշել, որ այդ որոշումը ձեռք է բերվել հարկային օրենսդրության կատարելագործման և հարկային վճարումների արդյունավետ համակարգի ձևավորման շրջանակներում։ Փաստաթղթում ընդգծվում է, որ հարկային պարտավորություններն անհրաժեշտ են հանրային ծառայությունների ֆինանսավորման համար, ինչն էլ նպաստում է երկրում տնտեսական կայունության պահպանմանը։
Հարկային պարտավորությունների կատարման մոնիթորինգը
Ըստ 487-Ա որոշման, ՊԵԿ-ը պարտավոր է իրականացնել հարկային պարտավորությունների կատարման մոնիթորինգ, ինչը ներառում է հարկ վճարողների վարքագծի և նրանց կատարած հարկային վճարումների վերլուծությունը։ Հատկանշական է, որ հարկային պարտավորությունների բավարար կատարման դեպքում հարկ վճարողները կարող են օգտվել մի շարք льготներից, ինչպես օրինակ՝ տույժերի ու জরիմաների նվազեցում։ Մոնիթորինգը նաև օգնում է պարզել, թե արդյոք հարկ վճարողները ունեն համապատասխան փաստաթղթավորում, որը հաստատում է հարկային պարտավորությունների կատարումը։
Դիմումի կարգը և փաստաթղթերի ներկայացումը
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշված է 487-Ա որոշման մեջ, ենթադրում է դիմումի ներկայացում համապատասխան մարմիններին և անհրաժեշտ փաստաթղթերի հավաքագրում։ Դիմումը պետք է լինի ձևավորված ըստ ՀՀ ՊԵԿ-ի կողմից սահմանված նորմերի, որտեղ նշվում են բոլոր անհրաժեշտ տվյալները, այդ թվում՝ հարկ պարտավորությունների չափը, ժամկետները և առկա փաստաթղթերը։ Դիմումի հետ տրամադրվում են նաև ապացույցները, որոնք հաստատում են պարտավորությունների կատարումն կամ դրանց կատարման անհնարինությունը։