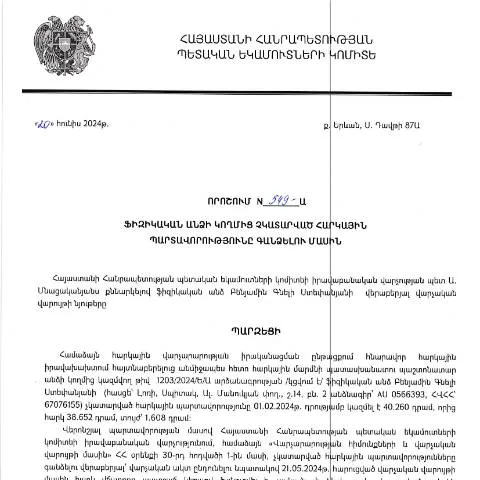
Անվճար հարկային պարտավորությունները գանձելու գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելուց հրաժարվելը կարող է ունենալ լուրջ հետևանքներ: 2024 թվականի հունիսի 20-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 549-Ա որոշումը լիազորություններ է տալիս հարկային մարմիններին գանձելու ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները: Այս գործընթացն ունի մի շարք կարևոր քայլեր և պահանջներ, որոնք պետք է լրատվամիջոցներ հանդիսացող անձինք հաշվի առնեն:
Ովքեր են մասնակցում գործընթացին
Այս որոշմամբ նախատեսված գործընթացում ներգրավված են մի քանի կողմեր:
- Հարկ վճարող ֆիզիկական անձինք: Հարկային պարտավորությունները չկատարած անձիք, որոնց հարկային պարտավորությունները կարող են գանձվել:
- ՀՀ ՊԵԿ: Հարկային մարմին, որը պատասխանատու է պարտավորությունների գանձման գործընթացի համար:
- Իրավաբաններ և ֆինանսական խորհրդատուներ: Հարկ վճարողներին աջակցող մասնագետներ, որոնք կարող են օգնել գործընթացի ընթացքում:
Փաստաթղթային պահանջները
Հարկային պարտավորությունները ձեւակերպելու համար հարկ է ունենալ որոշակի փաստաթղթեր, որոնք պետք է ներկայացվեն գիտակցված:
- Որպեսզի գործընթացը սկսվի, հարկ վճարողը պետք է ներկայացնի իր անձնագիրը, հարկային համարը (ՀՎՀՀ) և այլ անհրաժեշտ փաստաթղթեր:
- Հարկային պարտավորությունների չկատարման մասին փաստաթղթերի հավաքում:
Ինչպե՞ս լրացնել 549-Ա որոշումը
Եթե դուք որոշել եք մասնակցել այս գործընթացին, պետք է ճիշտ լրացնել 549-Ա որոշման ձևը:
- Նախքան filling-ը սկսելը, մաքսիմալ տեղեկություններ հավաքեք ձեր հարկային պարտավորությունների մասին:
- Բացեք կառավարության կայքէջը կամ ՀՀ ՊԵԿ պաշտոնական կայք և գտեք 549-Ա որոշման ձևը:
- Լրացրեք անհրաժեշտ դաշտերը՝ համենայն դեպս ուշադիր լինեք, որպեսզի սխալներ չլինեն:
- Մասնագիտական խորհրդատվություն ստանալու դեպքում, հարցրեք իրավաբանների կամ ֆինանսական խորհրդատուներից:
Դաշտերը ձևաթղթում
Լրացվող դաշտերն ունեն իրենց առանձնահատուկ պահանջները:
| Դաշտ | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Լրացեք ձեր իրական անունը և ազգանունը, ինչպես նշված է անձնագրում: |
| ՀՎՀՀ | Գրեք ձեր հարկային համարը, որով դուք ճանաչվում եք հարկային համակարգում: |
| Պարզաբանումներ | Ինչու եք դուք չկատարել Ձեր հարկային պարտավորությունները: |
Դրական և բացասական հետևանքները
Հարկային պարտավորությունները չկատարելը կարող է բերել տարբեր հետևանքների:
- Դրական հետևանքներ: Եթե դուք կատարեք պարտավորությունները, կարող եք խուսափել որոշակի տուգանքներից և վարչական պատասխանատվությունից:
- Բացասական հետևանքներ: Եթե դուք չկատարեք պարտավորությունները, կարող եք սահմանափակվել ֆինանսական քայլերում, ինչպես նաև կարող եք առաջանալ դատական գործընթաց:
Գումարների գանձումը հարկային մարմինների կողմից
Երբ 549-Ա որոշումը լրացված և ներկայացված է, հարկային մարմիններն սկսում են գործընթացը:
- Հարկային մարմինը ստանում է ձևաթուղթը և սկսում է գործընթացը:
- Ծրագրային համակարգերը կարող են ավտոմատ կերպով նախապատրաստել ցուցակներ պարտավորությունների մասին:
- Կարող եք ունենալ հնարավորություն՝ հետևել Ձեր դիմումի ընթացքին առցանց:
Դիմումի ընթացքը
Դիմումը կարող է ընթացք ունենալ մի քանի փուլերով:
- Ստուգում՝ վավերականության և լրացման:
- Ամփոփում՝ պարտավորությունները և անհրաժեշտ փաստաթղթերը:
- Այս փուլում կարող եք ստանալ հաղորդագրություն՝ ձեր դիմումի ընդունման կամ մերժման մասին:
Ինչ անել այն դեպքում, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվել է, պետք է հաշվի առնել հետևյալ քայլերը:
- Ավելի մանրամասն ստուգել մերժման պատճառները:
- Եթե կարող եք, վերականգնել անհրաժեշտ փաստաթղթերը:
- Դիմել իրավաբանական ծառայությունների օգնությանը:
Հնարավոր հակամարտություններ
Հարկային պարտավորությունների գանձման գործընթացում կարող են առաջանալ հակամարտություններ:
- Եթե դուք չեք համաձայնում պարտավորությունների հետ, անհրաժեշտ է ներկայացնել փաստաթղթեր, որոնք կարող են հաստատել ձեր պահանջները:
- Եվս մեկ տարբերակ՝ դիմել դատարան՝ վիճարկելու հարկային մարմնի որոշումները:
Հետաքրքիր փաստեր որոշման մասին
549-Ա որոշումը ընդունվել է 2024 թվականի հունիսի 20-ին և հրապարակվել 2024 թվականի հուլիսի 8-ին:
- Այս որոշումը օրենքի ուժով հաստատում է հարկային պարտավորությունների գանձման ձևը:
- Այն նաև առանձնացնում է նրանց, ովքեր կարող են դիմել գանձմանը:
Եզրափակիչ խորհուրդներ
Հարկային պարտավորությունները կատարելն անպայման կարևոր է, որպեսզի մաքսիմալ պաշտպանեք ձեր ֆինանսական շահերը:
Խորհուրդ է տրվում մշտապես հետևել հարկային օրենսդրության փոփոխություններին և ընդգրկված լինել իրավաբանական խորհրդատվությունների:
Դիմումի գործընթացը և պահանջվող փաստաթղթերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 549-Ա որոշման շրջանակներում, ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացը մասնակիորեն կարգավորվում է ՀՀ հարկային օրենսդրությամբ: Դիմումը ներկայացնելու համար հարկավոր է հավաքել և տրամադրել որոշակի փաստաթղթեր, որոնք ներառում են, սակայն չեն սահմանափակվում, հետևյալով:
- Հարկային պարտավորությունների վերաբերյալ տեղեկանք՝ տրամադրված ՀՀ ՊԵԿ կողմից;
- Նախկինում կատարված հարկային հաշվետվությունները, որոնք հաստատում են չկատարված պարտավորությունները;
- Անձնագրի պատճեն, որը պետք է համապատասխանի ամբողջական տվյալներին՝ ըստ ՀՀ ՄԳՄԳ;
- Հարկ վճարողի անձնական թվերի և էլեկտրոնային հենասյուների տվյալները;
- Որոշման հիմքերը փաստող այլ փաստաթղթեր, եթե պահանջվում է:
Փաստաթղթերի համալիրում անհրաժեշտ է նաև նշել, որ դիմումը կարելի է ներկայացնել էլեկտրոնային եղանակով, օգտագործելով համապատասխան ID քարտ կամ էլեկտրոնային ստորագրություն, ինչը կփորձի արագացնել գործընթացը և կօգնի նախապատրաստել նիստեր և որոշումներ:
Ընդունելիություն և հակադարձման հնարավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունն իր գործնականում ընդունում է դիմումները, սակայն անհրաժեշտ է, որպեսզի դրանք համապատասխանեն բոլոր պահանջներին: Այդ իսկ պատճառով դիմողների կողմից իրականացվող գործողությունները պետք է լինեն ուշադիր, քանի որ սխալները կարող են հանգեցնել դիմումների մերժման:
Եթե դիմումը մերժվում է, դիմողը ունի իրավունք բողոքարկելու միջոցառման արդյունքները: Բողոքարկման գործընթացը սահմանվում է ՀՀ վարչական կարգի օրենսդրության շրջանակներում:
Բողոքարկման համար անհրաժեշտ է նշել, թե ինչ պատճառներով դիմումի մերժումը ոչ ընդունելի է, և տրամադրել լրացուցիչ փաստաթղթեր, որոնք կարող են հիմնավորել դիմողի պահանջները: Դիմումները, որոնք ներկայացվում են բողոքարկման կարգով, նույնպես պետք է լինեն ձևակերպված ճիշտ և լինեն ուղարկված առցանց եղանակով:
Հարկային պարտավորությունների գանձման միջոցառումներ
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ իրավաբանական վարչությունը իրականացնում է հարկային պարտավորությունների գանձման միջոցառումները, որոնք կարող են ներառել, սակայն չեն սահմանափակվում, հետևյալ քայլերով:
- Հարկային պարտավորությունների փորձաքննություն և վերլուծություն՝ հիմնված ներկա օրենսդրության և պայմանների վրա;
- Հարկ վճարողի ֆինանսական վիճակի ուսումնասիրված առկախում կամ փոխհատուցում;
- Հաստատված հարկային պարտավորությունների իրականացման համապատասխան կարգի կարգավորում:
- Հարկային պարտավորությունների չկատարման դեպքում՝ իրավաբանական միջոցառումներ, որոնք կարող են ներառել դատարան դիմում, այլ միջոցներ:
Այս միջոցառումները իրականացվում են օրենքի և վարչական կարգի հիման վրա, որտեղ կարևոր է, որպեսզի բոլոր լուրերը ժամկետային լինեն և աշխատանքները կատարվեն ըստ նախատեսված ընթացակարգերի: