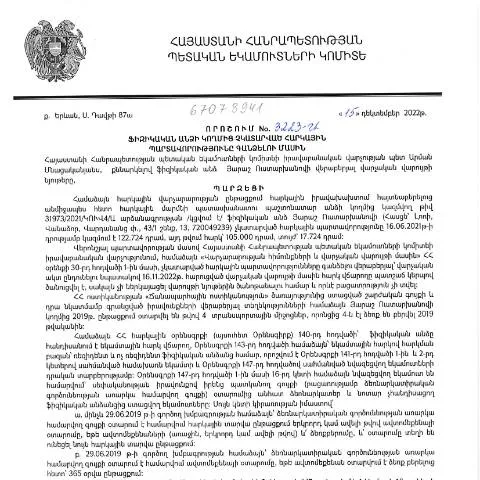
Դիմումի պատմություն և կարգավորող շրջանակ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 3223-Ա որոշումը խիստ կարևոր է հարկային պարտավորությունների կատարման դաշտում։ Այս որոշումը ընդունվել է 2022 թվականի դեկտեմբերի 15-ին և հանդիսանում է իրավական հիմք, որը կարգավորում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Հարկային վարչությունների գործունեությունը մշտապես ենթարկվում է փոփոխությունների՝ հիմնվելով ՀՀ վարչական իրավունքի օրենսդրության փոփոխությունների վրա, ներառյալ 2025 թվականին ընդունված վարչական ընթացակարգերի օրենսգիրքը (HO-139-N)։
Ովքեր են պարտավոր առաջարկել դիմումի լրացման գործընթացը
Այս փաստաթուղթը հիմնականում լրացնում են ֆիզիկական անձինք, ովքեր ունեն պարտավորություններ ՀՀ ՊԵԿ-ի առաջ։ Հարկային պարտավորությունների կատարման դեպքերը կարող են լինել տարբեր՝ կախված բնակության վայրից, հարկային կարգավիճակից, ինչպես նաև այլ հանգամանքներից։
- Անհատ ձեռնարկատերեր՝ ովքեր չեն կատարել իրենց հարկային պարտավորությունները
- Բնակիչներ՝ ովքեր ունեն հարկային հաշիվներ, որոնց բալանսում կա բացասական մնացորդ
- Ավելի բարդ աշխատանքային իրավիճակներում՝ եթե անձը գտնվում է բնակության այլ երկրում կամ չունի մշտական հասցե
Ներկայացման ժամանակաժամանակային համակարգը
Դիմումը ներկայացնելու վերջնաժամկետը կախված է որոշման ընդունման ամսաթվից և պահանջվում է, որ բոլոր դիմումատուները հետևեն տվյալ օրենսդրական փոփոխություններին։ Վերջնաժամկետը պետք է լիներ 2023 թվականի հունվարի 1-ից մինչև 2023 թվականի հունվարի 31-ը։ Հարկային մարմինները պարտավոր են հաշվի առնել դիմումները և լուծել դրանք ըստ իրերի պահանջների և տրամադրել պատասխանը ոչ ուշ, քան 30 օր անց։
Դիմումի լրացման գործընթացը
Դիմումը պետք է լրացվի զգույշ և մանրակրկիտ։ Այն կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում՝ տրամադրված PDF ձևաչափով։ Դիմումի լրացման համար անհրաժեշտ են հետևյալ քայլերը:
- Ընտրել համապատասխան երեկո (օրինակ՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»):
- Լրացնել դիմումը՝ ներառելով անձնական տվյալները, հարկային նույնականացման համարանիշը (TIN), ինչպես նաև պարտավորությունների մանրամասնությունը:
- Փաստաթղթին կցել անհրաժեշտ հիմնավորումները, որոնք ապացուցում են պարտավորությունների բավարարումը:
Դիմումի ներկայացման ալիքներ
Հարկային պարտավորությունների վերաբերյալ դիմումը կարող է ներկայացվել մի քանի տարբերակով՝ կախված դիմումատուի նախասիրություններից:
| Ներկայացման ալիք | Առավելությունները | Կիրառման կարգը |
|---|---|---|
| Էլեկտրոնային համակարգ | Արագություն, հեշտություն | Օգտագործել էլեկտրոնային ստորագրություն |
| Ամենօրյա գրասենյակ | Դիմումատուն կարող է անհատապես շփվել մասնագետի հետ | Մանրամասն փաստաթղթերի ստուգում |
| Փոստով | Տեղեկատվության առողջություն | Դիմումը ուղարկել գրանցված նամակով |
Ընդլայնված փաստաթղթերի ցանկ
Դիմելիս, ըստ ձեր իրավիճակի, կարող եք պահանջել տարբեր փաստաթղթեր՝ կախված հարկային պարտավորությունների բնույթից։ Նրանց շարքում կարող են լինել.
- Հարկային հաշվետվություններ՝ անցած տարիների համար
- Անձնագիր կամ նույնականացման քարտ՝ անձնական տվյալների հաստատման համար
- Բանկային հաշվետվություններ՝ ֆինանսական վիճակի ապացուցման համար
Ադմինիստրատիվ մարմինների արձագանքը
Դիմումը ներկայացնելուց հետո, հարկային վարչությունները պարտավոր են պատասխանել դիմումատուին։ Նրանք ստուգում են ներկայացված փաստաթղթերի ամբողջականությունը և իրավական հիմքերը՝ պատասխանելու համար:
- Եթե դիմումը ընդունվում է, ապա հարկային մարմինը կտրամադրի տեղեկություն պարտավորությունների կատարման մասին:
- Եթե դիմումը մերժվում է, ապա տրամադրվում է պատճառները, որոնց հիման վրա մերժվել է դիմումը:
Փաստաթղթի դերը ընդլայնված վարչական գործընթացում
Այս որոշումն ունի կարևոր դեր՝ ապահովելով հարկային պարտավորությունների կատարման գործընթացը և վերահսկելով, որ բոլորը կատարում են իրենց պարտավորությունները։ Այն նաև օգնում է ստեղծել հավասարակշռություն հարկային համակարգի հետ:
Բացի այդ, այս փաստաթուղթը հանդիսանում է հիմք՝ հարկային վարչությունները կարող են ավելի լավ և ավելի արդյունավետ վերահսկել քաղաքացիների հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի անչափ արժեքը
Հարկային պարտավորությունների գանձումը կարևոր դեր է խաղում պետության ֆինանսավորման համակարգում։ Հարկերը նպաստում են հասարակական ծառայությունների տրամադրմանը, ենթակառուցվածքների զարգացմանը և պետության տնտեսական կայունությանը:
Ստեղծելով ավելի արդյունավետ հարկային պարտավորությունների համակարգ, ՀՀ ՊԵԿ-ն փորձում է բարելավել քաղաքացիների վստահությունը պետական մարմինների նկատմամբ:
Հետագա քայլեր և սպասելիքները
Կայացած որոշումից հետո, բոլոր դիմումատուներն ունեն սպասելիքներ՝ կապված իրենց հարկային պարտավորությունների հետ։ Նրանք պետք է հետևեն իրենց դիմումներին և ակնկալեն պատասխաններ:
Եթե ստացել եք դրական պատասխան, ապա պետք է շարունակեք հսկել ձեր հարկային պարտավորությունները, որպեսզի այնուհետև չունենաք նման խնդիրը։
Եթե ստացել եք մերժում, ապա կարող եք ներկայացնել նոր դիմում՝ համապատասխան փաստաթղթերով, կամ ժամկետային արևելյան բողոք ներկայացնել:
Նոր որոշման կարևորությունը և դրա ազդեցությունը հարկային կարգավորման ոլորտում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3223-Ա որոշումը, որը ներկայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Յարաշ Ուստարխանովի կողմից, նպատակ ունի առավել արդյունավետ կերպով կարգավորել ֆիզիկական անձինք հարկային պարտավորությունները: Որոշումը, որով սահմանված են որոշակի ընթացակարգեր և պայմաններ, թույլ կտա պետական մարմիններին պատշաճ կերպով օգտագործել իրենց իրավասությունները հարկային պարտավորությունների գանձման գործում:
Այս որոշման կարևորությունը նկատվում է ոչ միայն գործնական, այլև իրավական ասպեկտներում: Այն ընդգծում է հարկային մարմինների կարողությունը վերահսկել և ճշտել հարկային պարտավորությունները, ինչը կնպաստի նաև հարկային գիտակցության բարձրացմանը և քաղաքացիների նկատմամբ ավելի մեծ պատասխանատվության ձևավորմանը:
Հարկային պարտավորությունների համակարգումը և վճարման մեթոդները
Այս որոշման մեջ նշված է, որ ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կհանդիպեն նոր կարգավորումներին: Հայտնի է, որ հարկային պարտավորությունները կարող են ներառել տարբեր տեսակներ՝ եկամտային հարկ, աջակցող վճարումներ և այլն:
Նոր որոշման շրջանակներում նախատեսվում է նաև պարզեցնել հարկային պարտավորությունների վճարման մեթոդները, որոնք ներառում են էլեկտրոնային վճարումներ, բանկային փոխանցումներ և այլ առցանց վճարման ձևեր: Այսպիսով, քաղաքացիները կարող են իրականացնել իրենց պարտավորությունները առավել արագ և արդյունավետ:
Ավելորդ է նշել, որ որոշումը նաև ենթադրում է նշված եղանակներով կատարած վճարումների վերահսկում, ինչը կնպաստի հարկային համակարգի թափանցիկությանը և կարգապահությանը:
Նոր մեթոդների ներդրումը և քաղաքացիների համար օգտակար խորհրդատու ծառայություններ
ՀՀ ՊԵԿ-ը մշակում է նոր մեթոդներ և միջոցներ, որոնք կնպաստեն քաղաքացիների համար հարկային պարտավորությունների կատարման գործընթացի պարզեցմանը: Այդ մեթոդները ներառում են տեղում ծառայություններ, որոնք նպատակ ունեն տրամադրել հարկային խորհրդատվություն և աջակցություն:
Այս ծառայությունները կտան քաղաքացիներին հնարավորություն ստանալու ճիշտ և ամբողջական տեղեկատվություն իրենց հարկային պարտավորությունների մասին, պարզեցնելու դրամական և իրավաբանական հարցերը: ՊԵԿ-ը նաև պատրաստ է ստեղծել էլեկտրոնային պլատֆորմ, որտեղ քաղաքացիները կարող են ձեռք բերել իրենց հարկային պատմությունը, կատարել հարցումներ և ստանալ անմիջական խորհրդատվություն:
Այսպիսով, պետական մարմինները ոչ միայն պարտավորություն են կատարելու, այլև քաղաքացիների համար ստեղծելու ավելի նպաստավոր պայմաններ՝ հարկային պարտավորությունները ժամանակին կատարելու համար: