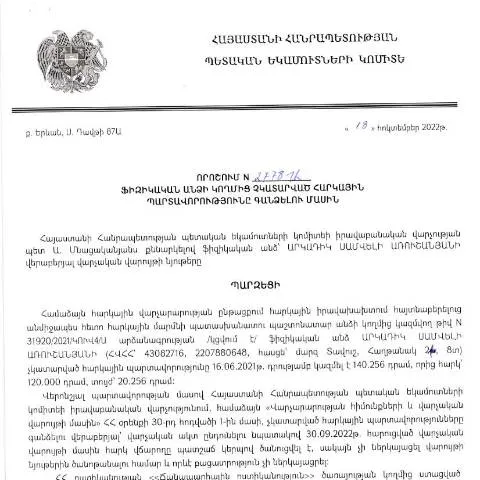
Բարձրացնելով հարկային պարտավորությունների կատարումը. ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ 18.10.2022թ. թիվ 2778-Ա որոշումը
Հայաստանի Հանրապետության կառավարության որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի հարկային համակարգում: Այս փաստաթուղթը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի փետրվարի 7-ին, սահմանում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձման գործընթացը, և ինչ քայլեր պետք է ձեռնարկվեն, եթե տվյալ պարտավորությունները չկատարվում են:
Ներածություն. Կոնկրետ իրավիճակներ եւ խնդիրներ
Վարորդ, ով տարիներ շարունակ չի վճարել իր հարկերը, հայտնվել է ստեղծված դժվարության առջև: Նրա մասին տեղեկացել են հարկային մարմինները, և այժմ նա պետք է ներկայացնի այս փաստաթուղթը՝ հասկանալու համար, թե ինչ քայլեր պետք է ձեռնարկի: Այդ պատճառով, կարևոր է հասկացված լինել, թե ինչ է նախատեսում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 18.10.2022թ. թիվ 2778-Ա որոշումը:
Ո՞ւմ է վերաբերում փաստաթուղթը
Այս որոշումը հիմնականում վերաբերելու է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային դրությանը ենթակա կարող են լինել այնպիսի անձինք, ովքեր ունեն եկամուտներ, որոնք չեն եղել համապատասխանաբար հայտարարված պետական հարկային մարմիններին:
Հարկային պարտավորությունների կատարման դեպքերը
- Երիտասարդ մասնագետներ, ովքեր աշխատել են օրենքի խախտումներով:
- Աշխատավարձ ստացող անձինք, ովքեր չեն փաստարկել իրենց եկամուտները:
- Նախկին աշխատողներ, ովքեր հնացած պարտավորություններ ունեն:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Փաստաթուղթը լրացնելու գործընթացը ենթադրում է մատակարարել հիմնարար տեղեկություններ, այդ թվում՝ անձնական տվյալներ, հարկային պարտավորության չափը, ինչպես նաև պատճառները, թե ինչու չեն կատարվել վճարումները:
Ֆորմատի մանրամասներ
- Անուն և ազգանուն: Գիտակցել, որ բոլոր տեղեկությունները պետք է լրացվեն ճիշտ:
- Ազգային նույնականացման համար: Համոզվել, որ ձեր անձնագրի տվյալները համապատասխան են:
- Հարկային պարտավորության տեսակ: Ապահովել, որ նշվում են բոլոր հարկային պարտավորությունները:
Գանձման գործընթացը և հերթագրման քայլեր
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ստանալով ներկայացված փաստաթուղթը, կիրականացնի գանձման գործընթացի ուսումնասիրություն և որոշակի քայլեր կձեռնարկի. դա կարող է ներառել՝ հարկային պարտավորության չափի որոշում, հստակեցումներ, ինչպես նաև անհրաժեշտության դեպքում լրացուցիչ տեղեկությունների պահանջ:
Որպեսզի հետևեք ընթացակարգին, կարող եք
- Գրանցվել անձնական հաշվում:
- Ուզում եք հարցադրում անել՝ Սարգիսին:
- Հետևել ընթացիկ վիճակին՝ օգտվելով էլեկտրոնային ծառայություններից:
Վիճակագրություն և բացակայություն
Հարկային մարմինները հաճախ հանդիպում են այնպիսի իրավիճակների, երբ քաղաքացիները չեն ներկայացնում պահանջվող փաստաթղթերը: Այս դեպքում, կարևոր է իմանալ, թե ինչ քայլեր պետք է ձեռնարկվեն:
Որոնք կարող են լինել հետևանքները
- Հարկային տուգանքներ և հավելյալ վճարումներ:
- Ազգային նույնականացման համարի կամ անձնագրի նկատմամբ արգելքների կիրառումը:
- Հարկային պարտավորությունների երկարաձգում:
Իրավական հիմնավորումները և կարգավորումները
ՀՀ վարչական օրենսդրությունը նախատեսում է անհրաժեշտ ընթացակարգեր, որոնք ուղղված են հարկային պարտավորությունների կատարման ապահովմանը: Դա նշանակում է, որ յուրաքանչյուր տարի, ըստ համապատասխան օրենքների, հարկային մարմինները պետք է ստանան բոլոր տվյալները:
Հարկային փաստաթղթերի կարգավորումները
| Որոնք | Բաժինը | Հրաման |
|---|---|---|
| 1 | Հարկային հայտարարություն | ՀՀ ՊԵԿ N1234 |
| 2 | Հարկային պարտավորությունների կատարման մասին տեղեկություն | ՀՀ ՊԵԿ N5678 |
Ինչ է առանձնացնում այս փաստաթուղթը մյուսներից
Հարկային պարտավորությունների գանձման վերաբերյալ այս փաստաթուղթը առանձնանում է իր իրավական դաշտով և մանրամասնության մակարդակով: Սա կարևոր է, քանի որ այն կարող է ազդել քաղաքացիների ֆինանսական վիճակի վրա:
Փաստաթղթերի համեմատություն
- Այս փաստաթուղթը պահանջում է մանրամասնություններ, որոնք կարող են բացակայում լինել այլ ձևաթղթերում:
- Մի շարք այլ փաստաթղթեր կարող են չընդգրկել լրացուցիչ տեղեկություններ կամ ընթացակարգեր:
Հարկային պարտավորությունների կատարումը կարևոր է յուրաքանչյուր քաղաքացու համար, և յուրաքանչյուր տեղեկություն կարող է ազդել նրանց ֆինանսական վիճակի վրա: Միայն ճիշտ լիակատար փաստաթղթերը կարող են ապահովել հարկային պարտավորությունների կատարման գործընթացը:
Հարկային պարտավորությունների փոխկապակցություն և իրավաբանական հետևանքներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2778-Ա որոշման շրջանակներում մեծ կարևորություն ունի հարկային պարտավորությունների փոխկապակցությունը այլ իրավական ակտերի հետ։ Արդյունքում, հարկային պարտավորությունների կատարումը ոչ միայն ազդում է անձի ֆինանսական վիճակի վրա, այլ նաև կարող է հանգեցնել այլ իրավական հետևանքների՝ օրինակ՝ վարչական պատասխանատվության, ստուգումների և նույնիսկ քրեական գործերի նախաձեռնման:
Դեպքերի ուսումնասիրությունը ցույց է տվել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել բազմաբնույթ իրավական խնդիրների, որոնք պահանջում են իրավաբանական միջամտություն։ Սրա հետևանքով, հարկ վճարողների համար անհրաժեշտ է ուշադրություն դարձնել ոչ միայն իրենց հարկային պարտավորություններին, այլև դրանց կապին այլ իրավական խնդիրների հետ։ Հարկային իրավունքի ոլորտում մասնագետների կողմից իրականացվող վերլուծությունները պարզաբանում են այս ինտեգրված համակարգի նշանակությունը և դրա ներդաշնակությունը ընդհանուր իրավական համակարգում:
Վիճակագրական տվյալները և դրանց նշանակությունը հարկային վարչարարության արդյունավետության համար
ՀՀ ՊԵԿ-ի կողմից հրապարակված վիճակագրական տվյալները, որոնք վերաբերում են հարկային պարտավորությունների կատարումներին, կարևոր դեր են խաղում հարկային վարչարարության արդյունավետության գնահատման գործընթացում։ Դրանք թույլ են տալիս վերլուծել, թե ինչպես են հարկ վճարողները կատարել իրենց պարտավորությունները տարիների ընթացքում, ինչպիսի փոփոխություններ են տեղի ունեցել՝ մասնավորապես հարկային դրույքաչափերի փոփոխությունների կամ տնտեսական համակարգի բարեփոխումների արդյունքում:
Վիճակագրական տվյալները նաև ապահովում են հանրային վերահսկողություն՝ թույլ տալով հավաքել և վերլուծել տվյալներ, որոնք կարող են օգտագործվել քաղաքականության ձևակերպման և հարկային վարչարարության բարելավման ուղղությամբ։ Հարկ վճարողների կողմից հարկային պարտավորությունների կատարումը գնահատելու համար անհրաժեշտ են տեղական և միջազգային համեմատական տվյալներ, որոնք կարող են ստեղծել ավելի մեծ թափանցիկություն և վստահություն հասարակության համար:
Հարկային պարտավորությունների գանձման գործընթացի ավտոմատացում
ՀՀ ՊԵԿ-ի իրականացրած նախաձեռնություններից մեկը հարկային պարտավորությունների գանձման գործընթացի ավտոմատացումն է, որը նպատակ ունի մեղմացնել վարչական բեռը՝ ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների համար։ Իրավաբանական վարչության կողմից ընդունված որոշումները, այդ թվում նաև «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» օրենքը, վերաբերում են թվային համակարգերի և էլեկտրոնային ծառայությունների օգտագործմանը, որոնք մեծացնում են գործընթացի արագությունն ու պարզեցնում են կառավարումը:
Այս ավտոմատացումը նաև հանգեցնում է տվյալների հավաքագրման և վերլուծության արագացմանը, ինչը օգնում է կանխատեսել հարկային պարտավորությունների կատարման հնարավոր ռիսկերը՝ թույլ տալով հարկային մարմիններին ավելի արագ արձագանքել և ընդունել անհրաժեշտ միջոցներ: Տվյալ համակարգի ներդրումը նաև խթանում է հարկ վճարողների կրթությունը, քանի որ նրանք ավելի հեշտությամբ կարող են ստանալ տեղեկատվություն իրենց պարտավորությունների և իրավունքների մասին: