Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքեր
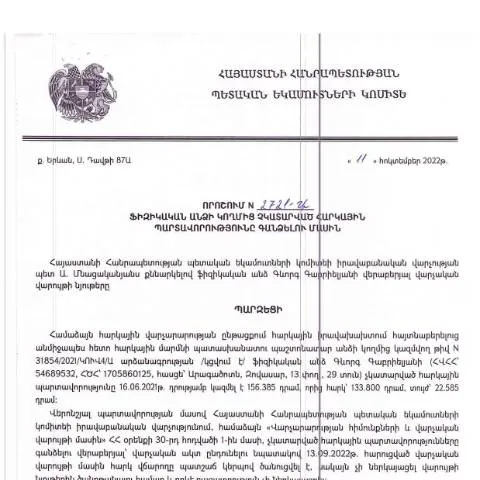
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 11.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2721-Ա որոշումը համապատասխանում է Հայաստանի Հանրապետության հարկային օրենսդրության և վարչական գործընթացների հիմնարար սկզբունքներին: Այս որոշումը հանդիսանում է հիմնարար փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարումը և դրանց գանձման մեթոդները:
Հետադարձ հայացք պատմությանը
Այն բացատրում է, որ հարկային պարտավորությունների կատարման գործընթացը սկսվում է 2021 թվականի հունիսի 16-ից, երբ ընդունվել է համապատասխան օրենք, որը նախատեսում է ՀՀ քաղաքացիների ու իրավաբանական անձանց կողմից հարկային պարտավորությունների կատարումը: Այս օրենքի հիման վրա ձևավորվել են նաև վարչական գործընթացներ, որոնք ապահովում են հարկային պարտավորությունների ֆիքսումն ու վերականգնման մեխանիզմները:
Ժամանակակից իրավիճակը և որոշման նշանակությունը
Այս որոշումը կարևորում է վարչական համակարգի թափանցիկությունը և քաղաքացիների իրավունքների պաշտպանությունը: Այն կարևոր է նաև այն առումով, որ տրամադրում է իրավական հիմքեր և ընթացակարգեր, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման գործընթացում:
- Նպատակ: Նպատակն է ապահովել հարկային պարտավորությունների կատարելն ու համապատասխան վարչական միջոցառումների իրականացման արդյունավետությունը:
- Պաշտպանություն: Պաշտպանել քաղաքացիների իրավունքները՝ ապահովելով օրինականություն և արդարություն:
Իրավական շրջանակը
Այս որոշումը փաստական խողովակ է դարձնում հարկային պարտավորությունների իրականացումը և ծառայում է իրավական հիմք՝ տրամադրելով հնարավորություն հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ վարչական ջանքեր կիրառելու:
Ովքեր են պարտավորությունները կատարող կողմերը
Հարկային պարտավորությունները կատարելու համար մուտք գործողները կարող են լինել.
- Ֆիզիկական անձինք, ովքեր պաշտպանում են իրենց իրավունքները:
- Իրավաբանական անձինք՝ ընկերություններ, որոնք պարտավոր են կատարել հարկային վճարումները:
Որտեղ և ինչպես կարելի է ներկայացնել հայտերը
ՀՀ ՊԵԿ-ում հայցը կարող է ներկայացվել մի քանի եղանակներով:
- Հաղորդագրություն: Առցանց մուտք գործելով պետական ծառայությունների կայք:
- Փաստաթղթային ձևով: Վարչական թիվ 2721-Ա որոշման հիման վրա լրացված փաստաթղթերի ներկայացում:
- Գումարային փոխանցումներ: Պարտավորությունների կատարումը կարող է իրականացվել նաև դրամական փոխանցումների միջոցով:
Դեպի ճշգրտման և վճարման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը մի քանի փուլերից է կազմված:
- Ծրագրի մեկնարկ: Պարտավորությունների կատարման անհրաժեշտությունն ու ժամկետները որոշվում են առարկայական օրենսդրությամբ:
- Մոտեցումը: Պարտավորությունները պետք է ընթացակարգային հիմքերով կատարվեն:
- Վճարման գործընթաց: Վճարումը պետք է իրականացվի սահմանված ժամկետներում:
Հիմնական ժամը
Վճարման ժամկետներն ու գործընթացի պայմանները կարող են փոփոխվել՝ կախված որոշակի իրավիճակներից:
Հարկային պարտավորությունների գանձման առանձնահատկությունները
Այս որոշումն ունի իր առանձնահատկությունները, որոնք զգալիորեն տարբերվում են այլ վարչական փաստաթղթերից:
| Ընդհանուր | Նման փաստաթղթեր | Տարբերություն |
|---|---|---|
| Շուրջ 30 օրվա ընթացքում | Հարկային հաշվետվություններ | Սահմանված ժամկետները |
| Բոլոր նորմերի պահպանում | Հարկային վճարումներ | Վճարման մեթոդներ |
Տարբերակներ արտասահմանցիների համար
Հայաստանում բնակվող արտասահմանցիները կարող են դիմել որոշման կայացման գործընթացում:
- Հարկային կարգավիճակ ստանալու համար:
- Եթե նրանք ունեն ֆինանսական պարտավորություններ:
Վճարման բարդություններ
Արտասահմանցիները կարող են բախվել բարդությունների, օրինակ՝ իրավունքների պաշտպանության խնդիրներ:
Պատասխանատվություն հարկային պարտավորությունների չկատարելու դեպքում
ՀՀ օրենսդրությունը սահմանում է պատասխանատվություն հարկային պարտավորությունները չկատարելու համար:
- Վարչական տույժեր: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տույժերի:
- Աջակցություն իրավաբանական ընկերությունների կողմից: Նման դեպքերում կարող են անհրաժեշտ լինել իրավաբանական խորհրդատվություններ:
Վերջնական արդյունքներ
Հարկային պարտավորությունների գանձման գործընթացի վերջնական արդյունքը հանդիսանում է, որ քաղաքացիները պետք է իրատեսորեն մոտեցնեն իրենց պարտավորություններին:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումն ապահովում է հարկային պարտավորությունների կատարման կարգավիճակը:
ՀՀ ՊԵԿ իրավաբանական վարչության գործառույթները և որոշման ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային օրենսդրության պահպանման համար, որը ներառում է ֆիզիկական և իրավաբանական անձանց հարկային պարտավորությունների վերահսկումը: 11.10.2022թ. ընդունված թիվ 2721-Ա որոշումը, որը վերաբերեց ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ամրագրում է վարչության դերը հարկային պարտավորությունների կատարման վերահսկման և դրանց նկատմամբ պատժամիջոցների կիրառման գործում:
Այս որոշման հիմքում ընկած է այն գաղափարը, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և լիապես, իսկ վարչության գործառույթներն ապահովում են օրենսդրության համապատասխանություն: Որոշումն ընդգրկում է իրավաբանական ընթացակարգեր, որոնք թույլ են տալիս վարչությանը ձեռնարկել համապատասխան միջոցներ հարկային պարտավորությունների չկատարումը կանխելու համար:
Ֆիզիկական անձի իրավական պաշտպանության մեթոդները
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում, ինչպես նշվում է որոշման մեջ, կարևոր է ապահովել իրավական պաշտպանության մեթոդների կիրառությունը: Այսպիսով, ֆիզիկական անձինք, ովքեր տեղյակ չեն իրենց պարտավորություններից կամ չեն կարող կատարելու, ունեն իրավունք դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ տրամադրելով իրենց իրավիճակի մասին տեղեկություններ:
Իրավական պաշտպանության մեթոդներն ընդգրկում են դիմումների ներկայացումը, հարկային պարտավորությունների վերանայման խնդրանքները, ինչպես նաև վարչության որոշումների դեմ բողոքարկման գործընթացն: Սա կարևոր է, քանի որ այն ապահովում է, որ քաղաքացիները կարող են պաշտպանել իրենց իրավունքը և ստանալ անհրաժեշտ աջակցություն:
Հարկային պարտավորությունների գանձման ընթացակարգը և քաղաքացիների պատասխանատվությունը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Նախ, հարկ վճարողը տեղեկացվում է պարտավորության մասին, և նրան տրամադրվում է որոշակի ժամկետ `հարկը վճարելու համար:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները նշված ժամկետում, վարչությունը կարող է ձեռնարկել օրենքով նախատեսված միջոցներ `հարկային պարտավորությունների գանձման նպատակով: Սա ներառում է ինչպես հարկային վարչություններն ուղղված գործողությունները, այնպես էլ դատական գործընթացները:
Վերջապես, քաղաքացիները պետք է զգայուն լինեն իրենց հարկային պարտավորությունների նկատմամբ և ընդունեն պատասխանատվություն դրանց կատարման համար: Յուրաքանչյուր անհատ պետք է տեղյակ լինի, որ հարկային պարտավորությունները ոչ միայն պարտադիր են, այլ նաև հիմք են կազմում երկրի տնտեսական կայունության և զարգացման: