Օրենքի շրջանակներում հարկային պարտավորություններն իրացնելու գործընթացը
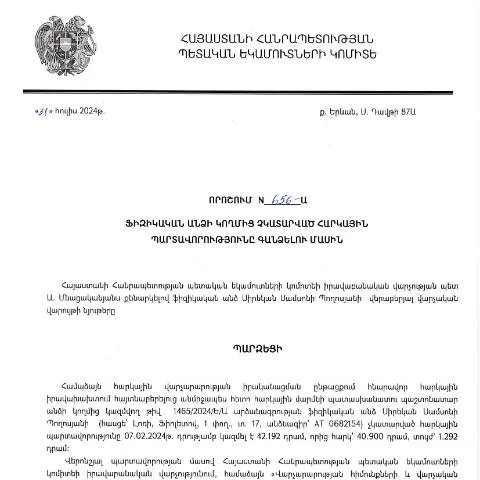
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից առկա 31.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 665-Ա որոշումն առանձնանում է իր կարևորությամբ հարկային պարտավորությունների իրականացման վարչական գործընթացում: Այս որոշումը ընդգրկում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումն ու դրանց գանձման կարգը, որն անխուսափելիորեն ազդում է քաղաքացիների ֆինանսական պարտավորությունների կատարելու վրա:
Ինչպե՞ս է որոշումը վերաբերում ֆիզիկական անձանց
Այս որոշման ներքո ներկայացված կարգը սպառողական պարտավորություններ ունեցող ֆիզիկական անձանց համար ուղղորդում է հարկային պարտավորությունների իրականացման վերաբերյալ: Այն հաճախորդներին հնարավորություն է ընձեռում՝ հասկանալու իրենց իրավունքներն ու պարտականությունները, որոնք ծագում են հարկային համակարգից:
- Հարկային պարտավորության նպատակն: Պարտադիր վճարներ՝ կառավարության կողմից սահմանված որոշումների հիման վրա:
- Վճարման ժամկետները: Հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում՝ խուսափելով տուգանքներից:
- Հարկային վարչարարության աջակցություն: ՀՀ ՊԵԿ-ը և իրավաբանական վարչությունը պատրաստ են աջակցության մատուցման:
Դիմումի ներկայացման գործընթացն ու ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը չէ միայն զուտ վարչական քայլ, այլ նաև օրենսդրական ակտերի էական բաղադրիչ: Դիմումը պետք է ներկայացվի մայիսի 31-ից մինչև հունիսի 30-ը:
Որտեղ և ինչպես ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել առցանց համակարգի միջոցով: Հայաստանի Հանրապետության քաղաքացիները կարող են օգտվել էլեկտրոնային ստորագրությունից և անձնական համարից՝ դիմումները ներկայացնելու համար:
- Առաջին քայլ: Ծանոթանալ իրավաբանական վարչության պաշտոնական կայքին:
- Երկրորդ քայլ: Ներգրավել անհրաժեշտ փաստաթղթերը՝ հաստատող տեղեկություններով:
- Երրորդ քայլ: Ընտրել համապատասխան ձևը (Դիմում Dzev N2) և լրացնել:
Տեղեկատվության տրամադրումը ու դիմումների մշակումը
Միջազգային իրավաբանական նորմերի համաձայն, ձեր դիմումները պետք է մշակվեն՝ համաձայն ՀՀ վարչական կարգավորումների: Այս գործընթացը ենթադրում է, որ դիմումը պետք է մշակվի օրենսդրությամբ սահմանված ժամանակահատվածում:
Ինչպես կարող եք հետևել ձեր դիմումի ընթացքին
Դիմումների ընթացքը կարելի է հետևել «Ազգային վճարային համակարգի» միջոցով, ինչը թույլ է տալիս օգտվողներին ստանալ տեղեկություններ լրացուցիչ հարցումների կամ անհրաժեշտության դեպքում:
- Հեռախոսային աջակցություն: Դուք կարող եք զանգահարել ՀՀ ՊԵԿ տեղեկատվական կենտրոն:
- Էլեկտրոնային հաղորդագրություն: Ուղարկեք հաղորդագրություն պաշտոնական էլեկտրոնային հասցեին:
- Վճարային տեղեկատվություն: Ստուգեք վճարման վիճակը համապատասխան մոդուլում:
Մասնավոր դեպքեր ու բացառություններ
Որպեսզի գործընթացը արդյունավետ լինի, կարևոր է հասկանալ, որ որոշ դեպքերում կարող են լինել առանձնահատուկ պայմաններ, որոնք ազդում են դիմողի իրավունքի և պարտականությունների վրա:
Երիտասարդ քաղաքացիներ և անչափահասները
Անձանց, ովքեր չեն հասնում 18 տարեկան հասակին, հարկային պարտավորությունները կարող են տնօրինել ծնողները կամ իրավաբանական ներկայացուցիչները:
Անհրաժեշտ փաստաթղթեր
Առանձնահատուկ դեպքերում, ինչպես օրինակ՝ արտասահմանցի քաղաքացիների համար, անհրաժեշտ կլինի նաև ներկայացնել լրացուցիչ փաստաթղթեր, որոնք հաստատում են Ձեր իրավունքները:
- Արտասահմանյան անձնագիր կամ բնակության թույլտվություն: պետք է ներկայացվի:
- Հարկային վճարների համապատասխան փաստաթղթերը: հաստատող տեղեկություններ:
Հարկային պարտավորությունների անտեսման հետևանքները
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ապա կարող են լինել հետևանքներ, ներառյալ տուգանքները կամ այլ պատժամիջոցները:
Հարկային վճարների չկատարման դեպքերը: Որպեսզի խուսափել ֆինանսական խնդիրներից, քաղաքացիները պետք է ուշադիր լինեն իրենց պարտավորությունների նկատմամբ:
- Տուգանքներ: որոշ դեպքերում կարող են կիրառվել:
- Հայաստանի Հանրապետության օրենքը: հարկային պարտավորությունների չկատարման դեպքում ենթադրում է նաև քրեական պատասխանատվություն:
Դիմումների համեմատությունը այլ ձևերի հետ
Այս փաստաթուղթը ոչ միայն կարևոր է իր բնույթով, այլ նաև տարբերություն ունի այլ ձևերի հետ, որոնք կարող են խառնվել:
Դիմում Dzev N1 և Dzev N2
| Դիմումի տեսակ | Նպատակ | Ժամկետ |
|---|---|---|
| Dzev N1 | Հարկային պարտավորությունների հայտարարում | Մայիսի 31-ից մինչև հունիսի 30-ը |
| Dzev N2 | Հարկային պարտավորությունների գանձում | Հունիսի 30-ից մինչև հուլիսի 30-ը |
Բարդացնող գործոններ և ընթացակարգեր
Որպեսզի գործընթացը լինի ավելի հարթ, կարևոր է ընդունել որոշ փաստեր, որոնք կարող են բարդացնել խնդիրը:
Ներկայացման կարգը
ԱՇՏԱՆԱՅԻՆ ԴԱՌՆԻ ԵՎ ՎԱՐՉԱՊԵՏՈՒԹՅԱՆ ԿԱՐԳ ՇՐՋԱՆՆԵՐԸ պետք է լինեն հստակ, որպեսզի դիմողը կարողանա հեշտությամբ հետևել:
Խորհուրդներ ու օգնություն
- Դիմումների պատրաստման ուղեցույցներ: տրամադրեք համապատասխան բաժիններում:
- Օգնություն իրավաբանական հարցերով: համագործակցություն իրավաբանական խորհրդատուների հետ:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների իրականացման գործընթացը շարունակական է, և նախատեսված որոշումները պետք է խիստ իրականացվեն հասարակության համար:
Դիտարկումներ որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 665-Ա որոշումը վերաբերում է մեխանիզմներին, որոնք կիրառվում են հարկային պարտավորությունների կատարման խախտման դեպքում: Որոշման մեջ նշված են նաև այն դեպքերը, երբ հարկային պարտավորությունները չեն կարող արձանագրվել, ինչի պատճառով ֆիզիկական անձինք կարող են ազատվել վարույթից:
Հարկային վարչության կողմից իրականացվող գանձումների նպատակն է բարելավել հարկային դաշտում առկա համատարած շեղումները, ինչպես նաև նպաստել հարկային կարգապահության բարձրացմանը: Որոշման շրջանակներում նաև կարևոր է գնահատել, թե ինչպես է այն ազդում քաղաքացիների իրավունքներին և պարտականություններին:
Տեղեկատվական համակարգերի գործիքները որոշման իրականացման համար
ՀՀ ՊԵԿ-ի կողմից իրականացվում են մի շարք տեղեկատվական համակարգեր, որոնք աջակցում են ֆիզիկական անձանց հարկային պարտավորությունների վարչման գործընթացին: Այս համակարգերը, ինչպիսիք են e-Tax և Մարկետինգի ավտոմատացված համակարգերը, հնարավորություն են տալիս քաղաքացիներին հեշտությամբ ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև վերը նշված որոշման պայմանների մեջ ներառված մյուս մանրամասները:
Այս համակարգերի օգնությամբ քաղաքացիները կարող են նաև հետևել իրենց հարկային պարտավորությունների կատարման ընթացքին, ինչը մեծապես նվազեցնում է վարչական բարդությունները և սահմանափակում է սխալները: Դրանք նաեւ ապահովում են թափանցիկություն և արագություն հարկային տեղեկատվության ստացման գործընթացում:
Անձի իրավունքները և պարտավորությունները որոշման շրջանակներում
Դիտարկվող 665-Ա որոշման շրջանակներում հարկ է առանձնացնել ֆիզիկական անձի իրավունքներն ու պարտավորությունները: Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է, որ անձը ունի իրավունք դատական կարգով վիճարկել որոշման օրինականությունը, եթե նա կարծում է, որ իր իրավունքները խախտվել են:
Իսկ քանի որ քաղաքացիները պարտավոր են ներկայացնել իրենց հարկային հայտարարագրերը և ապահովել հարկային պարտավորությունների կատարումը՝ նրանք պետք է տեղյակ լինեն, թե որոնք են իրենց իրավունքները և պարտականությունները: Այս համատեքստում կարևոր է նաև ՀՀ ՊԵԿ-ի կողմից տրամադրվող խորհրդատվական ծառայությունները, որոնք կարող են օգնել ֆիզիկական անձանց հասկանալու իրենց իրավունքները: