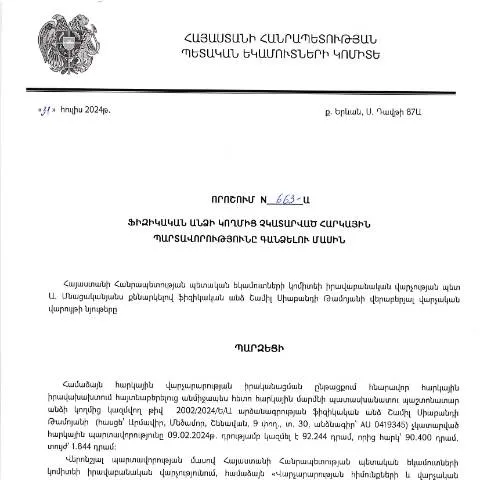
Հարկային պարտավորությունների գանձման վարչական գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 31.07.2024թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 663-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթղթերից մեկը, որը նախատեսում է ՀՀ-ում բնակվող ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգը։ Այս փաստաթուղթը նպատակ ունի կարգավորել այն հարցերը, որոնք կապված են հարկային պարտավորությունների չկատարման դեպքում վարչական գործընթացի իրականացման հետ։
Ովքե՞ր են ներկայացնում փաստաթուղթը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր պարտավոր են կատարել իրենց հարկային պարտավորությունները, սակայն այդ պարտավորություններն իրականացրել չեն։ Այն կարող են ներկայացնել ինչպես Հայաստանի Հանրապետության քաղաքացիները, այնպես էլ օտարերկրյա քաղաքացիները, որոնք բնակվում են ՀՀ-ում և ունեն հարկային պարտավորություններ։
Պարտադիր պայմաններ
- Հարկային պարտավորությունների առկայությունը՝ ըստ ՀՀ հարկային օրենսդրության:
- Չկատարումը, որն արձանագրված է համապատասխան պետական մարմնի կողմից:
- Ընտրություն՝ ներկայացնել վարչական բողոք կամ դիմում:
Փաստաթուղթը լրացնելու ընթացակարգը
Փաստաթուղթը լրացնելիս կարևոր է հետևել որոշակի կանոններին, որոնք կարող են կանխել սխալներ և դրա հետ կապված հետագա խնդիրներ։ Վերոնշյալ որոշման հիման վրա, ֆիզիկական անձը պետք է նախապատրաստի որոշակի տեղեկություններ, որոնք պետք է ներառվեն փաստաթղթում:
Լրացման փուլեր
- Հավաքել անհրաժեշտ տեղեկություն՝ հարկային պարտավորությունների վերաբերյալ:
- Որոշել գանձման եղանակը՝ ինչպես առցանց, այնպես էլ նամակներով:
- Լրացնել դիմումը՝ հետևելով իրականացվող համակարգի պահանջներին:
Պարզաբանումներ` յուրաքանչյուր բաժնի համար
Փաստաթուղթը բաղկացած է մի քանի բաժիններից, որոնց յուրաքանչյուրն ունի իր նշանակությունը:
- Առանձին տեղեկություն պարտավորության մասին: նշվում է պարտավորության տեսակն ու չափը:
- Ֆիզիկական անձի տվյալներ: ներառում է անձնագրային տվյալները, բնակության հասցեն:
- Հարկային մարմնի տվյալներ: նշվում են պետական մարմնի տվյալները, որը պայմանավորում է գանձման գործընթացը:
Դիմումը ներկայացնելու եղանակներ
Դիմումը կարող է ներկայացվել տարբեր եղանակներով, յուրաքանչյուրն ունի իր առավելությունները և խոչընդոտները:
Առցանց ներկայացում
Այս ճանապարհով դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ-ի պաշտոնական կայքում՝ օգտագործելով էլեկտրոնային ստորագրություն և անհատական համարը:
Թղթային ներկայացում
Դիմումը կարող է նաև ներկայացվել անձամբ հարկային մարմին՝ համապատասխան փաստաթղթերի կցումով:
Գործողություններ՝ դիմումը ներկայացնելուց հետո
- Դիմողը կարող է ստանալ հաստատման քաղվածք, որը կհաստատի դիմումն ընդունված լինելու մասին:
- Պետք է սպասել քննության արդյունքում:
- Եթե դիմումը ընդունվում է, ապա սկսվում է հարկային պարտավորությունների գանձման գործընթացը:
Դիմումի ընթացքի վերահսկում
Դիմումը ներկայացնելուց հետո կարևոր է հետևել, թե ինչպես են զարգանում իրադարձությունները։ Դիմողը կարող է օգտագործել առցանց համակարգեր՝ հետևելու դիմումի ընթացքին:
Կապի հաստատում
ՀՀ ՊԵԿ հետ կապի հաստատելու համար կարող է օգտագործվել տարբեր միջոցներ՝ հեռախոս, էլեկտրոնային փոստ, կամ այցելություն անձամբ:
Մասնագիտական օգնություն՝ բարդ իրավիճակներում
Եթե դիմողը ունի բարդ իրավիճակներ, օրինակ՝ երբեմն օտարերկրյա քաղաքացիները կամ մինորները, անհրաժեշտ կլինի մասնագիտական օգնություն:
Օտարերկրյա քաղաքացիներ
Օտարերկրյա քաղաքացիների դեպքում պարտավորությունները կարող են համալրվել լրացուցիչ փաստաթղթերով, որոնք հավաստում են նրանց իրավասությունը:
Մինորներ
Մինորները պետք է ներկայացնեն իրենց ծնողների կամ օրինական ներկայացուցիչների կողմից ստորագրված թույլտվություն, որը կստիպի գործընթացը:
Հարկային պարտավորությունների գանձման հետևանքները
Այս գործընթացը կարող է ունեցվածքային իրավունքներ, ֆինանսական պարտավորություններ և այլ սահմանափակումներ առաջացնել:
Իրավունքներ և պարտավորություններ
- Իրավունքներ: Դիմողը իրավունք ունի վիճարկել հարկային պարտավորությունները և ներկայացնել իր ապացույցները:
- Պարտավորություններ: Հարկային պարտավորությունների չկատարումն կարող է հանգեցնել վարչական պատժի:
Ընդհանուր խորհուրդներ
Անհրաժեշտ է ուշադրություն դարձնել որոշակի հանգամանքների, որոնք կարող են ազդել գործընթացի վրա:
- Հաճախակի վերանայել հարկային օրենսդրությունը:
- Որպեսզի լրացուցիչ տեղեկություններ ստանալ, դիմել իրավական խորհրդատվություն:
- Առանց ուշացումների կատարել պարտավորությունները:
Մանրամասն ուսումնասիրություն հարկային պարտավորությունների կատարելության գործընթացի մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 663-Ա որոշման շրջանակներում կարևոր է ընդգծել, թե ինչպես է կազմակերպվում հարկային պարտավորությունների կատարումն ու վերահսկումը: Հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր ֆիզիկական անձի համար, և դրա չկատարումը կարող է հանգեցնել տարբեր իրավական հետևանքների:
ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, իրականացնում է հարկային քաղաքականություն, որը ներառում է հարկային պարտավորությունների հաշվարկ և համապատասխան վերահսկել նրանց կատարումը: Այս գործընթացն իր մեջ ներառում է ժամկետների պահպանումը, հարկային հայտարարագրերի ներկայացումը և հարկային պարտավորությունների վերաբաշխումը:
Ֆիզիկական անձը, որը չունի հարկային պարտավորություններ, բայց չի ներկայացնում հարկային հայտարարագիր, ենթակա է վարչական պատասխանատվության: Տվյալ որոշման շրջանակներում, այնպիսի դեպքերի դեպքում, երբ ֆիզիկական անձը չունի պատշաճ կերպով հաշվարկված ու ներկայացված հարկային պարտավորություններ, ՀՀ ՊԵԿ-ը կարող է կիրառել հարկային պարտավորությունների գանձման ընթացակարգեր:
Դատական գործընթացները և ֆինանսական հաշվետվությունները
Հարկային պարտավորությունների գանձման դեպքում կարևոր է նաև դատական գործընթացների իմացությունը, որոնք կարող են առաջանալ ՀՀ ՊԵԿ-ի և ֆիզիկական անձի միջև: Եթե հարկային մարմինը որոշի գանձել պարտավորությունները, և ֆիզիկական անձը դեմ լինի այս որոշմանը, նա ունի իրավունքի պաշտպանություն դատարանում:
Դատական գործընթացը կարող է ներառել հարկային առարկայական դատավարություն, որտեղ կողմերը ներկայացնում են իրենց փաստարկները, և դատարանը որոշում է, արդյոք հարկային մարմինը իրավացի է չափանիշների կիրառման մեջ: Այս գործընթացում ֆինանսական հաշվետվությունները կարող են լինել էական որպես ապացույց, ինչը պետք է ներկայացվի դատարան:
Ֆիզիկական անձերի համար կարևոր է ծանոթանալ, թե ինչ կերպ կարող են ներկայացնել իրենց ֆինանսական հաշվետվությունները, որպեսզի կարողանան ապահովել իրենց իրավունքները դատարանում: Հարկային մարմինները, որպես կանոն, պահանջում են, որպեսզի բոլոր ֆինանսական հաշվետվությունները լինեն հաստատված և ներկայացված համապատասխան ձևով:
Հարկերի գանձման նորարարական տեխնոլոգիաները
ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային արժեքների գանձման գործընթացի կատարելագործման ուղղությամբ, և նորարարական տեխնոլոգիաները այս առումով կարևոր դեր են խաղում: Հարկային պարտավորությունների կատարումը ավելի ծանրաբեռնված է դարձել ժամանակակից տեխնոլոգիաների ներգրավման շնորհիվ:
Այսօր հարկային մարմինները լայնորեն օգտագործում են էլեկտրոնային սակագներին, ինչը թույլ է տալիս քաղաքացիներին կատարել իրենց հարկային պարտավորությունները ավելի արդյունավետ: Անձիները կարող են օգտվել էլեկտրոնային գործիքներից՝ ուղարկել հարկային հայտարարագրեր, ստանալ տեղեկատվություն հարկային պարտավորությունների մասին, և գումարներ փոխանցել:
Հարկային մարմինները օգտագործում են նաև տվյալների վերլուծության տեխնոլոգիաներ՝ ապահովելու համար, որ հարկային պարտավորությունները կատարվեն ժամանակին: Բացի դրանից, համակարգը կարող է ավտոմատ կերպով տեղեկացնել քաղաքացիներին իրենց պարտավորությունների մասին՝ դրանք հետագայում գանձելուց խուսափելու նպատակով: