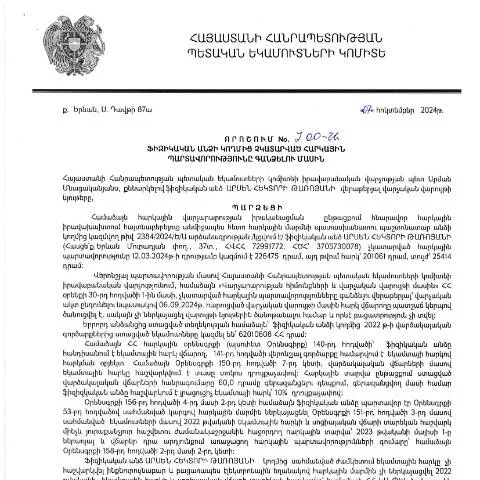
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 700-Ա որոշման իրականացման գործընթացը
Պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից կայացված 07.10.2024-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 700-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է առավելագույն ցածր հարկային պարտավորությունների կատարման ապահովում: Այս փաստաթուղթը կիրառվում է այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իրեն ներկայացված հարկային պարտավորությունները:
Փաստաթղթի նշանակությունը
700-Ա որոշման շրջանակներում մշակված ձևաթուղթը հանդիսանում է իրավարար գործիք, որը հնարավորություն է տալիս պետության իրավասու մարմնին պահանջել և գանձել հարկային պարտավորությունները:
- Կարգավորում է հարկային պարտավորությունների կատարման գործընթացը:
- Պահանջարկ է ներկայացվում, եթե ֆիզիկական անձը խախտում է հարկային օրենքները:
- Նպատակն է խրախուսել հարկային կարգապահությունը:
Ովքե՞ր պետք է ներկայացնեն այս փաստաթուղթը
Այս փաստաթուղթը պետք է ներկայացնեն այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Համաձայն ՀՀ հարկային օրենքի, այդ թվում են նաև նրանք, որոնք հետևյալ պայմանների են ենթարկվում:
- Տարեկան եկամուտը գերազանցում է սահմանված որոշակի շեմերը:
- Պետական մարմինը որոշել է, որ հարկային պարտավորությունները չեն կատարվել կամ են գտնվում իրավական վիճակի մեջ:
Որպեսզի դիմումը ճիշտ լրացվի
700-Ա որոշման շրջանակներում դիմումը պետք է լրացվի շատ ուշադիր: Փաստաթղթը հետևյալ բաժիններից է բաղկացած:
- Դիմողի տվյալները: Անուն, ազգականություն, ծննդյան தேதி, բնակության հասցե:
- Հարկային պարտավորությունների մանրամասները: Տվյալ հարկի տեսակը, գումարը:
- Լրացուցիչ փաստաթղթերի ցուցակ: Բոլոր անհրաժեշտ փաստաթղթերը պետք է կցվեն:
Ինչպես և որտեղ ներկայացնել դիմումը
700-Ա որոշումը պետք է ներկայացվի պետական եկամուտների կոմիտեի համապատասխան ստորաբաժանմանը: Դիմումը կարող է ներկայացվել նաև էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայությունները:
- Դիմումը լրացնելիս անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
- Միաժամանակ պետք է պարզել, թե որ ծառայություններն են մատուցվում առցանց:
Ի՞նչ քայլեր ձեռնարկել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, ապա դիմողը իրավունք ունի բողոքարկել որոշումը, որի համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր:
- Բողոքարկման գործընթացը: Նշել մերժման պատճառները:
- Նոր փաստաթղթերի ներկայացում: Եթե անհրաժեշտ է, ներկայացնել լրացուցիչ փաստաթղթեր:
Դիմումի կարգավիճակի վերահսկում
Դիմումը ներկայացնելուց հետո, քաղաքացին կարող է հետևել իր դիմումի կարգավիճակին: Սա կարող է իրականացվել հետևյալ կերպ:
- Մուտք գործելով ՀՀ ՊԵԿ-ի պաշտոնական կայք:
- Օգտագործելով հայտնելուց ստացված կոդը:
Հարկային պարտավորությունների բացակայության հետևանքները
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ապա պետությունը կարող է կիրառել հետևյալ միջոցները:
| Որպեսզի | Հետևանք |
|---|---|
| Չկատարած հարկային պարտավորություն | Պետության կողմից իրավական միջոցներ |
| Ժամանակին չմուծած հարկ | Տուգանքների կիրառում |
Վերջին մտքեր
700-Ա որոշման ճիշտ կատարումը կարևորագույն գործառույթ է, որն ապահովում է պետական եկամուտների մշտական պահպանություն: Բոլոր ֆիզիկական անձինք պետք է լիարժեք տեղեկացված լինեն իրենց պարտավորությունների մասին, որպեսզի կարողանան ժամանակին և ճիշտ համապատասխանել:
Ֆիզիկական անձի հարկային պարտավորությունների վճարման գործընթացը
ՀՀ ՊԵԿ կողմից կայացված 700-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը, որը սկսվում է հարկային պարտավորությունների որոշման պահից: Պարտավորությունները կարող են լինել, օրինակ, եկամտային հարկ, սոցիալական ապահովության վճարներ կամ այլ հարկեր: Գանձման գործընթացը ունի մի շարք փուլեր, որոնք ներառում են փաստաթղթերի ստուգում, ծանուցում ու վճարման ժամկետի սահմանում:
Առաջին փուլում, հարկային պարտավորությունն ունեցող անձը պետք է ստանա ծանուցում, որը ներառում է տեղեկատվություն այն պարտավորությունների մասին, որոնք նա չի կատարել: Այս ծանուցումը, որն ուղարկվում է նամակով կամ էլեկտրոնային եղանակով, պետք է պարունակի նաև գանձման ժամկետները:
Երկրորդ փուլի ընթացքում, եթե անձը չի կատարել վճարումը, ուղարկվում է երկրորդ ծանուցումը, որտեղ նշվում է, որ պարտավորության կատարումն անհրաժեշտ է: Այս փուլում նախատեսվում է նաև հարկային պարտավորությունները կատարելու համար տրամադրել որոշակի ժամանակահատված:
Եթե տվյալ անձը կրկին չի կատարում վճարումը, ապա սկսվում է հարկային պարտավորությունների գանձման իրավասության իրականացումը, ինչը կարող է ներառել դատարան այցեր ու պարտավորությունների հարկային հաշվարկ:
Դատարանի և վարչական գործընթացների միջև փոխկապակցվածությունը
700-Ա որոշման շրջանակներում հարկային պարտավորությունների չկատարման դեպքում անհրաժեշտ է հասկանալ, թե ինչպես են դատարանի և վարչական գործընթացները փոխկապակցված: Եթե հարկային մարմինը հաշվի չի առնում ֆիզիկական անձի ներկայացրած փաստարկները, ապա վերջինս իրավունք ունի դիմել դատարան՝ վիճարկել հարկային որոշումները:
Դատարանը, վերլուծելով գործը, կարող է որոշել, որ հարկային մարմինը չի պահպանել օրենքը կամ ընթացակարգերը, ինչը կարող է հանգեցնել որոշման վերացումին: Սակայն, հարկային մարմինը, իր հերթին, կարող է առաջադրել փաստարկներ, որոնք հիմնված են հարկային օրենսդրության վրա:
Դատարանի և վարչական գործընթացների միջև փոխկապակցվածությունը կարևոր է, քանի որ այն ապահովում է վճարման գործընթացի իրավական անվտանգությունը, որտեղ ցանկացած կողմ կարող է պաշտպանել իր իրավունքները: Սակայն, հարկային պարտավորությունների կատարումը պետք է տարվի ընդհանուր ընթացակարգերով, որպեսզի հնարավոր լինի խուսափել իրավաբանական հակասություններից:
Հարկային պարտավորությունների կատարումը և դրա ազդեցությունը տնտեսության վրա
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը ոչ միայն իրավական պարտավորություն է, այլեւ հսկայական ազդեցություն ունի երկրի տնտեսության վրա: Հարկային եկամուտները համարվում են պետական բյուջեի հիմնական աղբյուրներից մեկը, որը օգտագործվում է հասարակական ծառայությունների, ենթակառուցվածքների և սոցիալական ծրագրերի ֆինանսավորման համար:
Եթե ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, ապա դա կարող է հանգեցնել պետական բյուջեի պակասի, ինչն ազդում է հասարակական ծառայությունների որակի վրա: Այդ իսկ պատճառով, հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետական միջոցների հավաքման, այլեւ երկրի տնտեսական կայունության համար:
Ավելին, հարկային պարտավորությունների կատարումը նպաստում է ֆինանսական պատասխանատվության մշակմանն ու հասարակության շրջանում հարկային գիտակցության բարձրացմանը: Երբ քաղաքացիները գիտակցում են իրենց պարտավորությունները, նրանք ավելի հավանաբար կաջակցեն պետության նախաձեռնություններին, ինչը ի վերջո բարելավում է տնտեսության ընդհանուր իրավիճակը: