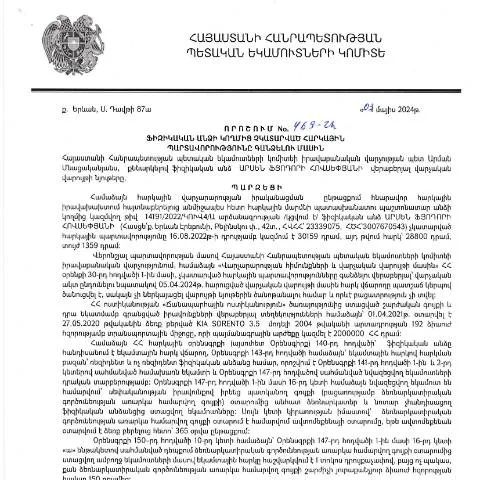
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 469-Ա որոշման առանձնահատկությունները
Աշխատանքային գործունեության ընթացքում հարկ վճարողները կարող են հանդիպել տարբեր հարկային պարտավորությունների, որոնք կարող են չկատարվել տարբեր պատճառներով։ Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 03.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 469-Ա որոշումը նպատակ ունի կարգավորել այդ պարտավորությունների գանձման գործընթացը։ Դրանով իսկ, այն հանդիսանում է կարևոր իրավական փաստաթուղթ, որը հատուկ մշակված է ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարում դրանք։
Ովքեր են պարտավոր ներկայացնել տվյալը
Այս որոշումը հիմնականում ուղղված է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դրանք կարող են լինել ինչպես անհատ ձեռնարկատերեր, այնպես էլ անձինք, որոնց կողմից չի կատարվել հարկերի վճարում։ Սա նշանակում է, որ եթե դուք իմանում եք, որ ունեք հարկային պարտավորություններ, որոնց կատարումը ուշանում է, ապա դուք պետք է ուշադրություն դարձնեք այս որոշմանը։
Դիմումի կառուցվածքը և լրացման ընթացակարգը
Դիմումը, որը պետք է լրացվի, բաղկացած է մի շարք բաժիններից, որտեղ անհրաժեշտ է նշել անձնական տվյալները, այդ թվում՝
- Անուն և ազգանուն
- Հասցե
- Հարկայինpayer ID (ՀՎՀՀ)
- Հարկային պարտավորությունների տեսակի նկարագրություն
Յուրաքանչյուր բաժին ունի իր առանձնահատուկ պահանջները։ Օրինակ, հարկային պարտավորությունների նկարագրության մեջ դուք պետք է նշեք բոլոր այն պարտավորությունները, որոնք չեն կատարվել, և դրանց չափը։ Նշված տվյալները պետք է համապատասխանի ձեր հարկային հաշվետվություններին, որպեսզի խուսափեք հնարավոր խախտումներից կամ վրիպումներից:
Հնարավոր թերությունները և տվյալների ստուգումը
Լրացման գործընթացում կարևոր է լինել ուշադիր, քանի որ անգամ մեկ սխալ տվյալ կարող է привести к երկարատև համալիր գործընթացների։ Օրինակ, հստակ նշեք ձեր ՀՎՀՀ-ն, որն անպայման պետք է լինի ճիշտ։ Դիմումը ներկայացնելուց հետո, հարկային մարմինը կարող է իրականացված տվյալների ստուգում։ Նրանց կողմից իրականացվող ստուգումները կարող են հանգեցնել ավելորդ հետաձգման, եթե տեղեկատվությունը չի համապատասխանում իրականությանը:
Դիմումի ներկայացման գործիքները
Դիմումը կարող է ներկայացվել մի քանի տարբեր ձևերով՝
- Էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ կարող եք օգտվել էլեկտրոնային ստորագրությունից:
- Թղթային ձևով՝ հարկային մարմինների գրանցված գրասենյակներում:
- Հեռախոսազանգով՝ որոշակի հարցեր հրատապ լուծելու համար:
Մանրամասն տեղեկությունների համար հարկավոր է այցելել ՀՀ ՊԵԿ պաշտոնական կայք, որտեղ կարող եք գտնել համապատասխան ձևաթղթերը:
Էլեկտրոնային դիմումի առավելությունները
Էլեկտրոնային դիմումը թույլ է տալիս ձեզ խնայել ժամանակ և հեշտացնում է գործընթացը, սակայն հարկավոր է, որ ունենաք ակտիվ էլեկտրոնային ստորագրություն։ Առաջարկել են նաև QR կոդ, որը կարող է հետագայում օգտագործվել դիմումների ստուգման համար:
Որպեսզի հարցերը լուծվեն, ինչպիսի հետևանքներ կարող են լինել
Որպես դիմումի հետևանք, հարկային մարմնի կողմից կարող են լինել մի շարք լուծումներ։ Եթե ձեզ մոտ կա չկատարված հարկային պարտավորություն, ապա կարող են կիրառվել հետևյալը
- Հարկային պատիժներ՝ այս դեպքում հարկային մարմինը կարող է կիրառել տոկոսային կարգավորմա:
- Ակտիվ պարտականությունների գանձում՝ օրենքը պարտադրում է հարկային մարմիններին իրականացնել պարտավորությունների գանձում:
Եթե դուք չեք ներկայացնում տվյալ դիմումը կամ մերժում եք հարկային պարտավորությունները, ապա դուք կարող եք կանգնել արտակարգ իրավիճակների առաջ։ Հարկային մարմինները կարող են իրականացնել գործարքների արգելում:
Անհրաժեշտ քայլերը դիմումի ներկայացման համար
Դիմումը ներկայացնելու համար հարկավոր է իրականացնել հետևյալ քայլերը: 1. Լրացնել դիմումը, ապահովելով բոլոր անհրաժեշտ տվյալները: 2. Միավորել բոլոր անհրաժեշտ փաստաթղթերը: 3. Ընտրել դիմումի ներկայացման ձևը: 4. Ստանալ հաստատում՝ դիմումի ընդունման վերաբերյալ:
Որտեղից ստանալ լրացուցիչ տեղեկատվություն
ՀՀ ՊԵԿ պաշտոնական կայքը ունի բոլոր անհրաժեշտ տեղեկությունները, որտեղ կարելի է գտնել նաև լրացուցիչ տեղեկատվություն, ինչպես նաև տարբեր հարցերի լուծման համար:
Անհրաժեշտ է նաև սոցցանցերում հետևել պաշտոնական էջերին, որտեղ կարող եք ստանալ ամենաթարմ տվյալները:
Ընդհանուր գնահատական
Դիմումը, որով կարգավորվում են ֆիզիկական անձանց չկատարված հարկային պարտավորությունները, հանդիսանում է կարևոր քայլ հարկային համակարգում։ Նման դատական գործընթացները, որոնք սկզբում կարող են թվալ բարդ, իրականում կարող են արագ և արդյունավետ լուծվել, եթե մարդը հետևի ուղեցույցներին և ճիշտ լրացնի բոլոր պահանջվող փաստաթղթերը:
Հարկային պարտավորությունների կիրառում և պատվիրակության գործընթացներ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ըստ 03.05.2024թ. կայացված 469-Ա որոշման, ծանրակիր պարտավորություններից օտարման և հարկային պարտավորությունների գանձման գործընթացին մտնելու նպատակով ծառայում է որպես միջնորդ։ Այդ գործընթացում կարևոր է հասկանալ, թե ինչպես է իրականացվում հարկային պարտավորությունների կիրառումը և ինչպես են կողմերը ներգրավվում պատվիրակության մեջ։
Առաջին հերթին, հարկային պարտավորությունների կիրարկման գործընթացը տեղի է ունենում պետական մարմինների կողմից հարկային հաշվետվությունների ստուգման արդյունքում։ Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա վարչությունը կարող է համապատասխան որոշում կայացնել՝ հիմք ընդունելով ՀՀ Աշխատանքի և սոցիալական հարցերի նախարարության տրամադրած տվյալները, ինչպես նաև այլ պետական մարմինների կողմից հավաքված տեղեկությունները։
Պարտադիր է նաև հաշվի առնել, որ այս գործընթացի ընթացքում կարող են կիրառվել տարբեր ընթացակարգեր՝ կախված տվյալ անձի ֆինանսական վիճակից։ Օրինակ, եթե անձը չի կարողանում վճարել հարկային պարտավորությունները, ապա վարչությունը կարող է առաջարկել վարկային կամ այլ ֆինանսական լուծումներ, որոնք թույլ կտան նրան կարգավորել իր պարտավորությունները։
Նորարարական գործընթացներ հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ-ն իր գործունեության մեջ ներդնում է նորարարական տեխնոլոգիաներ, որոնք նպաստում են հարկային պարտավորությունների գանձման արդյունավետությանը։ 469-Ա որոշման շրջանակներում վարչությունը ակտիվորեն օգտագործում է էլեկտրոնային համակարգեր՝ ներառյալ հարկային պարտավորությունների ավտոմատացված հետևումը։
Այս նորարարությունների շնորհիվ վարչությունը կարողանում է արագ և արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարումը։ Մասնավորապես, վարչությունը օգտագործում է QR-կոդեր և էլեկտրոնային ստորագրություն՝ փաստաթղթերի վավերականության և մատչելիության ապահովման համար։
Դա նշանակում է, որ ֆիզիկական անձինք կարող են հետևել իրենց հարկային պարտավորությունների կատարման կատալոգում և ստանալ տեղեկություններ նրանց մասին էլեկտրոնային ձևով, ինչը նվազեցնում է ժամանակի կորուստը և միջնորդական ծառայությունների անհրաժեշտությունը։
Այս որոշման ազդեցությունը հարկատուների վրա
03.05.2024թ. ընդունված 469-Ա որոշումը մեծ ազդեցություն կունենա հարկատուների վրա, քանի որ այն համակարգում է հարկային պարտավորությունների կատարման գործընթացը և բնակչության հարկային պատկանելիությունը։ Տվյալ որոշման շնորհիվ հարկատուները կարող են ավելի արագ ստանալ տեղեկություններ իրենց պարտավորությունների մասին և անհրաժեշտության դեպքում դիմել վարչությանը՝ լուծումներ գտնելու նպատակով։
Նախատեսվում է, որ այս նոր մոտեցումը կխթանի հարկային բարեփոխումները և կբարձրացնի հարկային գիտակցության մակարդակը բնակչության շրջանում։ Վարչությունը նաև նախատեսում է իրականացնել տեղեկատվական միջոցառումներ՝ քաղաքացիներին տեղեկացնելու համար իրենց իրավունքի և պարտականությունների մասին, ինչպես նաև հարկային պարտավորությունների նվազեցման հնարավորությունների վերաբերյալ։
Այսպիսով, 469-Ա որոշումը հանդիսանում է կարևոր քայլ, որն ուղղված է հարկային բարեփոխումների իրականացմանը և քաղաքացիների հարկային պարտավորությունների կատարման կարգավորման գործընթացի բարելավմանը։