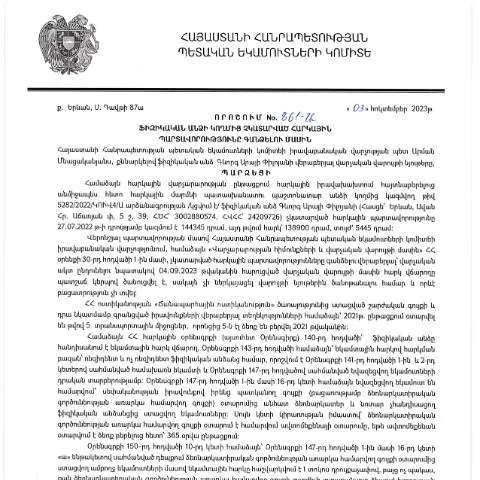
Ֆիզիկական անձի հարկային պարտավորությունների գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 861-Ա որոշումը կարևոր առաջադրանք է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների իրականացման գործընթացին։ Այս որոշման շրջանակներում ձևակերպվում են համապատասխան փաստաթղթերն ու ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար։
Ովքե՞ր են պատասխանատու
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունները կարող են ներառել տարբեր տեսակի հարկեր, ինչպիսիք են եկամտային հարկը, գույքային հարկը և այլ հարկատեսակներ։ Համաձայն որոշման, այս գործընթացում կարող են ներգրավվել նաև իրավաբանական անձինք, եթե նրանք հանդիսանում են ֆիզիկական անձանց ներկայացուցիչները:
Եկամտային հարկային պարտավորության գործընթացը
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային մարմինը նկատում է, որ անձը չի կատարել իր պարտավորությունները։ Այս պարագայում, հարկային մարմինը կարող է նախաձեռնել համանման գործընթաց, որը ենթադրում է հետևյալ քայլերը:
- Տեղեկատվության հավաքագրում՝ հարկ վճարողի չկատարված պարտավորությունների վերաբերյալ:
- Հարկային մարմնի կողմից նախազգուշացման նամակի ուղարկում:
- Եթե որոշ ժամանակ անց հարկային պարտավորությունները չեն կատարվում, կարող է իրականացվել հարկային պարտավորությունների գանձում:
Ինչպես պահանջել գումարը
Հարկային մարմինը իրավունք ունի պահանջելու չկատարված հարկային պարտավորությունների գանձում։ Գանձման գործընթացը կարող է ներառել իրավաբանական գործողություններ, որոնք կապված են դատարաններում հայց ներկայացնելու հետ։ Գումարը կարող է հաշվարկվել ըստ պարտավորության չափի, ինչպես նաև կոնկրետ դեպքի հանգամանքներից:
Հիմնական դրույթները և պահանջներն
Դիմումը պետք է լրացվի ըստ մահաբեր պահանջների, ինչը ներառում է հետևյալը.
- Անձնական տվյալներ: Դիմորդի անունը, ազգանունը, ծննդյան ամսաթիվը և ՀՎՀՀ:
- Հարկային պարտավորության տեղեկությունները: Պարտավորության տեսակը, գումարը և ժամկետը:
- Հետագա տեղեկություններ: Ուղարկման ամսաթիվը և միջնորդի տվյալները:
Լրացման խորհուրդներ
Դիմումը լրացնելիս կարևոր է ուշադրություն դարձնել տվյալների ճշտությանը և լիարժեքությանը: Թույլատրելի չէ սխալներ անել, քանի որ դա կարող է հանգեցնել խնդրի ավելի բարդացման։ Հարկավոր է նաև տրամադրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են ներկայացված տվյալները:
Շրջանակային օրենսդրություն
Նշված որոշումը հիմնված է ՀՀ վարչական ընթացակարգի օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների իրականացման կարգը և ընթացակարգերը։ Վարչական ընթացակարգերի օրենսգիրքը (HO-139-N) հանդիսանում է հիմնական իրավական հիմքը, որը պետք է միջոցառումներ իրականացնելուց առաջ դիտարկել:
Զգուշացումներ և ժամկետներ
Հարկային պարտավորությունները պետք է կատարվեն մինչև սահմանված ժամկետների ավարտը։ Եթե պարտավորությունները ժամանակին չեն կատարվում, ապա կարող են կիրառվել վարչական տուգանքներ կամ այլ պատիժներ:
Առկա սոցիալական իրավիճակները
Այս գործընթացը կարող է վերաբերել նաև սոցիալական խնդիրներ ունեցող անձանց, օրինակ՝ անօթեւաններին կամ այլ խոցելի խմբերին։ Վարչական մարմինները կարող են առաջարկել աջակցություն կամ ծրագրեր, որոնք ուղղված են բռնագանձման գործընթացի մեղմացմանը:
Հարկային պարտավորությունները՝ արտասահմանում բնակվող անձանց համար
Արտասահմանում բնակվող անձինք, որոնք ունեն հարկային պարտավորություններ Հայաստանում, նույնպես ենթակա են նշված կարգին։ Նրանց համար կարող են գործել լրացուցիչ պահանջներ, որոնք պետք է հաշվի առնել:
Գործողությունների հաջորդականությունը
Կարևոր է հասկանալ, որ հարկային պարտավորությունները գանձելու գործընթացը չի ավարտվում միայն դիմումը ներկայացնելուց։ Մեծ նշանակություն ունի նաև այն, թե ինչպես կձեռնարկվեն գործնական քայլեր:
- Դիմումը ներկայացնել հարկային մարմնին:
- Սպասել պատասխանին՝ օրենքով սահմանված ժամկետում:
- Եթե պատասխան չստացվեց կամ մերժում եղավ, ապա կարելի է դիմել դատարան:
Դատարան դիմելու կարգը
Դատարան դիմելու համար անհրաժեշտ է նախապես համալրել բոլոր փաստաթղթերը և կազմել հայցը, որտեղ պետք է մանրամասն ներկայացվեն բոլոր հանգամանքները:
Ակնկալվող հետևանքները
Եթե հարկային պարտավորությունները չեն կատարվում, ապա կարող են լինել հետևյալ հետևանքները:
- Վճարված հարկերի և տուգանքների գանձում:
- Ներկայիս միջոցառումներին մասնակցությունից հրաժարում:
- Ներքին պետական ծառայություններից օգտվելու սահմանափակումներ:
Խորհուրդներ՝ տուգանքների կանխարգելման համար
Որպեսզի բացառվի հարկային պարտավորությունների չկատարման հետևանքների առաջացումը, հարկավոր է.
- Հետևել հարկային պարտավորությունների ժամկետներին:
- Խորհրդակցել հարկային մասնագետների հետ:
- Ներթողություններ և փոփոխություններ հարկային օրենսդրության վերաբերյալ:
Ծառայություն և աջակցություն
Հարկային մարմինները տրամադրում են աջակցություն, որո՞նք կարող են օգտագործվել:
- Ինտերնետային պորտալները՝ հարկային տեղեկությունների ստացման համար:
- Հեռախոսային ծառայություն՝ փորձագիտական խորհրդատվության համար:
- Ցուցանակներ և գրասենյակներ՝ անձամբ այցելության համար:
Ֆիզիկական անձանց իրավունքները
Ֆիզիկական անձինքերը իրավունք ունեն.
- Լիարժեք տեղեկություններ ստանալ հարկային պարտավորությունների մասին:
- Խոսել և ներկայացնել իրենց դիրքորոշումը:
- Հնարավորության դեպքում նվազեցնել տուգանքները:
Հարկային պարտավորությունների գանձման գործընթացի դինամիկա
Հարկային պարտավորությունների գանձումը՝ ժամանակակից օրենսդրության շրջանակներում, ենթակա է փոփոխությունների և հաճախակի վերանայման և ստուգման:
Այս գործընթացը պետք է ընթանա արդիականացված և արդյունավետ մեթոդներով, որպեսզի ապահովի հարկ վճարողների իրավունքների պաշտպանությունը:
Հարկային մարմինների կողմից իրականացվող մոնիթորինգը և վերահսկումը հնարավորություն են տալիս մյուս քաղաքացիներին.
- Նպատակ ունենալու՝ նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը:
- Աջակցել նրանց, ովքեր ունեն սոցիալական խնդիրներ:
- Որպեսզի քաղաքացիները կարողանան օգտվել իրենց իրավունքներից:
Հիմնական եզրակացությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված 861-Ա որոշումը ներկայացնում է կարևոր շրջանակ՝ ֆիզիկական անձանց հարկային պարտավորությունների գնզման գործընթացի համար։ Երաշխավորելով, որ այդ իշխանությունները ի վիճակի են ապահովել իրավական գործընթացներին համապատասխանություն, սա հնարավորություն է ընձեռում քաղաքացիներին կատարել օրենքի առաջ իրենց պարտավորությունները:
Հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 861-Ա որոշումը ներկայացնում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքները, որոնք կարող են հանգեցնել ֆինանսական և իրավաբանական ծանր հետևանքների: Հարկային պարտավորությունների չկատարմանը կարող են միանալ տարբեր պատահարներ, ինչպիսիք են, օրինակ, ֆինանսական տուգանքների նշանակումը, հաշվի առնելու սահմանափակումները, ինչպես նաև մուտքագրումը հարկադիր կատարողական վարույթում:
Այսպիսով, հարկային պարտավորությունների չկատարելու դեպքում, անձը կարող է դիմել վարչական որոշումների, որոնք կարող են հանգեցնել նրա առանձնահատուկ իրավունքների սահմանափակմանը: Այդ պատճառով, հարկադիր կատարողական մարմինների կողմից իրականացվող ընթացակարգերն ունեն խիստ կանոնակարգեր, որոնք նախատեսում են հստակ ժամկետներ և գործողություններ:
Դիմումներ ու միջնորդություններ 861-Ա որոշման շրջանակում
ՀՀ ՊԵԿ իրավաբանական վարչությունը նախատեսում է հնարավորություններ, որտեղ ֆիզիկական անձինք կարող են դիմել տարբեր միջնորդություններ՝ կապված 861-Ա որոշման հետ: Դիմումների ձևը և ներկայացման ընթացակարգը պետք է իրականացվեն համապատասխան ՀՀ ՊԵԿ կայքում առկա տեղեկատվության հիման վրա:
Դիմումատուները կարող են ներկայացնել միջնորդություններ, որոնք պահանջում են հարկային պարտավորությունների վերանայում կամ հավելյալ փաստաթղթերի ներկայացում: Պետք է նկատի ունենալ, որ բոլոր դիմումները պետք է լինեն փաստաթղթային ապացույցներով ապահովված, իսկ ներկայացված տեղեկատվությունը պետք է լինի ճշգրիտ և արդիական:
Հարկային պարտավորությունների կատարումը՝ ժողովրդի շահերի պաշտպանության տեսանկյունից
Հարկային պարտավորությունների կատարումը կարևոր դեր է խաղում պետության տնտեսության կայունության և ժողովրդի շահերի պաշտպանության համար: 861-Ա որոշումը, որը ընդունվել է Գևորգ Արայիկ Փիլոյանի կողմից, նպատակ ունի ապահովել, որ բոլոր քաղաքացիները կատարեն իրենց հարկային պարտավորությունները՝ ի պահ պահելով պետական բյուջեն և ապահովելով սոցիալական ծառայությունների ֆինանսավորում:
Ելնելով Հայաստանի Հանրապետության տնտեսական իրավիճակից, հարկային պարտավորությունների կատարումը նպաստում է պետական ծախսերի կայունությանը և հանրային ծառայությունների մատուցման որակին: Այս գործընթացներում քաղաքացիները պետք է տեղեկացված լինեն իրենց պարտավորություններից և իրավունքներից, ինչը հնարավորություն է տալիս ավելի լավ հասկանալ պետական քաղաքականության նպատակները: