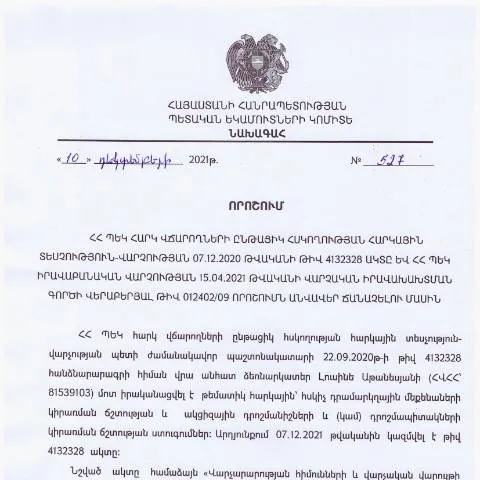
Ի՞նչ դեր ունի ՀՀ ՊԵԿ հարկ վճարողների ընթացիկ հսկողության հարկային տեսչություն-վարչության թիվ 4132328 ակտը:
ՀՀ ՊԵԿ հարկ վճարողների ընթացիկ հսկողության հարկային տեսչություն-վարչության 07.12.2020 թվականի թիվ 4132328 ակտը հանդիսանում է կարևոր փաստաթուղթ, որով սահմանվում են հարկ վճարողների նկատմամբ իրականացվող ընթացիկ հսկողության իրավական հիմքերը: Այս ակտը նախատեսում է մի շարք կարգավորումներ, որոնք ուղղված են հարկային օրենսդրության կատարումը վերահսկելու և հարկ վճարողների իրավունքները պաշտպանելու նպատակով:
Ակտի բովանդակությունը և նշանակությունը
Ակտի բովանդակությունը պարունակում է հետևյալ հիմնական դրույթները:
- Հարկ վճարողների վարքագծի վերահսկում;
- Հարկային հաշվետվությունների վերլուծություն;
- Հարկային խախտումների մակագրման և հաշվառման մեթոդաբանություն;
- Հարկ վճարողների իրավունքների և պարտականությունների սահմանում:
Ուստի, ակտը essential բաղադրիչ է հարկային վարչարարության գործընթացում, ինչը կարևոր նշանակություն ունի հարկ վճարողի համար:
Ովքեր պետք է ներկայացնեն այս ակտը
Ակտը պետք է ներկայացվի ՀՀ ՊԵԿ-ից հարկ վճարողների կողմից, ովքեր ենթարկվում են ընթացիկ հարկային հսկողության: Դա կարող է լինել ինչպես ֆիզիկական անձինք, այնպես էլ իրավաբանական անձինք, անկախ նրանց գործունեության ոլորտից:
Հատուկ ուշադրություն է դարձվում այն դեպքերին, երբ հարկ վճարողները ունեն բարդ հարկային պատմություն կամ ծավալուն գործունեություն:
Մասնագիտական խորհրդատվության անհրաժեշտությունը
Վերոնշյալ ակտը պահանջում է հարկ վճարողների կողմից ճիշտ և ժամանակին հաշվետվությունների ներկայացում: Դրա համար խորհուրդ է տրվում մասնագիտական խորհրդատվություն ստանալ հարկային ոլորտի փորձագետներից:
Ինչպես պետք է լրացնել և ներկայացնել ակտը
Ակտը լրացնելու գործընթացը բաղկացած է մի քանի քայլերից:
- Ուսումնասիրել ակտի ենթակետերը և դրույթները;
- Լրացնել պահանջվող տեղեկությունները համապատասխան ձևաչափով;
- Ներկայացնել փաստաթուղթը ՀՀ ՊԵԿ համապատասխան ստորաբաժանում:
Ակտը ներկայացնելու համար անհրաժեշտ է տրամադրել համապատասխան փաստաթղթերը, որոնք հաստատում են ներկայացվող տեղեկությունները:
Ֆինանսական փաստաթղթերը
Հարկ վճարողը պետք է ներկայացնի հետևյալ ֆինանսական փաստաթղթերը.
- Հարկային հաշվետվություններ;
- Բջջային հաշվեկշիռներ;
- Հարկային տեսչության նախկին որոշումները:
Ակտի ընթացքը և հետագա քայլեր
Ակտի ներկայացումից հետո հարկ վճարողը պետք է սպասի արձագանքին ՀՀ ՊԵԿ կողմից: Արդյունքում կարող են լինել հետևյալ իրավիճակները:
- Հաստատում և դրական եզրակացություն;
- Հայտարարություն վերաբերյալ լրացուցիչ փաստաթղթերի ներկայացման անհրաժեշտության;
- Հարկային խախտումների ճանաչում:
Հարկային խախտումների հետևանքները
Եթե ակտը միաժամանակ պարունակում է հարկային խախտման եզրակացություն, հարկ վճարողը պետք է արագ արձագանքի և ներկայացնի իր հակադարձումը:
Խախտումների դեպքում կարող են կիրառվել հետևյալ միջոցները:
- Տուգանքներ և վարչական պատասխանատվություն;
- Հարկային պարտավորությունների ավելացում;
- Վճարային ժամկետների երկարաձգում:
Դրական եզրակացության ազդեցությունը
Եթե հարկ վճարողը ստանում է դրական եզրակացություն, այն հնարավորություն է տալիս շարունակել գործունեությունը առանց խոչընդոտների:
Դրական եզրակացությունը հաճախ բացում է նոր հնարավորություններ, ինչպիսիք են:
- Նոր պայմանագրերի կնքում;
- Բյուջետային ֆինանսավորման ստացում;
- Արդյունավետ համագործակցություն գործընկերների հետ:
Հետևողականությունը և վերահսկողությունը
Հարկ վճարողը պետք է լինի հետևողական իր հարկային պարտավորություններում՝ ապահովելով, որ մտադիր է կատարել բոլոր պահանջները:
Այդ նպատակի համար հարկային նախարարը պետք է ապահովի բոլոր անհրաժեշտ ռեսուրսները:
Ինչպես վերահսկել ձեր դիմումը
Հարկ վճարողը կարող է հետևել իր դիմումը՝ օգտագործելով ՀՀ ՊԵԿ էլեկտրոնային ծառայությունները:
Հարկային համակարգում կարող եք հետևել հետևյալն:
- Դիմման վիճակը;
- Վերահսկման արդյունքում ընդունված որոշումները;
- Հնարավոր լրացուցիչ գործողությունները:
Տեղեկատվական տեխնոլոգիաների օգտագործում
ՀՀ ՊԵԿ-ը քայլեր է ձեռնարկում էլեկտրոնային ծառայությունների ընդլայնման ուղղությամբ՝ տրամադրելով հնարավորություն հարկ վճարողներին:
Այս ծառայությունները ներառում են:
- Էլեկտրոնային դիմումները;
- Հարկային հաշվետվությունների ուղարկում;
- Հայտարարությունների լրացում:
Ի՞նչպես կողմնորոշվել բարդ իրավիճակներում
Վերոնշյալ ակտը կարող է առաջացնել բարդ իրավիճակներ, հատկապես, երբ հարկ վճարողները ունեն հատուկ հանգամանքներ, օրինակ:
- Արտասահմանում բնակվող քաղաքացիներ;
- Խնդիրներ հարկային մարմնի հետ;
- Նախկինում եղած ֆինանսական դժվարություններ:
Այս դեպքերում հարկ վճարողը պետք է դիմի մասնագիտական խորհրդատվության:
Մասնագիտական օգնության կարևորությունը
Դժվար իրավիճակներում հարկ վճարողները պետք է դիմեն իրավաբանների կամ հարկային խորհրդատուների:
Նրանք կարող են ապահովել:
- Պրոֆեսիոնալ գնահատում;
- Հարկային ռազմավարությունների մշակել;
- Օգնել հարկային մարմիններին դիմելու գործընթացում:
Ներածություն և համայնքային աջակցության նշանակությունը
Ակտի ամբողջական կիրառումը պահանջում է համայնքային և վարչական համագործակցություն:
Հարկ վճարողները կարող են օգտվել համայնքային կենտրոնների աջակցությունից, որոնք տրամադրում են տեղեկատվություն, խորհուրդներ և օգնություն:
Համայնքային կազմակերպությունների դերը
Համայնքային կառույցները կարող են տրամադրել:
- Հարկային կրթություն;
- Բիզնես աջակցության ծրագրեր;
- Դրական փորձի փոխանակում:
ՀՀ ՊԵԿ հարկ վճարողների ընթացիկ հսկողության գործընթացը
ՀՀ ՊԵԿ հարկ վճարողների ընթացիկ հսկողությունը ներառում է մի շարք գործողություններ, որոնք ուղղված են հարկային օրենսդրության պահպանմանը և հարկային պարտավորությունների կատարմանը: Հսկողության գործընթացը ապահովվում է հարկային տեսչության կողմից, որը իրականացնում է հարկ վճարողների հաշվեկշռի, հարկային հայտարարությունների և այլ հարկային փաստաթղթերի ստուգումներ:
Հարկային տեսչության կողմից իրականացվող արագացված վերահսկողության շրջանակներում, հարկ վճարողները ստանում են որոշակի տեղեկություններ, որոնք վերաբերում են իրենց հարկային պարտավորություններին: Այդ տեղեկությունները կարող են ներառել հարկային մարմինների կողմից իրականացվող վերահսկման արդյունքները, որոնք նախատեսում են հարկային վճարումների ճիշտ կատարման վերահսկում:
Ակտիվորեն ընթանում է նաև դաշտային ստուգումների գործընթացը, որը ներառում է հարկ վճարողների գործունեության վայրերում իրականացվող աուդիտներ: Դաշտային ստուգումները կիրառվում են հիմնականում բարձր ռիսկի մասնագիտությունների և ոլորտների համար:
ՀՀ ՊԵԿ վարչական իրավախախտումների վերաբերյալ որոշումների հարցերը
ՀՀ ՊԵԿ վարչական իրավախախտումների վերաբերյալ որոշումները, որոնք ընդունվում են հարկ վճարողների նկատմամբ, իրավական գործընթացի կարևոր մասն են: Վարքային հսկողության պարտականությունները ենթադրում են, որ հարկ վճարողները պետք է պահպանեն օրենքի պահանջները. հակառակ դեպքում, նրանք կարող են ենթարկվել վարչական իրավախախտումների:
Վարչական իրավախախտումները կարող են լինել տարբեր ձևերի: Դրանք ներառում են հարկային պարտավորությունների չկատարմանը, փաստաթղթերը մուտքագրելու ընթացքում սխալներ կատարելը, կամ հարկային մարմիններին տեղեկատվություն չտրամադրելը: Այս խնդիրները կարող են հանգեցնել վարչական պատասխանատվության:
ՀՀ ՊԵԿ-ն իրականացնում է տարբեր սանդղակների վարչական իրավախախտումների վերաբերյալ գործեր, որոնք ենթադրում են որոշակի գործողությունների իրականացում: Որոշումների ընդունումը կարող է իրականացնել վարչական մարմիններ, որոնք հավելյալ ուսումնասիրություն են իրականացնում խախտումների վերաբերյալ:
Իրավաբանական վարչության դերակատարությունը հարկային վերահսկողության գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը խաղում է կարևոր դեր հարկային վերահսկողության գործընթացում: Այն պատասխանատու է իրավական հարցերի լուծման համար, որոնք կապված են հարկ վճարողների նկատմամբ իրականացվող հսկողության և վարչական իրավախախտումների հետ:
Իրավաբանական վարչության մասնագետները գնահատում են վարչական իրավախախտումների գործերը, մշակում են իրավական ակտեր և առաջարկություններ, որոնք ուղղված են օրենսդրության կատարելագործմանը: Նրանք ապահովում են նաև հարկ վճարողների իրավունքների և շահերի պաշտպանության գործընթացը, ինչը կարևոր է արդյունավետ հարկային համակարգի համար:
Դիտարկելով իրավաբանական վարչության դերակատարությունը, կարևորվում է նաև հանրային ծառայությունների մատուցման որակը: Վարչության աշխատակիցները պարտավորվում են ապահովել պարզ ու հասկանալի ուսուցում հարկ վճարողներին իրենց պարտականությունների կատարման հարցերում: