Նախագծի ճշգրտումներ և վարչական ակտերի վերացումը
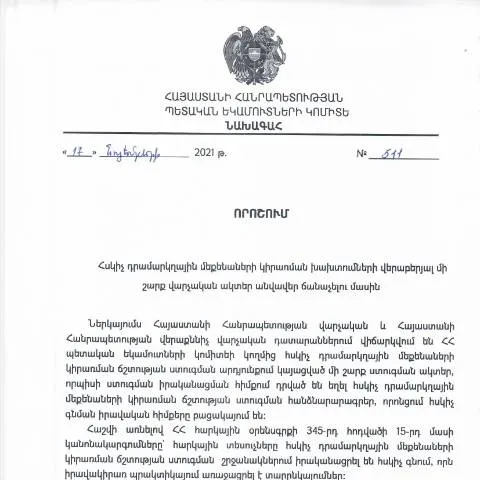
ՀՀ ՊԵԿ նախագահի 2021 թվականի նոյեմբերի 17-ի N511 որոշումը ներկայացնում է մի շարք վարչական ակտերի անվավեր ճանաչման գործընթաց, որոնք կապված են հսկիչ դրամարկղային մեքենաների կիրառման խախտումներին: Դա կարևոր քայլ է, որը նպաստում է ֆինանսական վերահսկողության կարգավորման բարելավմանը և բիզնեսի գործունեության պայմանների պարզեցմանը:
Ո kto է դիմում ներկայացնողը
Այս որոշմանը հետևող գործընթացի շրջանակներում դիմում ներկայացնողը կարող է լինել ցանկացած տնտեսվարող սուբյեկտ, որն շահագրգռված է ամրագրել իր իրավական կարգավիճակը կամ վերականգնել նախկին դրական փաստաթղթերը: Դիմումատուն պետք է ունենա:
- Հսկիչ դրամարկղային մեքենայի օգտագործման վերաբերյալ համապատասխան փաստաթղթերը:
- Վարչական ակտերի տեքստերը, որոնք պետք է անվավեր ճանաչվեն:
- Բիզնեսի գրանցման փաստաթուղթը:
Քայլերի հստակեցում և ժամկետներ
Որոշման շրջանակներում գործընթացը սկսվում է դիմումի ներկայացումով: Այս դիմումը պետք է ներկայացվի մինչև սահմանված ժամկետները, որոնք հստակեցվում են յուրաքանչյուր գործի համար: Նշված ժամկետներից ուշացում կարող է հանգեցնել իրավական հետևանքների:
Ժամկետների առանձնահատկություններ
| Գործընթաց | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | Նշված ժամկետի ընթացքում |
| Ակտերի վերացման գործընթացի ավարտ | 5-10 աշխատանքային օր |
Վարչական մարմնի կողմից իրականացվող ստուգումներ
Դիմումի ներկայացումից հետո, համապատասխան վարչական մարմինը սկսում է ստուգման գործընթաց, որը ներառում է դիմումի ամբողջականության և ստացված փաստաթղթերի համապատասխանության գնահատում:
Հետագա գործողությունները
Եթե դիմումի հետ կապված տեղեկությունները բավարար են, վարչական մարմինը կհաստատի դիմումը և կհրավիրի դիմումատուին վերացման ակտերը ստանալու համար:
Հարկային պարտավորությունների և իրավական հետևանքների կողմնորոշում
Դիմումը ներկայացնելիս, անհրաժեշտ է ընդգծել, որ մերժման դեպքում, դիմումատուն կարող է ունենալ պարտավորություններ, որոնք վերաբերում են հարկային վարչարարությանը:
- Հարկերի վճարման ժամկետներն ու չափերը պետք է դրվեն ուշադրության կենտրոնում:
- Պահանջվում են համապատասխան հաշվետվություններ:
Իրավական հետևանքներ
Դիմումի մերժման դեպքում, դիմումատուն կարող է դիմել դատարան կամ վերաքննիչ մարմին՝ վարչական ակտի անվավեր ճանաչման վերաբերյալ:
Անհրաժեշտ փաստաթղթերի նախապատրաստում
Պատրաստելու համար անհրաժեշտ է հավաքել և կարգավորել բոլոր փաստաթղթերը, որոնք կտեղակայվեն դիմումի հավաստագրման համար:
Խոշոր փաստաթղթերի ցուցակ
- Բիզնեսի գրանցման փաստաթուղթ:
- Վարչական ակտերի տեքստերը:
- Հսկիչ դրամարկղային մեքենայի փաստաթղթերը:
Դիմումի լրացման առանձնահատկություններ
Դիմումի ձևը կարող է պարզունակ թվալ, բայց մտադիր սուբյեկտները պետք է ցուցաբերեն ուշադրություն որոշակի կետերի լրացման վրա:
Գործառույթների և կետերի նկարագրությունը
Կան որոշակի կետեր, որոնք պահանջում են լրացուցիչ բացատրություններ, ինչպիսիք են:
- Տեղեկություններ տնտեսվարողի մասին:
- Հսկիչ դրամարկղային մեքենայի տվյալները:
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել թե՛ առկա, թե՛ էլեկտրոնային եղանակով:
Առկա և առցանց ձևաչափերի տարբերությունները
- Առկա: Դիմումը լրացնելու և ստորագրելու դեպքում, դիմումատուն անձամբ պետք է այցելի վարչական մարմին:
- Էլեկտրոնային: ID քարտի կամ էլեկտրոնային ստորագրության միջոցով կարելի է արագ և անվտանգ ներկայացնել դիմումը:
Իրավական ֆոն և պատմական համատեքստ
Ներածելով N511 որոշումը, կառավարությունը վարելու է նպատակային քաղաքականություն, որը նպատակ ունի բարելավել ֆինանսական վերահսկողությունը:
Անցյալում նմանատիպ որոշումները օգնել են կարգավորելու ֆինանսական խախտումները և խթանել տնտեսական կայունությունը:
Նախագծի հետագա զարգացումները
Դիմումի գործընթացը ինքնին հանդիսանում է գրանցման և վերահսկողության մեխանիզմ, որը շեշտում է տնտեսվարողների իրավական պատասխանատվությունը:
Ընդունված դիմումներից հետո, վարչական մարմինները կարող են սկսել նոր նախաձեռնություններ՝ ֆինանսական վերահսկողության բարելավման ուղղությամբ:
Վարչական ակտերի անվավեր ճանաչման գործընթաց
ՀՀ ՊԵԿ նախագահի 2021 թվականի նոյեմբերի 17-ին ընդունված «Հսկիչ դրամարկղային մեքենաների կիրառումից առաջացած խախտումների վերաբերյալ մի շարք վարչական ակտեր անվավեր ճանաչելու մասին» թիվ 511 որոշումը հնարավորություն է տալիս գործարարներին և իրավաբանական անձանց վերանայել իրենց նախկին վարչական ակտերի հիման վրա առաջացած հաշիվ-ֆակտուրաների և հարկային պարտավորությունների կարգավիճակը։
Այս գործընթացը ներառում է մի շարք կարևոր քայլեր. առաջին հերթին, հարկ է դիմել համապատասխան տեղեկություն ստանալու համար ՀՀ ՊԵԿ-ին՝ որոշման կոնկրետ պահանջների և պայմանների վերաբերյալ։ Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարանիշն ու էլեկտրոնային ստորագրությունը, ինչը կնվազեցնի ժամանակի և ռեսուրսների ծախսերը։
Պահանջվում է նաև հատկացնել համապատասխան փաստաթղթեր, որոնք կհաստատեն նախկին ակտերի առկայությունը, ինչպես նաև դրանց վրա հիմնական խախտումների նկարագրությունը։ Հարկավոր է նշել, որ որոշումը չի տարածվում որոշակի խախտումների վրա, որոնք ենթակա են քրեական պատասխանատվության, ուստի կարևոր է խորհրդակցել իրավաբանների հետ, նախքան դիմումը ներկայացնելը։
Խախտումների դասակարգման առանձնահատկությունները
ՀՀ ՊԵԿ-ի կողմից իրականացվող հսկիչ դրամարկղային մեքենաների կիրառման խախտումները կարող են դասակարգվել ըստ տարբեր չափանիշների, ինչը կարևոր է որոշման հասկացության և իրավական հետևանքների համար։ Այս խախտումները բաժանվում են հետևյալ կատեգորիաների՝ տեխնիկական, իրավունքների և պարտականությունների խախտումներ, ինչպես նաև վարչական գործընթացների ընթացակարգերի խախտումներ։
Տեխնիկական խախտումների շարք կարող է ներառել հսկիչ դրամարկղային մեքենայի սխալ աշխատանք, ծրագրային ապահովման թերություններ կամ տեխնիկական սպասարկման բացակայություն։ Իրավունքների և պարտականությունների խախտումները հիմնականում կ涉及 հարկային օրենսդրության կոպիտ խախտումները, ինչպիսիք են հարկային հայտարարագրերի ոչ ճիշտ լրացումը կամ ժամանակին չհանձնման դեպքերը։ Վարչական գործընթացների ընթացակարգերի խախտումները կարող են ներառել հսկիչ մարմնի կողմից կիրառվող վարչական միջոցների կամ որոշումների չիրականացման դեպքերը։
Այս դասակարգումն օգնում է ՊԵԿ-ին ավելի հեշտաբար հետևել խախտումների համար պատասխանատու անձանց, ինչպես նաև ավելի նպատակային և որդեգրող վարչական քաղաքականություն մշակել՝ ազդարարելով պարտավորությունների կատարում և խախտումների հետևողականության նվազեցման ուղղությամբ։
Վարչական ակտերի վերացումից հետո սպասվող հետևանքները
Հսկիչ դրամարկղային մեքենաների կիրառման խախտումների վերաբերյալ վարչական ակտերի անվավեր ճանաչման գործընթացը կարող է ունենալ մի շարք հետևանքներ՝ ինչպես իրավաբանական, այնպես էլ տնտեսական ոլորտում։ Նախևառաջ, այն կարող է հանգեցնել գործարարների համար հնարավորություն ստեղծել վերականգնել իրենց իրավական կարգավիճակը, ինչը կարևոր է մասնավորապես փոքր և միջին ձեռնարկությունների համար, որոնք հաճախ բախվում են վարչական բարդությունների։
Վարչական ակտերի անվավեր ճանաչումը հնարավորություն է տալիս նաև վերապատրաստել և վերականգնել իրավաբանական անձանց ղեկավարությանը, նաև, հնարավոր է, որ նրանք ցանկանում են դիմել ավելի արդյունավետ կառավարման մեթոդների, որոնք կբարելավեն հարկային հաշվետվությունների կարգավորումը և կհանգեցնեն ավելի բարձր ֆինանսական կայունության։
Միաժամանակ, այս գործընթացը կարող է ազդել նաև տնտեսության ընդհանուր պաշտպանության վրա, քանի որ իրավապահ մարմինների կողմից կիրառվող վարչական ակտերի վերացումը կարող է մեծացնել հարկային եկամուտների հավաքագրումը՝ նվազեցնելով վարչական բեռը հարկ վճարողների վրա։ Այսպիսով, այս որոշումը ոչ միայն բարելավում է իրավաբանների գործունեությունը, այլ նաև նպաստում է տնտեսության աճին և կայունությանը։