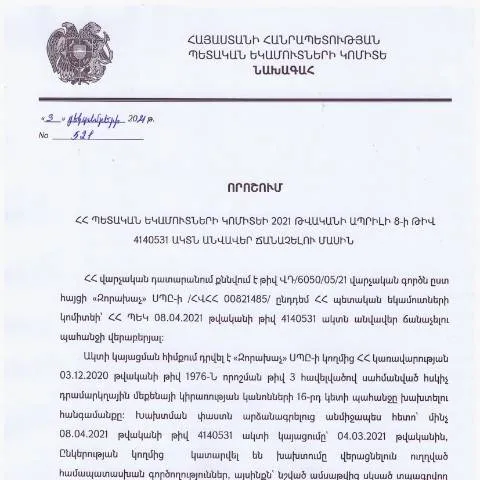
ՀՀ պետական եկամուտների կոմիտեի 4140531 ակտի անվավեր ճանաչման գործընթացի մանրամասները
ՀՀ պետական եկամուտների կոմիտեի 4140531 ակտի անվավեր ճանաչման գործընթացը, որը հաստատվել է ՀՀ ՊԵԿ նախագահի 2021 թվականի դեկտեմբերի 3-ի թիվ 521 որոշմամբ, կարևոր նշանակություն ունի ինչպես կազմակերպությունների, այնպես էլ անհատների համար, ովքեր շահագրգռված են ընթացիկ օրենքների համապատասխանությամբ։ Այս գործընթացը վերաբերում է այնպիսի իրավիճակներին, երբ անհրաժեշտ է վերանայել կամ չեղարկել նախկինում ընդունված որոշումները, որոնք կարող են ազդել հարկային պարտավորությունների կատարման վրա։
Ո՞վ է պարտավոր ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել ինչպես իրավաբանական այնպես էլ ֆիզիկական անձինք, ովքեր ազդված են 4140531 ակտի պահանջներից։ Այսպիսով, դիմողը կարող է լինել թե ընկերություն, թե անհատ, որը ցանկանում է ստանալ անհրաժեշտ տեղեկություններ կամ վերանայել իր հարկային պարտականությունները։
Երկրորդական դիմողներ
- Այն դեպքեր, երբ դիմում ներկայացնելու իրավունք ունեն նաև օրենքով լիազոր անձինք, այդ թվում իրավաբանական խորհրդատուները կամ փաստաբանները։
- Հարկային վերահսկողների կողմից ներկայացված դիմումները, որոնց աշխատանքը ազդում է տվյալ ակտի վրա։
Ակտի անվավեր ճանաչման անհրաժեշտությունը
Ակտի անվավեր ճանաչման գործընթացի գլխավոր նպատակը հանդիսանում է հարկային վարչարարության մեջ անհասկանալիությունները և բախումները լուծելը։ Հաճախակի հանդիպող իրավիճակները, երբ կազմակերպությունները կամ անհատները չեն կարողանում կատարել իրենց հարկային պարտավորությունները, ստեղծում են իրավիճակներ, որոնք պահանջում են բարդ վարչարարություն և իրավաբանական մարտահրավերներ։
Պատճառները կարող են լինել հետևյալը
- Նախկինում ընդունված ակտերի սխալ մեկնաբանություն կամ անաչառ մոտեցում, որը կարող է բերել իրավական խնդիրների։
- Հարկային օրենսդրության փոփոխություններ, որոնք չեն արտացոլված նախկին որոշումներում։
- Ակտի կիրառման մեջ առաջացած անհամապատասխանություններ կամ շահերի բախումներ։
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու գործընթացը չափազանց կարևոր է, քանի որ սխալ կամ բացթողումներ կարող են հանգեցնել դիմումի մերժմանը։ Դիմումը պետք է պարունակի հետևյալ տեղեկատվությունը՝
Անհրաժեշտ տեղեկատվություն
- Դիմողի լիազորությունները և իրավունքը՝ ներկայացնելու տվյալ դիմումը։
- Ակտի մանրամասն նկարագրություն, որն անհրաժեշտ է անվավեր ճանաչել։
- Անձնական տվյալներ՝ անուն, ազգանուն, քաղաքացիություն, և դիմողի կապի տվյալներ։
- Նշումներ այն ստորագրող մարմնի վերաբերյալ, որի միջոցով դիմումը ներկայացվում է։
Դիմումի ներկայացման գործընթաց
Դիմումը կարող է ներկայացվել հետևյալ կերպ՝
- Հեռախոսային կամ ֆիզիկական այցելություն համապատասխան մարմիններ, որտեղ անհրաժեշտ տեղեկությունները կարող են ստացվել առաջին ձեռքից։
- Էլեկտրոնային ծառայություններ, որոնք առաջարկում են ՀՀ պետական կառավարման մարմինները։
Ի՞նչ փաստաթղթեր են անհրաժեշտ
Դիմումը լրացնելուց հետո, դիմողը պետք է ներկայացնի մի շարք փաստաթղթեր, որպեսզի գործընթացը լինի արդյունավետ։ Հիմնական փաստաթղթերը ներառում են՝
- Նախկինում ընդունված ակտի պատճենը՝ 4140531, որը պետք է ներկայացվի որպես ապացույց։
- Բոլոր անհրաժեշտSupporting documents that may strengthen the application, such as contracts or correspondence.
Աշխատանքային մաքսային կարգավորումները
Դիմումը մշակելուց հետո, պետական մարմինները պարտավոր են ապահովել որոշակի աշխատանքային ժամկետ, որի ընթացքում պետք է լուծել դիմումը։ Այդ գործընթացի ընթացքում, դիմողը կարող է ստանալ ցանկացած հարցերի պատասխան և հետևել դիմումի կարգավիճակին։
Հետագա քայլերը
Եթե դիմումը ընդունվում է, ապա այն իրականացնում է համապատասխան գործընթաց, որը հետևում է ներկայացված փաստաթղթերին։ Այդ ընթացքում, դիմողը կարող է ստանալ վերանայված ակտի պատճենը, որը նորից հաստատվելուց հետո կներկայացվի։
Ի՞նչ անել, եթե դիմումը մերժվի
Դիմումների մերժման դեպքերը կարող են լինել բազմազան։ Իհարկե, դիմողը կարող է դիմել վերաքննիչ մարմիններին՝ վերանայելու մերժումը։ Այդ գործընթացը կարևոր է, որպեսզի ապահովվի ճիշտ և արդարացի լուծում։
Վերաքննման գործընթացները
- Վերաքննության դիմումը պետք է ներկայացվի համապատասխան մարմնում, որտեղ պետք է մանրամասն նկարագրվի մերժման պատճառը։
- Բոլոր անհրաժեշտ փաստաթղթերը պետք է ներառվեն, որպեսզի գործընթացը լինի արդյունավետ։
Համաձայնեցման ժամանակացույց
Դիմումը ներկայացնելուց հետո, պետական մարմինները պետք է ապահովեն որոշակի ժամանակացույց, որն օգնության կհասնի դիմողին հասկանալու համար, թե երբ կարելի է ակնկալել պատասխան։ Այս ժամանակացույցը որոշվում է կախված դիմումների քանակից և բարդությունից։
Հնարավոր ժամկետներ
| Դիմումի տեսակը | Ժամանակահատված |
|---|---|
| Սովորական դիմումներ | 30-45 օր |
| Հատուկ դիմումներ | 5-15 օր |
Այսպիսով, 4140531 ակտի անվավեր ճանաչման գործընթացը համախմբում է բազմաթիվ իրավական և վարչարարական քայլեր, որոնք կարևոր են թե անհատների, թե կազմակերպությունների համար, որպեսզի ապահովվի նրանց իրավունքների պաշտպանությունը և օրենքի համապատասխանությունը:
ՀՀ ՊԵԿ որոշման իրավական հիմքերը
ՀՀ ՊԵԿ նախագահի 2021 թվականի դեկտեմբերի 3-ի թիվ 521 որոշումը հիմնված է ՀՀ վարչական իրավաչափության օրենսգրքի (HO-139-N, խմբ. 2025) 15-րդ հոդվածում ամփոփված իրավական սկզբունքների վրա, որոնք վերաբերում են պետության կողմից ընդունված ակտերի անվավեր ճանաչմանը: Այն նպատակ է հետապնդում ապահովել վարչական մարմինների գործունեության կանխատեսելիությունը և իրավական վստահելիությունը: Այս որոշումը հետևանքով ունի նշանակալի ազդեցություն հարկային և վարչական իրավունքի ոլորտներում, քանի որ հնարավորություն է տալիս վերանայել նախորդ ակտերի հիման վրա կայացրած որոշումները:
Աբի, որոշման ընդունման ընթացքում հաշվի են առնվել մի շարք կարևոր գործոններ, ինչպիսիք են այդ ակտի ընդունման ժամանակահատվածը, հանրային շահը և այն հանգամանքը, որ որոշումը չի հակասում առկա իրավական կարգավորումներին:
Վարչական ընթացակարգերի վերանայման հնարավորությունները
ՀՀ ՊԵԿ նախագահը, որոշումը հրապարակելով, փոխելով վարչական ընթացակարգերը, հնարավորություն է տալիս նաև հարկատուներին և այլ անձանց՝ պահանջելու իրենց շահերից բխող ակտերի վերանայում: Սա կարող է ներառել ինչպես նախկինում կայացված հարկային հաշվարկների, այնպես էլ վարչական որոշումների վերանայումը, որոնք կարող են խախտել օրենքներ կամ պայմանավորվածություններ:
Եթե դուք գտնում եք, որ ձեր իրավունքները խախտվել են, ապա կարող եք դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, ներկայացնելով համապատասխան փաստաթղթերը և հիմնավորումները: Համայնքային խորհուրդների, ուրբան համայնքների կամ այլ տեղական մարմինների միջոցով ևս կարելի է նախաձեռնել նման միջոցառումներ:
Դիտարկումներ և առաջարկություններ հարկային համակարգի բարելավման ուղղությամբ
ՀՀ ՊԵԿ նախագահության կողմից ընդունված որոշումները, այդ թվում՝ 2021 թվականի դեկտեմբերի 3-ի թիվ 521 որոշումը, հնարավորություն են տալիս վերանայել գործող վարչական պրակտիկաները և բարելավել հարկային կարգավորումները: Սակայն կարևոր է նաև, որ համակարգի բարելավմանն ուղղված առաջարկությունները արտահայտվեն ոչ միայն մասնագիտական շրջանակներում, այլ նաև հասարակության լայն շերտերի կողմից:
Այս համատեքստում, հարկավոր է կազմակերպել քննարկումներ և հանրային լսումներ, որտեղ մասնագետները, հարկատուները և հանրությանը ներկայացուցիչներ կարող են ներկայացնել իրենց մտահոգությունները, առաջարկություններն ու կարծիքները: Սա կօգնի ստեղծել առավել արդյունավետ, թափանցիկ և արդար հարկային համակարգ, որն ի վերջո կնպաստի հանրային վստահության բարձրացմանը պետական մարմինների նկատմամբ: