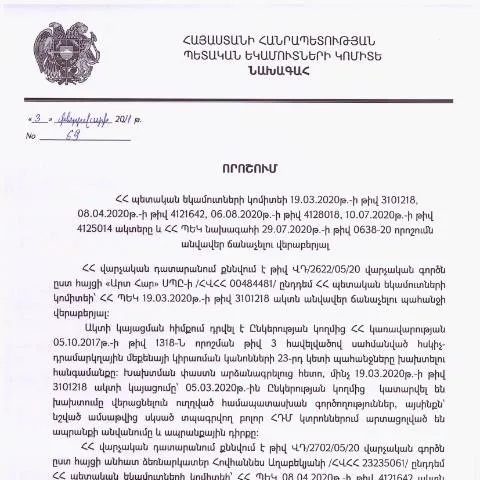
Կառավարության որոշում N3101. Նպատակն ու կարևորությունը
ՀՀ ՊԵԿ նախագահի 2021 թվականի փետրվարի 3-ի որոշումը, որը վերաբերում է նմանատիպ ակտերի անվավեր ճանաչմանը, կարևոր փաստաթուղթ է, որը վերաբերում է պետական եկամուտների կառավարման ոլորտին: Այդ որոշումը միտված է համակարգի արդյունավետության բարձրացմանը, ինչպես նաև՝ նախկին իրավական ակտերի արդյունքների վերլուծությանը:
Սա ինչքան կարևոր է պետական կառավարման համար
Այս որոշմամբ հասկացվում է, որ նախկին որոշումները, որոնք թվով N3101218, 4121642, 4128018, 4125014 և 0638-20 են, այլևս չեն համապատասխանում գործող իրավակարգին: Բացի այդ, դա հնարավորություն է տալիս վերանայել և բարելավել պետական համակարգի աշխատանքը:
Դեպոզիտորների շրջանակը և դիմած անձանց գրանցումը
Այս որոշումը կարող է ներկայացվել ոչ միայն իրավաբանական անձանց, այլ նաև ֆիզիկական անձանց կողմից, ովքեր ունեն շահագրգռվածություն պետական եկամուտների ոլորտում:
- Իրավաբանական անձիք: կազմակերպություններ, որոնք պարտավոր են հաշվարկել ու վճարել պետական եկամուտներ:
- Ֆիզիկական անձիք: անհատ ձեռներեցներ կամ անձինք, որոնք զբաղվում են մասնավոր գործունեությամբ:
Դիմումի կարգը
Դիմումի ներկայացման համար անհրաժեշտ է նախապես պատրաստել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են դիմողի իրավունքները:
Պատրաստում և փաստաթղթեր
Մեկը հսկայական կարևորությունների շարքում է, թե ինչպես ճիշտ է կազմվել դիմումը, ներառյալ անհրաժեշտ փաստաթղթերը:
- Լրացված դիմում (Dimum Dzev N2):
- Հաստատող փաստաթղթեր (օրինակ՝ գրանցման վկայական):
- Նախկին հաստատված որոշումների պատճեններ:
Այս փաստաթղթերը պետք է ներկայացնել միանգամից, որպեսզի խուսափել հետագայում ոչ անհրաժեշտ լրացուցիչ պահանջներից:
Դիմումի լրացման առանձնահատկությունները
Դիմումը պետք է լրացվի շատ ուշադիր, քանի որ սխալները կարող են հանգեցնել մերժման:
Գլխավոր կետերի կարեւորությունը
- Դիմողի անձնական տվյալներ: Անուն, ազգանուն, հասցե, հեռախոսահամար:
- Պետական վճարների տվյալներ: Վճարների ժամկետներն ու չափերը:
Դիմումի ներկայացման տարբերակները
Դիմումը կարող է ներկայացվել հետևյալ ձեւերով:
| Ձեւաչափ | Նպատակ | Առավելությունները |
|---|---|---|
| Հեռավար (էլեկտրոնային) | Հեշտություն | Անհրաժեշտության դեպքում փաստաթղթերը արագ ստանալու հնարավորություն |
| Թղթային | Որպեսզի ցուցադրվեն բոլոր փաստաթղթերը | Նախորդ փաստաթղթերի ֆիզիկական հաստատում |
Ձեռնարկվող գործընթացը
Դիմումը ներկայացնելուց հետո, դիմողը կարող է օգտագործել հետևյալ քայլերը՝ գործընթացի ընթացքում:
- Հետեւել դիմումն ընդունելու ընթացքին:
- Կապվել համապատասխան վարչության հետ:
- Գրանցել դիմումը դեկլարացված ժամկետում:
Հնարավոր իրավիճակներ. հատուկ դեպքեր
Շատ դեպքերում դիմողները կարող են հանդիպել հատուկ իրավիճակների, որոնք պահանջում են լրացուցիչ ընթացակարգեր:
- Երիտասարդ իրավաբանական անձ: Եթե ընկերությունը նոր է հիմնադրվել, անհրաժեշտ է լրացուցիչ փաստաթղթեր:
- Արտասահմանյան դիմում: Կարող է պահանջվել լրացուցիչ իրավաբանական փաստաթղթեր:
Կայանը և ժամկետները
Դիմումն ընդունելու ժամկետները վտանգավոր են և զգույշ վերաբերմունք են պահանջում:
Դիմելու և ստանալու համար առավելագույն ժամկետը կարող է հասնել մինչև 30 օր:
Հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո, դիմողը կստանա պատասխան, որը կարող է լինել:
- Ընդունում
- Մերժում
- Լրացուցիչ փաստաթղթերի պահանջ
Վերջին դեպքում, դիմողը պետք է հետևի հանձնարարություններին, որպեսզի ապահովի գործընթացի հաջող ավարտ:
ՀՀ ՊԵԿ նախագահի 2021 թվականի փետրվարի 3-ի որոշման հիմքերի վերլուծությունը
ՀՀ ՊԵԿ նախագահի թիվ 69 որոշումը, որը ընդունվել է 2021 թվականի փետրվարի 3-ին, նպատակ ունի պարզաբանել և վերանայել նախօրեին ընդունված որոշ ակտեր, որոնք վերաբերում են պետական եկամուտների ընդլայնմանը և հարկային վարչարարության բարեփոխումներին: Իր մեջ պարունակելով մի շարք կարևոր գործիքներ, որոնք կարող են ազդել հարկային պարտավորությունների կատարման պրակտիկայի վրա, այս որոշումը արժանի է մանրակրկիտ ուսումնասիրության:
Վերոնշյալ որոշման հիմքում ընկած են ՀՀ պետական եկամուտների կոմիտեի նախկին որոշումները, որոնք կարող են համարվել հակասական և հարկային վարչարարության առումով բարդություններ ստեղծող: Դրանք ներառում են 19.03.2020թ.-ի թիվ 3101218, 08.04.2020թ.-ի թիվ 4121642, 06.08.2020թ.-ի թիվ 4128018, և 10.07.2020թ.-ի թիվ 4125014 ակտերը, որոնք, ըստ ՊԵԿ-ի, իրենց իսկ մեջ պարունակել են անհամապատասխանություններ և բարդեցրել հարկ վճարողների համար հարկային պարտավորությունների կատարումը:
Ամենակարևորը, այս որոշումը կարևոր դեր է խաղում հարկային վարչարարության թափանցիկության և հաշվետվողականության ապահովման հարցում, քանի որ նպատակ ունի վերացնել նախկին ակտերի հետևանքով առաջացած իրավաբանական անորոշությունը, ինչը հնարավորություն է տալիս հարկ վճարողներին ավելի հստակ պատկերացում ունենալ իրենց պարտավորությունների մասին:
Դիտարկումներ նախկին որոշումները չեղյալ հայտարարելու գործընթացում
ՀՀ ՊԵԿ նախագահի թիվ 69 որոշումը համաշխարհային իրավաբանության և վարչական պրակտիկայի համատեքստում ունի մի շարք կարևոր առանձնահատկություններ: Նախ, իրավաբանության մեջ, որոշումների չեղյալ հայտարարումը հաճախ իրականացվում է պայմանավորված դրվագներով և հանգամանքներով, որոնք իրավական հիմքեր են տալիս նոր իրավակարգավորում մտցնելու համար: Դրա նպատակն է վերականգնել իրավական կարգուկանոնը և պաշտպանել հարկ վճարողների իրավունքները:
Իրավական գործընթացները, որոնք նախորդում են նման որոշումների ընդունմանը, հաճախ ներառում են հանրային քննարկումներ, մասնագիտական կարծիքների հավաքագրում, ինչպես նաև համապատասխան իրավասու մարմինների միջամտությունը: ՀՀ ՊԵԿ-ն այս գործընթացում ցուցաբերել է ակտիվություն, ինչը ցույց է տալիս պետական կառավարման մարմինների պատրաստակամությունը պատասխանատու և հաշվետու լինել հանրային քաղաքականության ձևավորման հարցում:
Իհարկե, նախկին որոշումների չեղյալ հայտարարումը բերում է նաև նոր մարտահրավերների: Հարկ վճարողները պետք է արագ հարմարվեն նոր կարգավորմանը, ինչը կարող է պահանջել լրացուցիչ ժամանակ և ռեսուրսներ: Հետևաբար, այս գործընթացում կարևոր է ապահովել շրջանակային աջակցություն հարկ վճարողների համար, ինչպիսիք են դասընթացները, խորհրդատվությունները և տեղեկատվական արշավները:
ՀՀ ՊԵԿ նախագահի թիվ 69 որոշման ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ նախագահի թիվ 69 որոշումը, բացի իր իրավական ազդեցությունից, նաև տնտեսական հետևանքներ ունի: Հարկ վճարողները, որոնք նախկինում բախվում էին ապակայունացման կամ իրավաբանական անորոշության խնդիրների, այժմ ունեն հնարավորություն ավելի վստահորեն մոտենալ իրենց հարկային պարտավորություններին:
Այս որոշումը կարևորվում է հատկապես փոքր և միջին ձեռնարկությունների համար, որոնք հաճախ ավելի խոցելի են բարդ հարկային վարչարարության պայմաններում: Նոր որոշումը կարող է նպաստել ձեռնարկությունների կայունությանը և աճին, քանի որ պարզեցնում է հարկային պարտավորությունների կատարումը:
Փաստորեն, բարձրացնելով հարկային վարչարարության պարզությունը, ՀՀ ՊԵԿ-ն, ըստ երևույթին, արձագանքում է նաև միջազգային ֆինանսական կազմակերպությունների և փորձագետների առաջարկություններին, որոնք պնդում են հարկային վարչարարության թափանցիկության և հաշվետվողականության բարելավման անհրաժեշտությունը: Հարկ վճարողների վստահության բարձրացումը կարող է հանգեցնել նաև եկամուտների ավելացմանը, ինչը կարևոր է երկրի տնտեսական զարգացման համար:
Այսպիսով, ՀՀ ՊԵԿ նախագահի թիվ 69 որոշումը ոչ միայն իրավական, այլ նաև տնտեսական և սոցիալական նշանակություն ունի, և լիազոր մարմնի կողմից իրականացվող քայլերը կարող են զգալի ազդեցություն ունենալ երկրի հարկային համակարգի վրա: