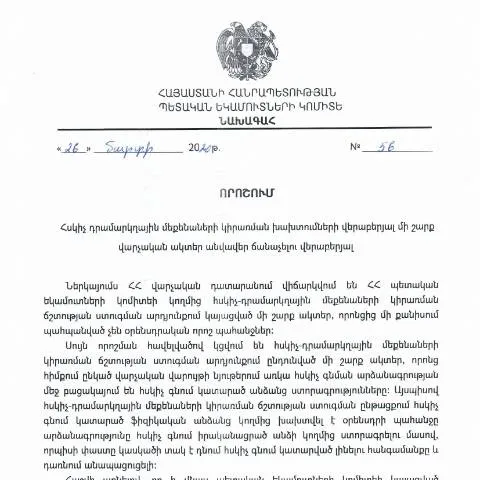
Արժեքավոր փաստաթուղթ՝ վարչական գործողությունների իրականացման համար
ՀՀ ՊԵԿ նախագահին առընթեր «Հսկիչ դրամարկղային մեքենաների կիրառման խախտումների վերաբերյալ մի շարք վարչական ակտեր անվավեր ճանաչելու վերաբերյալ» թիվ 56 որոշումը ունի կարևոր նշանակություն, քանի որ այն կարգավորում է վարչական գործընթացները, որոնք վերաբերում են դրամարկղային մեքենաների օգտագործման կրճատմանը:
Ովքե՞ր են ներկայացնում վերը նշված փաստաթուղթը
Փաստաթուղթը կարող են ներկայացնել տնտեսվարող սուբյեկտները, որոնք վարձակալության պայմանագրերով օգտագործում են դրամարկղային մեքենաներ:
- Փոքր և միջին ձեռնարկություններ
- Խոշոր ձեռնարկություններ
- Իրավաբանական անձինք
Դրույթների պարունակությունը
Այս փաստաթուղթը պարունակում է որոշակի դրույթներ, որոնք վերաբերում են վարչական ակտերի անվավեր ճանաչմանը:
- Կարգավորումները, որոնք վերաբերում են դրամարկղային մեքենաների օգտագործմանը
- Խախտումների նկարագրությունը
- Վարչական ակտերի վերանայման ընթացակարգեր
Ներկայացման գործընթացը
Փաստաթղթի ներկայացման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ժամանակին:
- Գրավոր հայտի պատրաստում
- Հասցեագրման կանոնների պահպանման անհրաժեշտություն
- Դրամարկղային մեքենայի տեղեկություններով լրացված փաստաթղթի ներկայացում
Դրամարկղային մեքենաների տեղեկությունների տրամադրում
Տեղեկությունները կարող են ներառել, բայց չեն սահմանափակվում հետևյալով:
- Մեքենայի մոդելը
- Մեքենայի վարկանիշը
- Այդ մեքենայի օգտագործման ժամկետը
Մասնագիտացված կազմակերպություններից աջակցություն
Երբեմն օգտակար է դիմել մասնագիտական աջակցություն, որի օգնությամբ կարող եք կարգավորել ձեր հարցերը:
- Տեղական իրավաբանական գրասենյակներ
- Տնտեսագիտական խորհրդատվական կազմակերպություններ
Ներկայացման ժամկետները
Փաստաթղթի ներկայացման ժամկետները տարբերակում են կախված իրավիճակից:
| Վիճակ | Ժամկետ |
|---|---|
| Նոր դիմումի ներկայացում | 30 օր |
| Վերադարձի գործընթաց | 15 օր |
Վարչական մարմնի պատասխանատուությունը
Վարչական մարմինը պատասխանատու է ներկայացված փաստաթղթի մշակման և ընթացքի ապահովման համար:
- Կառավարությանը ներկայացման գործընթաց
- Եզրակացության կազմման ընթացակարգ
Որպեսզի ամեն բան ընթանա հաջողությամբ...
Որպեսզի գործընթացը ընթանա առանց խոչընդոտների, կարևոր է:
- Վստահ լինել փաստաթղթերի լրացմանը
- Ժամանակին ստանալ բոլոր անհրաժեշտ տեղեկությունները
Սպասված արդյունքները և հաջորդ քայլերը
Փաստաթղթի ներկայացումը կարող է բերել մի քանի արդյունքների:
- Դրամարկղային մեքենաների կարգավորումները կարող են վերանայվել
- Հիմնավորված պատասխան ստանալու հնարավորություն
Դիմելու հաջորդ քայլեր
Եթե արդյունքները բավարար չեն, հնարավոր է դիմել բողոքների գործընթաց:
- Բողոքների գրավոր ներկայացում
- Դատարան ներկայացնելու հնարավորություն
Հասանելի ռեսուրսներ
Հասանելի են մի քանի պետական և մասնավոր ռեսուրսներ:
- Կառավարության կայք՝ փաստաթղթերի և տեղեկությունների համար
- ՀՀ ՊԵԿ կայք՝ վարչական ակտերի վերաբերյալ
Այս փաստաթուղթը, որպես կարևոր վարչական հղում, կարող է մեծ դեր ունենալ ձեր գործունեության մեջ: Այդ իսկ պատճառով անհրաժեշտ է հետևել բոլոր ընթացակարգերին և ներկայացնել այն ժամանակին:
Հսկիչ դրամարկղային մեքենաների կիրառման վարչական ակտերի անվավեր ճանաչման գործընթաց
ՀՀ ՊԵԿ նախագահի 2020 թվականի մարտի 26-ի թիվ 56 որոշումը վերաբերում է ստուգիչ դրամարկղային մեքենաների (ՀԴՄ) կիրառման խախտումներին, որոնք կարող են հանգեցնել վարչական ակտերի անվավեր ճանաչման։ Այս որոշման շրջանակում, հարկավոր է հաշվի առնել, որ այն բաղկացած է մի շարք փուլերից, որոնք նպատակ ունեն ապահովել վարչական արդարության և օրենքի գերակայության սկզբունքները:
Առաջին հերթին, որոշման ընդունումը ենթադրում է, որ բոլոր վարչական ակտերը, որոնք երբևէ առնչվել են ՀԴՄ-ի կիրառման հետ, պետք է վերանայվեն՝ հաշվի առնելով նրանց համապատասխանությունը օրենքի պահանջներին։ Այս գործընթացը նախատեսում է միջազգային փորձի ուսումնասիրություն և իրավաբանական հիմնավորումների կազմավորում, որոնք թույլ կտան հիմնավորել վարչական ակտերի անվավեր ճանաչման անհրաժեշտությունը:
Երկրորդ՝, որոշումը նաև ենթադրում է, որ յուրաքանչյուր վարչական ակտի համար պետք է իրականացնել անհատական մոտեցում և գնահատական, ինչը կարևոր է հաշվի առնելով այն հանգամանքը, որ յուրաքանչյուր περίπτωση կարող է տարբեր պատճառներով առաջանալ։ Հարկային մարմինների կողմից իրականացվող ստուգումները պետք է հիմնվեն փաստերի և տվյալների վրա, որոնք կարող են վստահելիորեն ապացուցել խախտումների առկայությունը:
ՀԴՄ կիրառման խախտումների հետևանքները հարկ վճարողների համար
ՀԴՄ կիրառման խախտումները կարող են ունենալ մի շարք հետևանքներ, որոնք ազդում են հարկ վճարողների իրավահարաբերությունների վրա։ Առաջին հերթին, խախտումների բացահայտումը կարող է հանգեցնել վարչական տուգանքների, որոնք կարող են նշանակվել, եթե հարկ վճարողը չի կատարել օրենքով սահմանված պահանջները:
Սակայն, հեղինակավոր իրավաբանների կարծիքով, հաճախակի հանդիպող խախտումները կարող են նաև հանգեցնել հարկային պարտավորությունների վերանայման՝ վատթարացած պայմաններում։ Օրինակ, եթե մեկ հարկ վճարողը անօրինական կերպով չի օգտագործել ՀԴՄ, ապա նրա բոլոր հաշվետվությունները կարող են ենթարկվել վերանայում, ինչը կարող է բերել հարկային պարտավորությունների ավելացման:
Ավելին, բռնադատության մեթոդներն ու վարչական ակտերը կարող են ունենալ բացասական ազդեցություն հարկ վճարողի բիզնեսի իմիջի վրա՝ նվազեցնելով հաճախորդների վստահությունը և, հետևաբար, եկամուտը։ Այսպիսով, հարկ վճարողները պետք է ուշադիր հետևեն ՀԴՄ օգտագործման կանոններին և ժամանակին պատասխանեն ստուգումների արդյունքներին:
ՀԴՄ-ի կիրառման խախտումների կանխարգելման միջոցառումներ
ՀԴՄ կիրառման խախտումների կանխարգելումը ենթադրում է մի շարք միջոցառումներ, որոնք կարող են զգալիորեն նվազեցնել նմանօրինակ դեպքերի հավանականությունը։ Առաջին հերթին, հարկային մարմինները պետք է իրականացնել մանրամասն տեղեկատվական արշավներ, որոնք նպատակ ունեն հարկ վճարողների կրթությանը և տեղեկացվածությանը բարձրացնելու:
Այս արշավները կարող են ներառել սեմինարների և ուսուցողական ծրագրերի կազմակերպում, որտեղ կանդրադառնան ՀԴՄ կիրառման կանոնները, նրանց կարևորությունը և կիրառման սխալների հետևանքները։ Նման նախաձեռնությունները կարող են օգնել հարկ վճարողներին ավելի լավ հասկանալ իրենց պարտականությունները և նվազեցնել խախտումների թիվը:
Ավելին, հարկային մարմինները կարող են մտնել համագործակցության մեջ մասնավոր հատվածի ներկայացուցիչների հետ՝ իրենց հսկիչ տեխնոլոգիաների և համակարգերի կատարելագործման նպատակով։ Այս կապակցությամբ, հարկային մարմինները կարող են ներդնել էլեկտրոնային վերահսկողության համակարգեր, որոնք կմեծացնեն ՀԴՄ-ների կիրառման վերահսկողությունը և կնվազեցնեն խախտումների հնարավորությունը: