Հարկային պարտավորությունների կատարումը՝ իրավական գործընթացների խորը ուսումնասիրություն
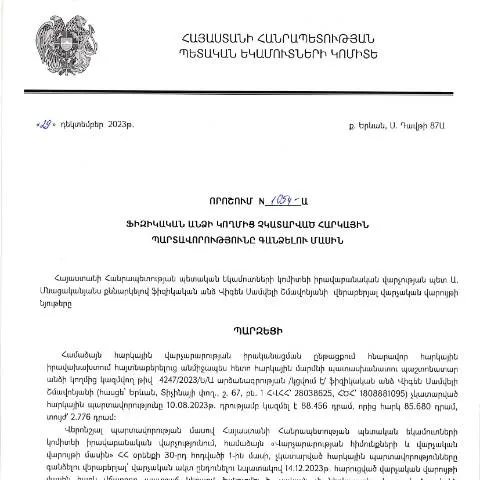
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելիս անհրաժեշտ է թափանցիկություն և պատասխանատվություն: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 23․01․2024թ․, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կազմակերպում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը:
Կառավարության որոշման դերը՝ հարկային պարտավորությունների գանձման ոլորտում
Այս որոշումը նպատակ ունի համակարգել և քննել այն դեպքերը, երբ ֆիզիկական անձինք չունեն կատարած հարկային պարտավորություններ: Հարկային վարչությունը պետք է իրականացնի վերահսկողություն և միջոցներ ձեռնարկի հարկերի գանձման համար: Այս գործընթացն իրականացվում է ՀՀ ՊԵԿ կողմից, որը պատասխանատու է հարկային վարչության բոլոր գործառույթների համար:
Որոշման ընդունման հիմքերը
Այս իրավական ակտի ընդունման հիմքը հանդիսանում է հարկային օրենսդրության պահանջները, որոնք ենթադրում են, որ յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները։ Հարկային պարտավորությունները կարող են լինել տարբեր տեսակների՝ եկամտային հարկ, հավելյալ արժևորումների հարկ և այլ հարկեր:
Որոնք են անձանց շրջանակները, որոնց վրա անդրադառնում է որոշումը
Այս որոշումը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Վերլուծելով տարբեր իրավիճակները, հարկային վարչությունը կարող է կիրառել տարբեր մեթոդներ՝ պարտավորությունների գանձման համար:
Ֆիզիկական անձանց տեսակները
- Անձինք՝ ֆիզիկական անձանց կորպորացիայի կազմում: Այս անձինք, ովքեր պատկանում են կազմակերպություններին, կարող են ենթարկվել հատուկ հարկային կարգավորումների:
- Անձինք՝ անհատ ձեռնարկատերեր: Այս անձանց համար գործում են հատուկ հարկային պահանջներ, որոնք նախատեսում են հարկային հաշվետվությունների ներկայացման և հարկերի վճարման ընթացակարգեր:
- Մասնավոր անձինք: Ընդհանուր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնց կատարումը պարտադիր է:
Մինչև որոշման ուժի մեջ մտնելը՝ կարևոր գործողություններ
Որոշման ուժի մեջ մտնելուց առաջ հարկային վարչության կողմից իրականացվում են կարևոր նախապատրաստական աշխատանքներ: Դրանց շարքերում է հարկային պարտավորությունների ցուցակագրումը, նախկինում կատարած վճարումները և անհատական նոտա առաքելու գործընթացը: Այս ամենը նպատակ ունի ապահովել, որ յուրաքանչյուր ֆիզիկական անձ տեղյակ լինի իր պարտավորություններից:
Նախապատրաստական փուլը
- Հարկային պարտավորությունների քարտեզագրում: Ընդհանուր հաշվարկներ, որոնք կատարվում են տվյալ ֆիզիկական անձի համար:
- Անհատական նոտաների տրամադրում: Նոտաներում նշվում են անհատական պարտավորությունները և դրանց կատարելու ժամկետները:
- Ծանուցումների ուղղում: Հարկային վարչությունը պատասխանատու է ֆիզիկական անձանց տեղեկացնելու համար նրանց ոչ կատարած պարտավորությունների մասին:
Դիմումի գործընթաց և անհրաժեշտ փաստաթղթեր
Ֆիզիկական անձը, ով ցանկանում է կարգավորել իր հարկային պարտավորությունները, պետք է ներկայացնի համապատասխան դիմում, որի ձևը սահմանված է ՀՀ ՊԵԿ կողմից: Դիմումը պետք է լրացված լինի ըստ հարկային վարչության պահանջների:
Դիմումի մասին մանրամասներ
Դիմումը պետք է ներառի հետևյալ տեղեկությունները:
- Ֆիզիկական անձի անվանումը և տվյալները
- Հարկային օրենսդրության պահանջներին համապատասխան տեղեկություններ
- Վճարման ժամկետը և գումարը
Որոշման ազդեցությունը՝ հաջորդ գործընթացների վրա
Այս որոշումը բացում է հաջորդ քայլերը, որոնք կարող են հանգեցնել հարկային պարտավորությունների կատարելու կամ չկատարելու հետևանքների: Կառավարությունը նախատեսում է նաև հնարավորություններ՝ հարկային պարտավորությունների վերանայման և գործարքների կարգավորման համար:
Հաջորդ գործընթացների վերլուծություն
| Փուլ | Նկարագրություն | Ժամկետներ |
|---|---|---|
| Դիմումի ընդունում | Հարկային վարչությունը ընդունում է դիմումը և սկսում է գործընթացը | 10 աշխատանքային օր |
| Ուժի մեջ մտնել | Որոշումն ուժի մեջ է մտնում դիմումի ընդունումից հետո | 5 աշխատանքային օր |
| Վճարման գործընթաց | Վճարը պետք է կատարվի որոշման ուժի մեջ մտնելուց հետո | 30 օր |
Վիճակագրական տվյալների անալիզ և վերահսկողություն
Հարկային վարչությունը և կառավարությունը մանրամասնորեն հետևում են իրական ճշգրտություններին և վիճակագրական տվյալներին, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը:
Հետևման մեթոդներ
- Անհատական հաշվետվություններ: Առողջապահական վիճակը և պարտավորությունների կատարման վիճակագրական տվյալները:
- Հարկային վերահսկողություն: Նվազագույնը մեկ անգամ տարեկան հարկային վարչությունը ստուգում է յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունները:
- Տվյալների համեմատություն: Արժեքային և բանական տվյալների համեմատություն, որպեսզի պարզվի, թե ովքեր են կատարել կամ չեն կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների կատարման օրենսդրական և իրավական փաստաթղթերը
Կառավարության այս որոշումը հիմանում է մի շարք օրենքների ու կարգերից, որոնք կարգավորում են հարկային պարտավորությունները:
Գործող օրենսդրություն
Այս կարգավորումների շրջանակներում կիրառվում են հետևյալ օրենքներն ու կարգերը:
- ՀՀ հարկային օրենսդրություն: Համապարփակ օրենք, որը սահմանում է հարկային պարտավորությունների կատարման կանոնները և կարգերը:
- ՀՀ վարչական ընթացակարգերի օրենսդրություն: Իրավական հիմքեր, որոնք կարգավորում են վարչական գործընթացները:
- Հարկային վարչության կանոնակարգ: Հարկային վարչության ոչ պաշտոնական կանոններ, որոնք ներկայացնում են վարչական գործընթացի ընթացակարգերը:
Ավարտական գաղափարներ՝ քննելու համար
Այս որոշումը հանդիսանում է կարևոր քայլ է հարկային պարտավորությունների կատարելության ուղղությամբ, որը կարող է օգնել բարելավել հարկային մշակույթը Հայաստանում: Ֆիզիկական անձինք, ովքեր կկատարեն իրենց հարկային պարտավորությունները, կնպաստեն երկրի տնտեսության զարգացմանը:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման իրավական հիմքերը
29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1054-Ա որոշումն ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վիգեն Սամվելի Շմավոնյանի կողմից: Այս որոշումն ունի կարևոր նշանակություն հարկային վարչարարության ոլորտում, քանի որ այն նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը, բացառել հարկերից խուսափելու դեպքերը և ապահովել պետական բյուջեի մասնակիցների պարտավորությունների կատարումը:
Իրավաբանական հիմք հանդիսանում է ՀՀ վարչական իրավական ընթացակարգերի օրենսդրությունը, ներառյալ վարչական վարույթների միջոցառումները, որոնք նախատեսված են ՀՀ վարչական ընթացակարգերի օրենսգրքում (HO-139-N, փոփոխված 2025 թվականին): Այս որոշումն իր մեջ ընդգրկում է նաև միջոցառումներ, որոնք նախատեսված են հարկային օրենքի համապատասխան հոդվածների շրջանակներում:
Հարկային պարտավորությունների կատարումը և վարչական վարույթները
Այս 결정ման համաձայն, ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթակայում են վարչական վարույթների: Վերջիններս ենթադրում են ինչպես վարչական ուսումնասիրություն, այնպես էլ տուգանքների կիրառություն: Վարչական վարույթները պետք է իրականացվեն օրենքով սահմանված կարգով, որտեղ հարկ վճարողը ունի իր իրավունքները և կարող է ներկայացնել իր պաշտպանությունը:
Կայացված որոշումը նաև նախատեսում է, որ հարկ վճարողները, որոնք չեն իրականացրել իրենց պարտավորությունները, պետք է հավաքեն իրենց փաստաթղթերը և ներկայացնեն համապատասխան հիմնավորումները ՀՀ ՊԵԿ-ին: Հարկային մարմինը, ըստ իր իրավասությունների, կարող է կատարել հարկային պարտավորությունների գանձում: Նշված է, որ ցանկացած դիմում կամ փաստաթուղթ հանձնվելուց առաջ հարկ վճարողները պետք է օգտագործեն էլեկտրոնային ստորագրություն և միասնական դիմումի ձև (Ձև N2):
Նոր կարգավորումներ և նրանց ազդեցությունը տնտեսության վրա
1054-Ա որոշումն, իրենք տալով նոր կարգավորումներ, կարող է կտրուկ ազդել Հայաստանի տնտեսության վրա: Հարկային պարտավորությունների արդյունավետ կատարումը կբարձրացնի պետական բյուջեի եկամուտները և կուժեղացնի տնտեսական կայունությունը: Ավելին, որոշման միջոցով կառավարությունը նպատակ ունի խթանել ֆինանսական ինքնավարությունը և նվազեցնել մաքսային միջոցների վատնումը:
Նոր կարգավորումների արդյունքում, ՀՀ ՊԵԿ-ը կարող է նաև մշակել նոր ծրագրեր և միջոցառումներ, որոնք ուղղված կլինեն հարկային պարտավորությունների կատարումը խթանելուն և հարկ վճարողների կրթությանը: Այսպիսով, կառավարության նպատակն է ոչ միայն հարկային պարտավորությունների գանձումն, այլ նաև հարկ վճարողների իրավագիտակցության բարձրացումը, ինչը երկարաժամկետ կտրվածքում կարող է նպաստել կանոնավոր հարկային վարույթի կատարելությանը: