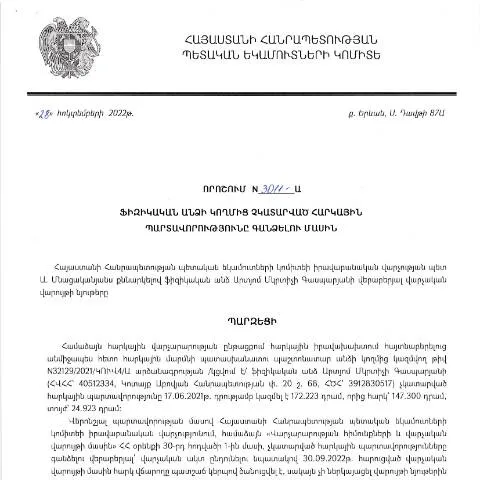
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունները չեն կարող անուշադրության ենթարկվել, և ՀՀ ՊԵԿ իրավաբանական վարչությունը ունի լիազորություններն այդ պարտավորությունները գանձելու համար: 2022 թվականի հոկտեմբերի 28-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3011-Ա որոշումը ներկայացնում է այդ գործընթացը:
Ովքե՞ր կարող են դիմել
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դիմելը պարտադիր է, քանի որ անկատարության հետևանքով կարող են առաջանալ հետևանքներ, ներառյալ վարչական տուգանքներ:
Դիմումների կառավարումը և վարչական ընթացակարգը
Դիմումի գործընթացը ներառում է մի շարք քայլեր, որոնց միջոցով անձը կարող է դիմել հարկային պարտավորությունները հայտնաբերելու և գանձելու համար:
Դիմումի ներկայացման կարգը
- Դիմորդը պետք է նախ հավաքի բոլոր անհրաժեշտ փաստաթղթերը՝ ներառյալ իր անձնագիր, հարկային համարը և նախկինում կատարված վճարումների փաստաթղթերը:
- Հաջորդ քայլը պետք է լինի ձևաթուղթը լրացնելը: Ֆորման պետք է լինի ճշտված և լրացված:
- Դիմումի լրացումից հետո այն պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Ծրագրի միտումը
Ծրագրի նպատակը հարկային պարտավորությունների գանձումն է, որն իրականացնում է պետությունը՝ հետևելու համար հարկային համակարգի աշխատունակությանը և վարկանիշին:
Ավելի մանրամասն մարմինը
Դիմումի շրջանակներում ընդունվում են նաև մեկ այլ ձևաթղթեր, որոնք կարող են լրացնել երկուսով, կամ լրացուցիչ տեղեկություններ տրամադրել:
Ինչ տեղեկություններ են պահանջվում
- Դիմումի ներկայացնողի անձնական տվյալներ (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Հարկային պարտավորությունների տեսակը՝ նշելով փոխանցման ամսաթիվը:
- Լրացուցիչ փաստերի ներկայացումը, որոնք կարող են աջակցել դիմումին:
Արժեքը և ժամկետները
Այս գործընթացը, բացառապես, համընկնում է ՀՀ օրենսդրության շրջանակներում: Գանձման գործընթացի համար սահմանված ժամկետները պետք է պահպանվեն:
Դիմումի ժամկետները
| Ծրագրի փուլ | Ժամկետ |
|---|---|
| Դիմումը ներկայացնելու ժամկետ | 30 օր |
| Փաստաթղթերի մշակման ժամկետ | 15 օր |
| Տեղեկատվության տրամադրման ժամկետ | 7 օր |
Սպասելի արդյունքները
Դիմումի ընդունումը ենթադրում է, որ դիմողը գիտակցում է իր պարտավորությունները: Հաջող ավարտի դեպքում, ֆինանսական պարտավորությունները կանխելու համար կարող է առաջարկվել մեղմացում:
Ուղղակի հետևանքները
Դիմումի արդյունքները կարող են լինել մի քանի տեսակի:- Հարկային պարտավորությունների լրացվածություն:
- Վճարումների ժամանակավոր հետաձգման հնարավորություն:
- Վարչական պատասխանատվության մեղմացում:
Հնարավոր խնդիրները դիմումի ընթացքում
Որպեսզի դիմումը հաջողությամբ իրականացվի, կարևոր է հաշվի առնել մի շարք գործոններ:
Չի լրացված տեղեկությունները
Նմանատիպ խնդիրները կարող են հանգեցնել դիմումի մերժման:
- Սխալ տվյալներ ներկայացնել:
- Փաստաթղթերի բացակայություն:
Եզրակացություն
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը հանդիսանում է կարևոր քայլ կառավարական քաղաքականության շրջանակներում: Այն ապահովում է հարկային պարտավորությունների կատարումը, և հարգելով այս որոշման պահանջները, քաղաքացիները կարող են խուսափել ավելորդ բարդություններից:
Հարկային պարտավորությունների կիրառման գործողությունները և ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 28.10.2022 թիվ 3011-Ա որոշումը, որն ուղղված է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք կարևոր քայլեր և ընթացակարգեր, որոնց վերաբերյալ հարկ վճարողներն ու իրավաբանները պետք է լինեն տեղեկացված:
Նախևառաջ, այս որոշումն ընդգծում է այն կարևորությունը, որ հարկ վճարողները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին: Որոշման մեջ նշվում է, որ եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա հարկային մարմինները իրավունք ունեն իրականացնել հարկային պարտավորությունների գանձման գործընթաց:
Հարկային պարտավորությունների գանձման գործողությունները ներառում են՝
- Հարկային պարտքերի հաշվառում և տեղեկատվություն, որ ՊՈԱԿ-ները պետք է տրամադրեն պետական բյուջեի հաշվետվությունների համար:
- Հարկ վճարողների նկատմամբ հարկային պարտավորությունների կիրառման գործընթացի մեկնարկը, ներառյալ հարկային ստուգումները:
- Հարկային պարտավորությունների նկատմամբ տույժերի և վարչական պատասխանատվության կիրառումը:
Հարկ վճարողներն անհրաժեշտ է, որպեսզի ունենան ամբողջական տեղեկություն իրենց պարտավորությունների մասին՝ հաշվի առնելով, որ հարկային մարմինների կողմից իրականացվող գործողությունները կարող են հանգեցնել ֆինանսական կորուստների:
Վիճակագրություն և վերահսկողություն
Բացի հարկային պարտավորությունների գանձման ընթացակարգերից, ՀՀ ՊԵԿ իրավաբանական վարչությունը նաև վերահսկում է հարկային քաղաքականության իրագործումը: Այս ոլորտում կարևոր է նաև վիճակագրական տվյալների հավաքումը, որոնք թույլ են տալիս գնահատել հարկային պարտավորությունների կատարումը:
Վիճակագրական տվյալների հավաքումը գերխնդիր է, քանի որ այն ապահովում է հարկային մարմինների համար տեղեկություններ, որոնք օգտակար են հարկային խորհրդատվություն տրամնելու և հարկային քաղաքականության զարգացումը:
Հարկային քաղաքականության գնահատման գործընթացում ՀՀ ՊԵԿ-ը վերլուծում է հետևյալ տվյալները՝
- Հարկ վճարողների թիվը և նրանց կողմից կատարված հարկային վճարումների ընդհանուր գումարը:
- Չկատարված հարկային պարտավորությունների տեսակները և դրանց հարաբերակցությունը ընդհանուր պարտավորություններին:
- Հարկային ստուգումների արդյունքները և դրանց հիման վրա գնահատվող տույժերը:
Այս վիճակագրությունը կարևոր դեր է խաղում հարկային քաղաքականության արդյունավետության գնահատման հարցում, ինչը նաև թույլ է տալիս ՀՀ ՊԵԿ-ին ծրագրել ապագա գործողությունները և հարկային օրենսդրության բարեփոխումները:
Դիմումներ և բողոքարկման կարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշման արդյունքում հարկ վճարողները կարող են դիմել բողոքարկման ընթացակարգերի միջոցով, եթե նրանք չեն համամիտ պարտավորությունների գանձման գործընթացի հետ:
Հարկ վճարողները պետք է պատրաստեն ու ներկայացնեն բողոք՝ համաձայն ՀՀ վարչական ընթացակարգերի օրենսդրության, որն ընդգրկում է հետևյալ քայլերը:
- Բողոքի ձևի ճիշտ լրացումը, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից:
- Բողոքի հիմքերը մանրամասն նկարագրելը, ինչպես նաև անհրաժեշտ փաստաթղթերի ներկայացումը:
- Բողոքի ներկայացում սահմանված ժամկետներում, ինչը պարտադիր պայման է:
Բողոքարկման գործընթացը թույլ է տալիս հարկ վճարողներին պաշտպանել իրենց իրավունքները և ապահովել, որ հարկային մարմինները գործում են օրենքի շրջանակներում:
Հարկ վճարողները, ստանալով բողոքի պատասխան, ունեն право բերելու իրենց փաստարկները և անհրաժեշտության դեպքում դիմելու դատարան՝ իրենց իրավունքների պաշտպանության համար: